
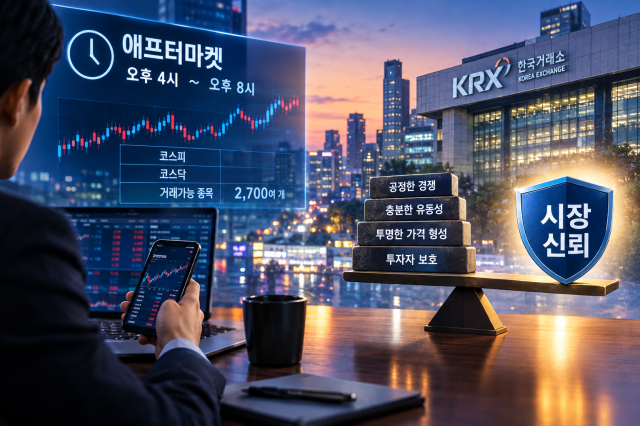
افتتحت بورصة كوريا اليوم سوق ما بعد الإغلاق (الأفتر ماركت)، والذي يتيح للمستثمرين تداول الأسهم بشكل فوري حتى الساعة الثامنة مساءً بعد انتهاء جلسة التداول المنتظمة. يُعتبر هذا أول توسيع لأوقات التداول منذ تأخير وقت إغلاق الجلسة المنتظمة بمدة 30 دقيقة في عام 2016، أي بعد مرور عشر سنوات. وبعد أن ظلت بورصة النكست (NXT)، وهي بورصة بديلة، تقود سوق التداول الليلي وحدها منذ مارس من العام الماضي، دخلت بورصة كوريا المنافسة بشكل مباشر، مما أسس لنظام "تنافسي في سوق ما بعد الإغلاق".
يكمن أعظم معنى لهذا الإجراء في توسع ملحوظ في خيارات المستثمرين. فقد كان المستثمرون يضطرون في السابق إلى انتظار اليوم التالي لفتح البورصة لتنفيذ ردود أفعالهم على الإعلانات الرسمية المهمة الصادرة بعد إغلاق السوق أو التغيرات الحادة في البورصات العالمية. الآن، بإمكانهم الاستجابة بشكل فوري حتى بعد انتهاء ساعات العمل.
عدد الأسهم القابلة للتداول يصل إلى حوالي 2,700 ورقة مالية، تشمل معظم الأسهم المدرجة في مؤشري كوسبي وكوسداك، باستثناء الأسهم المشمولة بتحذيرات الاستثمار وتلك الخاضعة لعمليات التصفية. وهذا أوسع بكثير من بورصة النكست، التي كانت تتعامل مع حوالي 600 ورقة مالية فقط كل فصل بسبب قيود حد التداول بموجب قانون أسواق رأس المال. ومع إضافة بورصة النكست البديلة، يتمكن المستثمرون الآن من مقارنة رسوم العمولة وفرص التنفيذ في نفس الوقت واختيار السوق الأكثر ملاءمة لهم. بفضل نظام تنفيذ أفضل أمر من قبل شركات الأوراق المالية (SOR)، يُمكن تقييم افتتاح سوق ما بعد الإغلاق كخطوة تتجاوز مجرد توسيع أوقات التداول، لترقية الهيكل التنافسي لسوق الأسهم المحلي وزيادة منافع المستثمرين إلى مستوى جديد.
ومع ذلك، يجب فحص العوائق المحتملة الناشئة عن توسع الخيارات بدقة. أولاً وقبل كل شيء، هناك مشكلة تتعلق بكون فترات التداول في سوق ما بعد الإغلاق أقل نشاطاً مقارنة بالجلسة المنتظمة. عندما تكون السيولة ضحلة، حتى عدد قليل من الطلبات قد يسبب قفزات غير طبيعية في الأسعار، أو قد يؤدي خطأ واحد في الطلب إلى تنفيذ بسعر يختلف اختلافاً كبيراً عن القيمة الحقيقية. رغم أن البورصة طبقت حدود نطاقات الأسعار وآليات تخفيف التقلبات وتنظيمات البيع على المكشوف بشكل متماثل مع الجلسة المنتظمة، مما يشكل درعاً دفاعياً أدنى، فإن ما إذا كان هذا كافياً لمنع مشاكل السيولة الضحلة المميزة لفترات الليل يجب التحقق منه من خلال التشغيل الفعلي. بشكل خاص، في ضوء انخفاض مشاركة المستثمرين المؤسسيين، هناك حاجة للانتباه إلى احتمالية تركز الطلبات من المستثمرين الأفراد فقط، مما قد يؤدي إلى تشكل أسعار مشوهة وتأثيرها على سعر الفتح في الجلسة المنتظمة من اليوم التالي.
تشغيل سوقين، بورصة كوريا وبورصة النكست، في نفس الفترة الزمنية يشكل متغيراً جديداً أيضاً. عندما تكون هناك اختلافات دقيقة في قواعد التداول أو آليات التنفيذ بين السوقين، قد يواجه المستثمرون خطر عدم إدراكهم الصحيح لهذه الاختلافات عند تقديم الطلبات، مما يؤدي إلى نتائج لا تتوافق مع توقعاتهم. من الضروري فحص ما إذا كانت المستثمرين مدركين بشكل كافٍ للقواعد التفصيلية المختلفة عن الجلسة المنتظمة، مثل عدم الاعتراف بسعر إغلاق سوق ما بعد الإغلاق كسعر إغلاق رسمي، وعدم السماح بطلبات سعر السوق وقصر الطلبات على الطلبات المحددة بسعر. فحتى لو كان النظام مصمماً على أكمل وجه، فإن عدم إدراك المستخدمين للاختلافات قد يؤدي إلى تضارب لا مفر منه.
أجرت البورصة اختبارات نظام مكثفة عبر تشغيل سوق محاكاة لمدة 23 أسبوعاً قبل الافتتاح. لكن الواقع يختلف عن الاختبار الافتراضي. في السوق حيث تتحرك أموال حقيقية، قد تحدث تصرفات غير متوقعة أو أخطاء نظام في أي لحظة. يجب على البورصة والسلطات المالية مراقبة بيانات التداول بدقة في المراحل الأولى من افتتاح سوق ما بعد الإغلاق، والتحقق بشكل دقيق من عدم وجود عروض أسعار غير طبيعية أو تنفيذات خاطئة، وما إذا كانت فجوات الأسعار بين السوقين لا تتسع بشكل مفرط. توسيع خيارات المستثمرين هو بالتأكيد تطور مرحب به، لكن ما هو أكثر أهمية هو عدم فقدان "ثقة" السوق والمستثمرين.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.