
تضخيم التكاليف وإخفاء المبيعات... التحقق من عمليات تشكيل الثروة لعائلة المالكين
شنّت الإدارة الضريبية الكورية الجنوبية تحقيقات ضريبية شاملة مع قرب حلول عطلة كيوسوك (عيد الشكر التقليدي)، شملت 41 منشأة من المتاجر الزراعية والحيوانية، ومصانع الأغذية المجهزة، والامتيازات الغذائية، ومنصات الطعام والموضة. تقدّر الشبهات المكتشفة للتهرب الضريبي في هذه المنشآت بقيمة تريليون وون تقريباً.
أعلنت الإدارة الضريبية في 14 من الشهر الجاري عن بدء التحقيقات ضد متعهدي أعمال يُشتبه في تضخيمهم للتكاليف الأساسية، ما ينقل العبء المالي للمستهلكين، بينما يقومون بإخفاء المبيعات أو تسجيل نفقات وهمية.
تشمل جهات التحقيق 11 مزرعة إنتاج دجاج، و12 شركة استيراد وتوزيع للمنتجات الزراعية والحيوانية، و12 مصنع أغذية مجهزة، و3 مقار امتيازات غذائية، منصة توصيل طعام واحدة، ومنصتا موضة.
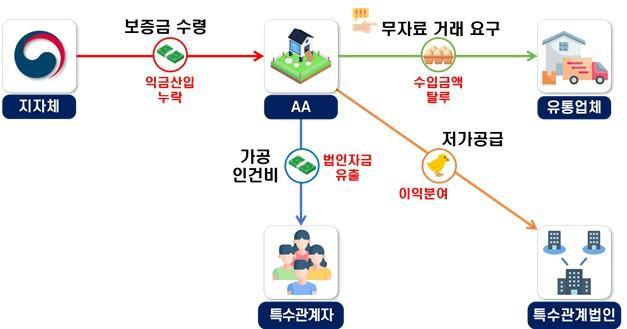
كشفت التحقيقات في مزارع الدجاج عن شبهات بخصوص معاملات بلا مستندات وتقليل الدخل المُبلّغ عنه من خلال تشتيت المبيعات. تبيّن أن بعض المتعهدين فرضوا على عملائهم إجراء معاملات بدون فواتير، وتلقّوا المدفوعات عبر حسابات غير متعلقة بالأعمال التجارية. كما كُشف عن حالات توريد كتاكيت بأسعار منخفضة إلى شركات زراعية برأسمالية عائلية، وحجب الإعانات الحكومية من الإيرادات المُعلنة.
يشمل التحقيق أيضاً حالات إنشاء مزارع دواجن وهمية باسم الزوج لتقسيم المبيعات. وترى الإدارة الضريبية أن هذا يعكس إساءة استخدام النصوص القانونية الخاصة بتعفية دخل الثروة الحيوانية عندما يكون عدد رؤوس الماشية أقل من حد معين.
في شركات الاستيراد والتوزيع، ظهرت مؤشرات لاستغلال الامتيازات الجمركية لأغراض خاصة. شركة واحدة استوردت لحم خنزير بموجب معدل جمركي صفري (ضمن حصة مخصصة)، لكنها أدرجت شركة وهمية باسم أحد الأبناء في سلسلة التوزيع لتحقيق هامش ربح، ثم أغلقت العمل سريعاً. شركة أخرى متخصصة في استيراد السمسم استخدمت كيانات مزيفة لتأمين كميات إضافية تحت نظام الحصص الجمركية (TRQ)، وشتّتت مبيعاتها. كما حصلت على فواتير مزيفة بدون معاملات فعلية لتضخيم كلفة الشراء، بينما يُشتبه في قيام زوج المالك بسحب أموال الشركة لشراء عقار.
تواجه مصانع الأغذية المجهزة اتهامات بتشويه التكاليف من خلال تحمل نفقات الشركات التابعة بدلاً منها. كشفت التحقيقات أن شركة غذائية عملاقة رفعت أسعار منتجاتها بحجة ارتفاع تكاليف المواد الخام واللوجستيات، لكنها أدرجت نفقات يتوجب على شركاء وشركات تابعة محليين وأجانب تحملها ضمن الكلفة الأساسية للمنتج. كما موّلت شركات أجنبية تابعة دون الحصول على فوائد.
في امتيازات الطعام، كُشف عن حالات معاملة نفقات شخصية للمالك كمساعدات للمتعهدين المرخصين، وتحويل فروع مملوكة مباشرة إلى شركات يسيطر عليها الأبناء مقابل لا شيء، مع توريد مواد خام بأسعار منخفضة. كيان آخر لم يُفصح عن رسوم إشراف وعمولات تلقاها من شركات ديكور. كما اُكتُشف أن المالك يدير متاجر امتياز باسم موظفين لتقسيم الأرباح، وأنه استخدم سيارة فاخرة مملوكة للشركة للاستخدام الشخصي.
تجاه منصة التوصيل، ستُدقق الإدارة في شبهات تقديم خدمات دعم عمليات مجانية لشركة تابعة أجنبية والحصول على خصومات غير قانونية على ضريبة المدخلات.
في منصات الموضة، تُشير الشبهات إلى إخفاء مبيعات، وتحويلات مفرطة من رسوم إعلانية وخدمات إلى كيانات ذات علاقة، بالإضافة إلى شراء مخزون بأسعار مرتفعة لتضخيم التكلفة الأساسية.
ستركز الإدارة الضريبية على التحقق من صحة التكاليف الإنتاجية المقدمة كمبرر لرفع الأسعار، والتحقق من المعاملات الطبيعية مع المتعاملين، وفحص كيفية تشكل ثروة المالكين وأسرهم. إذا أسفرت التحقيقات عن شبهات جرائم ضريبية مثل إخفاء الأرباح عبر حسابات باسم آخرين، أو تلقي فواتير مزيفة، أو إعارة الأسماء، فستحوّل الإدارة القضايا إلى إجراءات قانونية جنائية ضريبية.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.