
تخفيف عبء المخاطر لتحفيز توفير رأس المال في قطاع الشركات الناشئة
مخاوف من الآثار الجانبية لـ 'بطاقات الأداء'... يجب مواصلة إدارة السلامة المالية
وفقاً لما أفادت به السلطات المالية في الخامس عشر من الشهر الجاري، تدرس لجنة الخدمات المالية توسيع نطاق الحصانة المتعلقة بالتمويل الإنتاجي ليشمل العاملين بالعمل الحر في قطاع الخدمات وغيره. والحصانة هي نظام لا يُحمّل الموظفين والإداريين بالمؤسسات المالية أي مسؤولية عن الخسائر اللاحقة الناجمة عن التعامل مع القروض والاستثمارات وفقاً للإجراءات الصحيحة، شريطة انتفاء القصد والخطأ الجسيم. والهدف من ذلك هو تشجيع المؤسسات المالية على زيادة توفير الأموال للقطاعات التي قد تتجنبها بسبب تحفظاتها على المخاطر.
قال مسؤول بلجنة الخدمات المالية: "نستمع بشكل كافٍ إلى الصعوبات التي تواجهها المؤسسات المالية في الميدان والآراء المتعلقة بالحصانة، وعلى أساس ذلك سنعمل على إعداد تدابير تحسين نظامي تتماشى مع أهداف التمويل الإنتاجي".
كما تعزز المؤسسات المالية نفسها نظمها الداخلية من خلال إنشاء وحدات متخصصة أو إعادة تنظيم الوحدات القائمة، وإدراج الإنجازات ذات الصلة في مؤشرات الأداء الرئيسية للموارد البشرية. وفي هذا السياق، يتسع نطاق توفير التمويل الإنتاجي. فمنذ تطبيق سياسة التمويل الإنتاجي في الربع الرابع من السنة الماضية، وفرت المؤسسات المالية في المجموع مبلغ 272.3 تريليون وون حتى نهاية يوليو من السنة الحالية. وتتضمن الخطط تنفيذ مبلغ إجمالي قدره 1560 تريليون وون على مدى السنوات الخمس القادمة.
وبموازاة ذلك، تجري عملية الإفصاح العلني عن إنجازات التمويل الإنتاجي. فتعتزم لجنة الخدمات المالية نشر كتاب وقائع يضم إنجازات سياسة التمويل الإنتاجي ابتداء من الربع الرابع من السنة الحالية، وتخطط المؤسسات المالية لنشر كتب بيضاء خاصة بها في كانون الأول القادم، وتصدر تقارير سنوية تتضمن الإنجازات السنوية في مايو من السنة القادمة. وعند الإفصاح الخارجي عن إنجازات التوريد حسب كل مؤسسة مالية والخطوات المتخذة والحالات الناجحة، ستشكل فعلياً "بطاقة أداء" يمكن من خلالها مقارنة إنجازات التمويل الإنتاجي بين المؤسسات المالية.
مع تشابك تقييم الأداء والحصانة والإفصاح عن الإنجازات، تظهر آمال في إمكانية حفز مشاركة المؤسسات المالية في التمويل الإنتاجي. وخاصة بالنسبة للشركات الابتكارية والشركات الناشئة التي كان من الصعب عليها الحصول على التمويل بموجب أساليب المراجعة التقليدية لافتقارها إلى الضمانات والأداء المالي الكافيين، فمن المتوقع أن تتمكن المؤسسات المالية من توفير الأموال بشكل أكثر فاعلية.
لكن يثير البعض مخاوف من أن التركيز الحصري على توسيع نطاق التوريد قد يؤدي إلى إهمال إدارة السلامة المالية. فمع اشتداد المنافسة بين المؤسسات المالية على إنجازات التمويل الإنتاجي، قد يحدث أن تزيد المؤسسات من التوريد دون دراسة كافية للمخاطر. وإذا تحولت هذه الأموال الموزعة إلى قروض معيبة نتيجة تدهور الصناعة لاحقاً، فستتحمل المؤسسات المالية النتائج مباشرة. هناك أيضاً احتمالية تركز الأموال لدى الشركات الممتازة نسبياً ذات درجة مخاطر أقل.
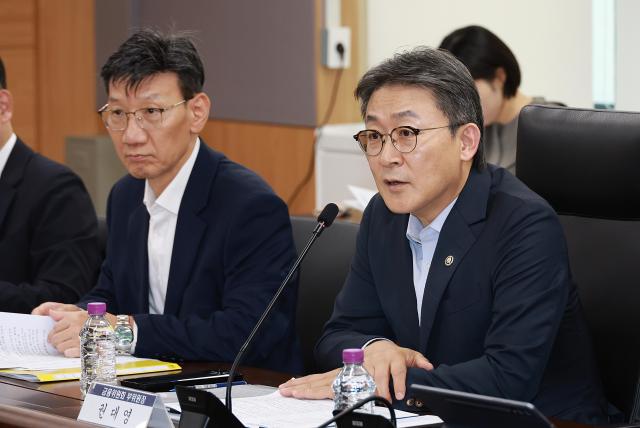
وكان كوون دايه-يونج، نائب رئيس لجنة الخدمات المالية، قد أكد على ضرورة "تطوير نظام تحقق ذاتي للتأكد من امتثال التمويل الإنتاجي للشروط ذات الصلة، وتجنب الاتهام بتضخيم إنجازات التمويل الإنتاجي".
قال مسؤول بالقطاع المالي: "عندما تتضح نطاقات وشروط الحصانة المتعلقة بالتمويل الإنتاجي، من المتوقع أن توفر بيئة تمكن المؤسسات المالية من النظر بشكل أكثر فاعلية في تقديم الائتمان والاستثمار للشركات الابتكارية والشركات الناشئة". وأضاف: "لكن بما أن السلطات تسعى أيضاً لتنشيط توفير التمويل للعاملين بالعمل الحر والمشروعات الصغيرة والمتوسطة، فمن الضروري إعداد تدابير إدارة السلامة المالية تأخذ في الاعتبار تدهور أحوال الأعمال وزيادة إغلاق المشاريع".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.