
«اختيار معقول لضمان كفاءة الإدارة الضريبية والاستقرار القانوني»
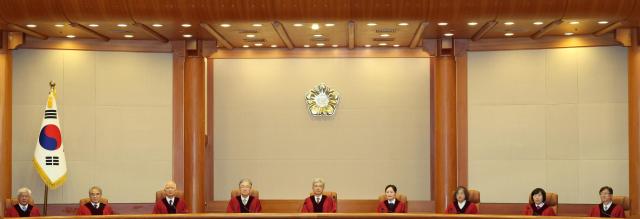
قضت المحكمة الدستورية بدستورية طريقة الفرض الضريبي على سوائل السجائر الإلكترونية، التي تطبق معدل ضريبة ثابت بناءً على حجم السائل بغض النظر عن محتوى النيكوتين فيه.
أصدرت المحكمة الدستورية قرارها في السابع عشر من الشهر الحالي بشأن دعوى دستورية قدمتها شركات استيراد وبيع سوائل السجائر الإلكترونية، منها شركة هاكا كوريا وغيرها، ضد المواد القانونية في قانون الضريبة الاستهلاكية المحددة السابق التي تحدد معدلات الضريبة. وقد أصدرت المحكمة قرارها بالإجماع بين جميع القضاة بالقضاء بدستورية هذه الطريقة الضريبية.
كانت تلك الشركات قد احتجت سابقاً بأنه لما كانت محتويات السجائر الإلكترونية المستوردة من الصين وغيرها تحتوي على محلول النيكوتين المستخلص من سيقان التبغ وليس أوراقه، فإنها لا تندرج تحت تعريف التبغ بموجب قانون مشروع التبغ، وبالتالي رفضت دفع الضرائب. كان هذا الموقف مستنداً إلى نص قانون مشروع التبغ قبل تعديله في العام السابق، الذي كان ينص على أن التبغ يجب أن يُصنّع من «أوراق التبغ الطازج» كمادة خام.
غير أن السلطات الضريبية رأت أن المنتجات المستوردة تتضمن «محلول نيكوتين مستخلص من أوراق التبغ الطازج» وقررت تصنيفها كتبغ، وفرضت عليها الضريبة الاستهلاكية المحددة أو ضريبة استهلاك التبغ.
طعنت الشركات في هذا القرار معتجة بأن فرض الضريبة بناءً على حجم السائل فقط، دون مراعاة تركيز أو محتوى النيكوتين، يعتبر طريقة غير معقولة. كما زعمت أن فرض الضريبة بصورة موحدة حتى في الحالات التي لم تتمكن فيها من تحميل الضريبة على المستهلكين يشكل انتهاكاً لحقوق الملكية، فقدمت دعوى دستورية للطعن في صحة هذا القانون. بعد رفض محكمة عادية طلب إحالة الدعوى للفصل في دستوريتها، لجأت الشركات إلى المحكمة الدستورية.
أيدت المحكمة الدستورية موقف السلطات الضريبية واعترفت بمعقولية الطريقة الضريبية الحالية. وقالت المحكمة: «إن حجم محلول النيكوتين يمكن التحقق منه بشكل موضوعي وسهل القياس»، معتبرة إياه «اختياراً معقولاً لضمان كفاءة الإدارة الضريبية والاستقرار القانوني».
أضافت المحكمة أن «هذه الطريقة الضريبية تتوافق مع مبدأ تطبيق معايير ضريبية تتناسب مع الشكل النهائي لتوزيع وبيع كل نوع من أنواع التبغ»، و«تساهم في الحد من الاستهلاك الضار من خلال زيادة أسعار التبغ والإسهام في تعزيز صحة المواطنين».
أكدت المحكمة كذلك أن «استخدام ظروف شخصية وموضوعية مثل ما إذا تم تحميل الضريبة على المستهلك أم لا كمعايير ضريبية قد يؤدي إلى إلحاق الضرر بالتوحيد والقابلية للتنبؤ بفرض الضرائب»، مشددة على أن «مسؤولية المستوردين والبائعين التحقق من أن البضائع المستوردة تندرج ضمن الأشياء الخاضعة للضريبة، والإبلاغ عنها بدقة».
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.