
القروض العقارية بأسعار منخفضة تنتهي فترة الفائدة الثابتة لمدة 5 سنوات تدريجياً
68% من المقترضين الجدد يختارون الفائدة المتغيرة... الضغط يزداد مع رفع الفائدة في كوريا الجنوبية والولايات المتحدة
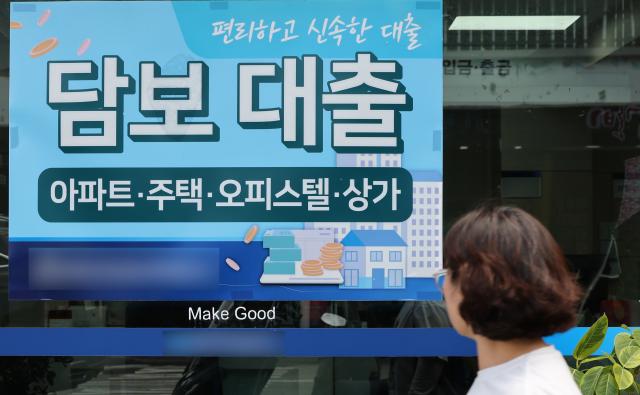
لافتة إعلان قرض عقاري مضمون برهن في مؤسسة مالية بسيول. [الصورة=وكالة يونهاب]
يواجه حاملو القروض العقارية المختلطة لمدة 5 سنوات، التي تم الحصول عليها في فترة الفائدة المنخفضة، حالياً فترة إعادة تحديد الفائدة. قد يشهد المقترضون الذين كانوا يدفعون فائدة بنسبة 2 إلى 3 في المائة تحويلاً إلى معدلات فائدة حالية تقارب 5 في المائة، مما قد يؤدي إلى زيادة دفعاتهم الشهرية بعشرات الآلاف من الوون. في الوقت الذي اختار فيه ما يقارب 70 في المائة من المقترضين الجدد الفائدة المتغيرة، يواصل كل من البنك المركزي الكوري والبنك الاحتياطي الفيدرالي الأمريكي رفع أسعار الفائدة الأساسية، مما يزيد من أعباء الفوائد على الأسر.
وفقاً لمؤسسات القطاع المالي بتاريخ 18 سبتمبر، بدأت فترات تطبيق الفائدة الثابتة لمدة 5 سنوات على المقترضين الذين حصلوا على قروض عقارية مختلطة في عام 2021 بالانتهاء تدريجياً اعتباراً من هذا العام. القروض العقارية المختلطة هي منتجات تطبق فائدة ثابتة للسنوات الخمس الأولى، ثم تُعاد مراجعة الفائدة على دورة سداسية أو سنوية.
على افتراض أن مقترضاً حصل في أغسطس 2021 على قرض بمبلغ 300 مليون وون بسعر فائدة سنوي قدره 2.98 في المائة وسداده على مدى 30 سنة بطريقة الدفع المتساوي (أصل + فوائد)، فإن الدفعة الشهرية الأولى تبلغ حوالي 1 مليون و 260 ألف وون. بعد 5 سنوات، يتبقى رصيد أصلي قدره حوالي 266 مليون و 600 ألف وون. إذا تمت إعادة تحديد سعر الفائدة على المدة المتبقية البالغة 25 سنة بنسبة 5.15 في المائة سنوياً، فستزيد الدفعة الشهرية إلى حوالي 1 مليون و 580 ألف وون، أي بزيادة قدرها 320 ألف وون. الأعباء السنوية للأصل والفوائد ستزيد بحوالي 3 مليون و 840 ألف وون.
بنفس الشروط، المقترض الذي استقرض 500 مليون وون ستزيد دفعاته الشهرية من حوالي 2 مليون و 100 ألف وون إلى 2 مليون و 640 ألف وون، أي بزيادة قدرها حوالي 530 ألف وون. وسيتحمل سنوياً عبئاً إضافياً قدره حوالي 6 مليون و 400 ألف وون. قد تختلف معدلات الفائدة المعاد تحديدها والدفعات الفعلية حسب سعر الفائدة الأساسي للمنتج وسعر الهامش وشروط الخصم الأخرى.
ليس فقط حاملو القروض المختلطة السابقون هم المعرضون لأعباء الفائدة. وفقاً للبنك المركزي الكوري، بلغت نسبة الفائدة المتغيرة بين القروض العقارية الجديدة المقدمة في يوليو 68.1 في المائة. هذا يعني أن ما يقارب 7 من كل 10 قروض عقارية جديدة اختارت منتجات تتأثر بتقلبات أسعار السوق. يُفسَّر هذا بأن المقترضين اختاروا فائدة أولية أقل من المعدل الثابت مع توقع أن تنخفض الأسعار في المستقبل.
غير أن اتجاهات الفائدة الحالية تتحرك في الاتجاه المعاكس لتوقعات المقترضين. بعد أن رفع البنك المركزي الكوري سعر الفائدة الأساسي مرتين متتاليتين، قام البنك الاحتياطي الفيدرالي الأمريكي أيضاً برفع سعر الفائدة الأساسي إلى نطاق 3.75 إلى 4.00 في المائة بزيادة قدرها 0.25 نقطة مئوية في 16 سبتمبر (بالتوقيت المحلي). مع فتح البنك الاحتياطي الفيدرالي الباب أمام احتمالية رفع إضافي، تشير الملاحظات إلى أن أسعار السوق المحلية قد تواجه ضغوطاً صعودية مستمرة.
مؤشر كوبيكس، المستخدم كسعر فائدة أساسي للقروض العقارية ذات الفائدة المتغيرة على أساس القروض الجديدة المقدمة، كان عند مستوى 3.18 في المائة سنوياً في الشهر الماضي، وهو نفس معدل الشهر السابق. على الرغم من توقف الاتجاه الصعودي الذي استمر منذ مارس، قد تنعكس الزيادات في معدلات التمويل البنكي مثل الودائع والمدخرات وأوراق البنك بتأخير زمني.
القروض ذات الفائدة المتغيرة بفترة إعادة تقييم سداسية قد تتأثر بالفترة المتغيرة للفائدة بدءاً من المقترضين الذين حصلوا على قروض في النصف الأول من هذا العام عند دخول النصف الثاني من السنة. كانت معدلات القروض العقارية للبنوك التجارية الأربعة الكبرى (البنك الكوري الوطني وبنك شينهان وبنك هانا وبنك وري) في اليوم السابق عند 4.95 إلى 6.91 في المائة للفائدة الثابتة والمختلطة، وبين 4.29 و6.00 في المائة للفائدة المتغيرة.
مع زيادة احتمالية رفع الفائدة، يُتوقع أن ينتقل المزيد من المقترضين من الفائدة المتغيرة إلى الثابتة. على افتراض أن مقترضاً برصيد قرض قدره 300 مليون وون وفترة سداد متبقية قدرها 25 سنة ينتقل من فائدة متغيرة بنسبة 5.15 في المائة إلى فائدة ثابتة بنسبة 4.75 في المائة، ستنخفض الدفعة الشهرية من حوالي 1 مليون و 780 ألف وون إلى 1 مليون و 710 ألف وون، أي بانخفاض قدره حوالي 70 ألف وون.
بافتراض بسيط أن كلا المعدلين يبقيان ثابتين طوال فترة السداد المتبقية، ستنخفض إجمالي الفوائد بحوالي 20 مليون و 920 ألف وون. غير أنه إذا انخفضت الفائدة المتغيرة لاحقاً، فقد تكون مبالغ الادخار الفعلية أقل من ذلك. يختلف معدل الفائدة عند التحويل أيضاً حسب الجدارة الائتمانية للمقترض وقيمة الضمان وشروط الخصم.
يجب أيضاً التحقق من رسوم السداد المبكر. بتطبيق معدل رسم قدره 0.65 في المائة على رصيد قرض قدره 300 مليون وون بشكل مبسط، ستبلغ التكاليف الأولية 1 مليون و 950 ألف وون. لتعويض هذا من خلال انخفاض الدفعة الشهرية، سيستغرق الأمر حوالي 28 شهراً. غير أن الرسوم الفعلية تختلف حسب الفترة المنقضية منذ إصدار القرض وطريقة حساب كل بنك. عادة، بعد مرور 3 سنوات من إصدار القرض، يتم إلغاء الرسوم في العديد من المنتجات، لذلك قد يتمكن مقترضو القروض المختلطة لعام 2021 من التحويل دون رسوم إضافية في بعض الحالات.
ينصح الخبراء بعدم اتخاذ القرار بشأن نوع القرض بناءً على توقعات الفائدة وحدها، بل بمراعاة فترة احتفاظك بالقرض وفترة إعادة تقييم الفائدة ورسوم السداد المبكر معاً.
قال تشو دونغ-غون، الأستاذ الفخري بقسم الاقتصاد في جامعة مونجي: "في بيئة يرفع فيها الاحتياطي الفيدرالي معدلات الفائدة، من الصعب على كوريا الجنوبية وحدها أن تسير في الاتجاه المعاكس، لذلك هناك احتمالية لمزيد من الزيادات في الفائدة". وأضاف: "في فترة ارتفاع الفائدة، قد يكون من الأفضل اختيار قروض عقارية بفائدة ثابتة لتقليل تقلبات أعباء الفائدة بدلاً من الفائدة المتغيرة".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.