
شركات البتروكيماويات الكورية تفتقر إلى القدرة التنافسية في التكاليف مقابل الصين والشرق الأوسط
مستوى التحول نحو المنتجات المتخصصة لا يزال ناقصاً... الحاجة إلى تنويع أساليب التحول
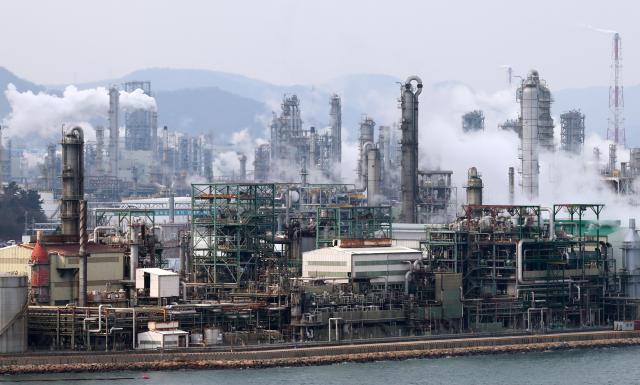
أظهرت دراسة حديثة أن شركات البتروكيماويات في الصين والشرق الأوسط تعمل على توسيع إنتاجها من المنتجات العامة (الإيثيلين والبروبيلين والبيوتاديين)، بينما يظل التحول نحو المنتجات المتخصصة (المنتجات عالية القيمة المضافة) لدى الشركات الكورية قاصراً. وتشير التحليلات إلى أن تراجع القدرة التنافسية الهيكلية للمنتجات العامة أمر حتمي، لذا فإن تحول الشركات الكورية نحو المنتجات المتخصصة ليس خياراً بل ضرورة حتمية للبقاء.
أصدرت وكالة التقييم الائتماني الكورية في الرابع والعشرين من الشهر الجاري تقريراً بعنوان "تحول الكيمياء الكورية: تجاوز حدود المنتجات العامة نحو المتخصصة"، وفيه أوضحت نتائج هذا التحليل، مؤكدة على ضرورة أن تعيد الشركات البتروكيماوية الكورية هيكلة محافظها الاستثمارية بالابتعاد عن المنتجات العامة والتحول نحو إنتاج المنتجات المتخصصة المرتبطة بالصناعات الموثوقة عالمياً مثل أشباه الموصلات والعروض البصرية والبطاريات الثانوية والسيارات والبناء البحري.
وفقاً للتقرير، فإن استراتيجية التصدير القائمة على المنتجات العامة الموجهة نحو السوق الصينية، التي كانت تقود الازدهار البتروكيماوي قبل حوالي عشر سنوات، لم تعد فعالة. إن توسيع الصين لمصانع المنتجات العامة من خلال مرافق تقسيم النافتا ومرافق تقسيم الفحم يتم دفعه بسياسات حكومية صينية تتجاوز الربحية قصيرة الأجل، بهدف تحقيق الاكتفاء الذاتي والأمن اللوجستي للإمدادات. وعلى عكس الشركات الخاصة الكورية، لا يتوقع أن تؤدي تدهور الربحية إلى تخفيض فوري في العرض.
لذا فإن وكالة التقييم الائتماني الكورية تشخص أن الركود الحالي في صناعة البتروكيماويات، بخلاف دورات الازدهار والركود التي تكررت في الماضي، لن يتعافى بشكل طبيعي مع مرور الوقت.
على وجه الخصوص، المنتجات العامة تعتمد على العوامل العالمية للإمداد والطلب والقدرة التنافسية في التكاليف في تحديد الربحية، حيث تتمتع الصين بميزة المجمعات المتكاملة الضخمة للتكرير والبتروكيماويات والسوق الداخلية الواسعة، بينما يتمتع الشرق الأوسط بالمواد الخام الرخيصة والابتكارات العملية مثل مرافق تقسيم الزيت الخام، مما يوفر لكل منهما قدرة تنافسية قوية في التكاليف.
في المقابل، تعاني الشركات الكورية من اعتماد عالي على النافتا المستوردة وطلب محدود على السوق الداخلية، مما يجعل تحقيق الربحية أكثر صعوبة.
لذا فإن الشركات الكورية مضطرة إلى تغيير منتجاتها الرئيسية نحو المنتجات المتخصصة التي لا تستطيع الصين والشرق الأوسط إنتاجها بسبب حدود تقنية أو نقص الطلب.
المنتجات المتخصصة تحدد أسعارها بناءً على القيمة المضافة المقدمة للعميل وليس بناءً على تكاليف الإنتاج البسيطة، مما يتطلب تصميماً مخصصاً حسب متطلبات كل عميل وعمليات تقييم وتصديق طويلة الأجل. وبالتالي، يتطلب دخول شركات البتروكيماويات من الصين والشرق الأوسط إلى هذه الأسواق وقتاً طويلاً، مما يتيح للشركات الكورية فرصة تحقيق ميزة تنافسية مختلفة خلال هذه الفترة.
في الواقع، شركات البتروكيماويات اليابانية والأوروبية التي فقدت القدرة التنافسية في الأسعار أمام الشركات الكورية في الماضي، قامت منذ عقود بتقليص أعمال المنتجات العامة منخفضة الربحية وإعادة هيكلة عملياتها نحو المنتجات المتخصصة مثل الراتنجات عالية الأداء والمواد الإلكترونية، مما ساهم في نجاتها.
في كوريا الجنوبية، يتم إنشاء طلب جديد مستمر على المواد عالية الخصائص من خلال نمو الصناعات المتقدمة مثل الذكاء الاصطناعي وأشباه الموصلات والسيارات الكهربائية والبطاريات والتكنولوجيا الحيوية، بالإضافة إلى الانتقال البيئي الصديق. تشمل مجالات المنتجات المتخصصة التي يمكن للشركات الكورية أن تحقق فيها ميزة الراتنجات الوظيفية والمواد اللاصقة والمواد الطلائية والإضافات المشتقة من الكسور C4 و BTX.
تحليل وكالة التقييم الائتماني الكورية يوضح: "كلما تطورت الصناعة، زادت المتطلبات المفروضة على المواد من حيث النقاء العالي والمقاومة الحرارية والعزل الكهربائي والخصائص المبددة للحرارة والأداء الأعلى والوظائف المركبة. مع توسع التطبيقات من خلال تحسين مواصفات المواد الموجودة واعتماد المواد الوظيفية الجديدة، يمكن لشركات المواد التي تمتلك قدرة تقنية مختلفة أن تحقق قيمة مضافة عالية وأساساً نمائياً مستقراً".
ومع ذلك، أظهرت الدراسة أن مستوى التحول نحو المنتجات المتخصصة لدى الشركات البتروكيماوية الكورية لا يزال قاصراً. وفقاً لدراسة وكالة التقييم الائتماني الكورية، عند تحليل مستوى استجابة الشركات البتروكيماوية الرئيسية المحلية للتحول بناءً على ثلاث معايير هي الوضع الحالي للتحول والخطط متوسطة وطويلة الأجل والقدرة المالية، بلغ متوسط درجات ثماني شركات حوالي 2.1 نقطة من أصل 5.
فيما يتعلق بالوضع الحالي للتحول، لم تتجاوز نسبة إيرادات المنتجات المتخصصة 50% لدى جميع الشركات، حيث أظهرت شركة إل جي كيمكال فقط مستوى نسبي أفضل بالاقتراب من 50%. في الخطط متوسطة وطويلة الأجل، حققت شركة لوتي كيميكال وإل جي كيمكال تقييمات عالية من خلال الإفصاح عن خطط تنفيذية محددة تتضمن إعادة تنظيم الأعمال والاستثمارات الجديدة. من ناحية القدرة المالية، حققت الشركات التي تتمتع بمؤشرات استقرار مالي نسبي جيد والتي تسعى إلى تصفية الأصول تقييمات عالية.
تختلف أساليب دفع التحول نحو المنتجات المتخصصة حسب أساس الأعمال والظروف المالية لكل شركة. شركة إل جي كيمكال وشركة لوتي كيميكال تتبنيان نمط "إعادة هيكلة المحفظة" من خلال تقليص حصة أعمال المنتجات العامة وإعادة تخصيص الموارد نحو أعمال المتخصصة والنمو الجديد، بينما تتبنى شركة اتش آند إل أدفانسد (الشركة المشتركة بين هيونداي ديه إس وروتي كيميكال) وشركة ييوتشيون إن سي سي (الشركة المشتركة بين هانوا سوليوشن وديي إل كيميكال وروتي كيميكال) نمط "التكامل والكفاءة" من خلال الأولوية لتكامل وتحسين كفاءة المرافق الأعلى تدفقاً (المنتجات العامة) مع توسيع مجموعات المنتجات السفلى عالية القيمة المضافة (المنتجات المشتقة).
شركة إس كي جيو سينترك تتبنى نمط "التنويع المستند على التعاون" من خلال تأسيس مشاريع مشتركة وتوزيع أعباء الاستثمار والمخاطر الأعمالية أثناء توسيع مجموعات المنتجات عالية القيمة، بينما تندرج شركات كم-هو بتروكيميكالز وإس كي بي آي سي جلوبال وهيوسونغ كيميكالز ضمن نمط "تحسين الأعمال الرئيسية" من خلال تعزيز القدرة التنافسية وزيادة القيمة المضافة للمنتجات الرئيسية الموجودة.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.