
تكاليف التطوير من الدرجة الأولى: 8-10 ملايين وون لكل 3.3 متر مربع... الأصول القائمة أقل بنسبة 20-30%
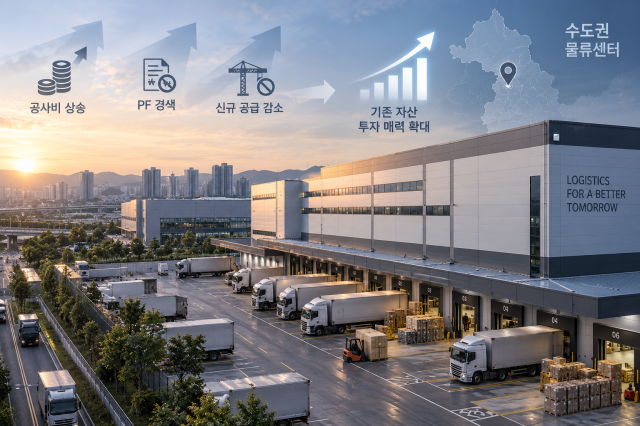
أظهر تحليل حديث أن سوق مراكز الخدمات اللوجستية في منطقة العاصمة يشهد ارتفاعاً في الجاذبية الاستثمارية للأصول القائمة، وذلك مع تراجع التطوير الجديد بسبب تشديد تمويل المشاريع وارتفاع تكاليف الإنشاء. وفي الوقت الذي أصبحت أسعار الشراء والبيع للمراكز اللوجستية القائمة أقل من تكاليف التطوير الجديد، تقل الإمدادات بشكل ملحوظ، مما يدفع المستثمرين العالميين الكبار إلى الإقبال بنشاط على شراء مراكز الخدمات اللوجستية في منطقة العاصمة.
بحسب تقرير "اتجاهات سوق مراكز الخدمات اللوجستية في منطقة العاصمة والتوقعات المستقبلية" الصادر عن شركة شين يونغ أسيت للخدمات العقارية الشاملة في 23 من الشهر الجاري، فإن سوق مراكز الخدمات اللوجستية في منطقة العاصمة دخلت مرحلة من العجز الهيكلي في الإمدادات، حيث انخفضت جدوى التطوير الجديد بشكل حاد.
ارتفعت تكاليف التطوير الفعلية لمراكز الخدمات اللوجستية من الدرجة الأولى ذات درجة الحرارة العادية في منطقة العاصمة إلى مستوى 8-10 ملايين وون لكل 3.3 متر مربع. وفي المقابل، تتشكل أسعار الصفقات الفعلية للمراكز اللوجستية من الدرجة الأولى القائمة عند مستوى 5-10 ملايين وون لكل 3.3 متر مربع، أي بما يقل بنسبة 20-30% عن تكاليف التطوير الجديد. وفيما يتعلق بالأصول الضعيفة المعروضة في المزادات والمبيعات القسرية، فقد انخفضت أسعارها إلى 4.5-5.5 ملايين وون لكل 3.3 متر مربع، مما يعادل 50-60% من تكاليف التطوير.
يرى محللو شين يونغ أسيت أن هذا الفارق في الأسعار سيعمل كحد فاصل يقيد الانخفاض الإضافي في أسعار الأصول القائمة. فعندما تصبح تكاليف شراء الأصول المكتملة بالفعل أقل من تكاليف بناء مراكز جديدة، تزداد الجاذبية الاستثمارية النسبية للأصول الراقية والقائمة.
على وجه الخصوص، مع بدء انخفاض الإمدادات الجديد بشكل جدي، تتغير حركات المستثمرين أيضاً. فالأموال التي تسعى للحصول على عوائد قصيرة الأجل وسط أعباء أسعار الفائدة والرافعة المالية تتخذ موقفاً متحفظاً، بينما تسعى الصناديق المحلية والمستثمرون الاستراتيجيون والأموال العالمية الكبيرة التي تتمتع بقدرة على الإدارة الطويلة الأجل إلى إيجاد فرص الشراء.
يتأثر سوق الإيجار أيضاً بانخفاض الإمدادات الجديدة. مع تراجع الإمدادات الجديدة من مراكز الخدمات اللوجستية وتركز الطلب على الأصول ذات الموقع الجيد، يتراجع الاتجاه نحو الإيجارات المجانية. وتتسع الممارسات المتعلقة بزيادة الإيجار بمعدل ثابت 2-3% سنوياً والعقود المرتبطة بمؤشر أسعار المستهلك، مما يؤدي إلى تحسن صافي دخل العمليات والاستقرار في التدفقات النقدية للأصول الراقية.
وعلى هذا الأساس، تنقسم استراتيجيات الاستثمار في مراكز الخدمات اللوجستية. الاستراتيجية الأولى هي استراتيجية "كور" (Core)، التي تقوم على شراء مراكز خدمات لوجستية من الدرجة الأولى بأسعار أقل من تكاليف التطوير مع ضمان مستأجرين راقيين وعقود إيجار طويلة الأجل. والاستراتيجية الثانية هي استراتيجية "إضافة القيمة" (Value-Add)، التي تقوم على الاستحواذ على الأصول الضعيفة المعروضة في المزادات والمبيعات القسرية بأسعار منخفضة، ثم تحسين قيمتها من خلال تغيير هياكل العقود الإيجارية أو الاستخدام.
من حيث المناطق المختلفة، يرى محللو شين يونغ أسيت أن استراتيجية الاختيار الانتقائي لشراء مراكز خدمات لوجستية أساسية تتمتع بمواقع آخر ميل في المناطق الغربية والشمالية الغربية فعالة، بينما في المناطق الجنوبية الشرقية والجنوبية، تكون استراتيجيات الاستثمار التي تستفيد من الفوارق بين أسعار الصفقات العادية والمزادات والمبيعات القسرية أكثر فعالية.
قال جين وون تشانغ، مدير قسم الاستشارات الاستثمارية بشركة شين يونغ أسيت: "حالياً في منطقة العاصمة، شراء الأصول القائمة أفضل من بناء مراكز جديدة من حيث الجدوى الاقتصادية". وأضاف: "مع تشديد الإمدادات الجديدة، ستزداد الندرة النسبية للأصول الراقية المكتملة بالفعل بشكل تدريجي".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.