
توسيع القروض بأسعار فائدة ثابتة طويلة الأجل... مناقشات حول حوافز القطاع المصرفي
الحفاظ على نسبة خدمة الديون المرهقة... مخاوف من انكماش قروض المقترضين الفعليين
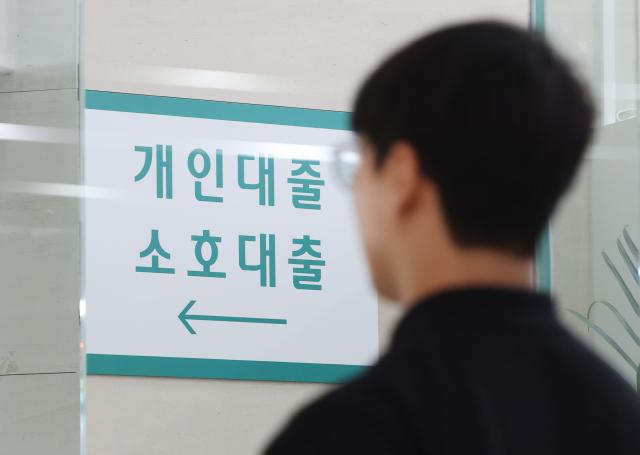
نافذة قروض في أحد البنوك التجارية بمدينة سيول. [الصورة: وكالة يونهاب]
مع استمرار ارتفاع أسعار الفائدة، يتوقع أن تعزز السلطات المالية في كوريا الجنوبية الحماية الموجهة لتخفيف أعباء الفائدة على المقترضين الضعفاء. تركز الخطة على توسيع العرض من التمويل السياسي للطبقات الضعيفة والرهون العقارية السياسية، بالتوازي مع تشجيع القطاع المصرفي على توسيع نطاق القروض بأسعار فائدة ثابتة طويلة الأجل.
وفقاً لما أفادت به الدوائر المالية في 27 سبتمبر، تنظر لجنة الخدمات المالية في خطط لتوسيع عرض برامج التمويل السياسي للطبقات الضعيفة مثل "حسّان سان" وقروض "بوم جاتساري" و"ديديمدول" إلى جانب المنتجات المالية السياسية الأخرى. يعكس ذلك الرغبة في تقليل مخاطر تقلب أسعار الفائدة بشكل خاص للأسر منخفضة الدخل وذات التصنيف الائتماني المنخفض، خاصة مع ارتفاع المعدلات في السوق الحرة مما يزيد من أعباء الفائدة على حملة القروض ذات الأسعار المتغيرة.
كما سيشهد العام القادم توسعاً في عرض التمويل السياسي للطبقات الضعيفة. من المخطط توفير تمويل إجمالي قدره 6 مليارات وون (مع تخصيص 3 مليارات وون من الميزانية العامة) لبرنامج "ك-حماية سبل العيش" الذي يقدم قروضاً صغيرة طويلة الأجل موجهة للمقترضين منخفضي الائتمان.
كما سيزيد نطاق عرض برنامج "حسّان سان" من 5.9 تريليون وون هذا العام إلى 6.2 تريليون وون في العام القادم. بالإضافة إلى ذلك، تُدرس الجهات المعنية توسيع عرض الرهون العقارية السياسية مثل "بوم جاتساري" و"ديديمدول" لتخفيف أعباء السكن على الطبقات الضعيفة. وتتطلع لجنة الخدمات المالية إلى تقديم طلب إضافي إلى البرلمان بشأن زيادة الميزانيات المتعلقة بمنتجات التمويل السياسي.
تعتزم السلطات المالية أيضاً تشجيع البنوك على توسيع الآليات الموجهة لتقليل تأثير ارتفاع أسعار الفائدة. ويبرز من بين هذه الآليات نظام "السقف الأقصى لسعر الفائدة" الذي يحدد حداً أقصى لمعدل الفائدة على القروض. وقد اقترحت بنك وووري مؤخراً "سقفاً للفائدة بنسبة 7% على القروض الائتمانية".
غير أن المشكلة تكمن في القدرة التنافسية السعرية لمنتجات الأسعار الثابتة. فحتى وإن توفرت حماية من مخاطر ارتفاع الفائدة، فإن المعدل المطبق فوراً قد يكون أعلى من المعدل المتغير، مما يجعل من الصعب جذب المقترضين. حالياً، تتجاوز أسعار الفائدة على القروض العقارية بسعر ثابت لمدة 10 سنوات لدى بعض البنوك نسبة 1% عن معدل القروض العقارية ذات الأسعار المتغيرة لمدة 6 أشهر. لذلك تنوي السلطات المالية مناقشة إجراءات توفير حوافز تمكّن البنوك من خفض أسعار الفائدة وإطلاق منتجات قروض بأسعار ثابتة طويلة الأجل.
من المتوقع كذلك أن يتم الحفاظ على نسبة خدمة الديون المرهقة (DSR) في ظل ارتفاع أسعار الفائدة لفترة من الوقت. تعكس نسبة خدمة الديون المرهقة نظاماً يأخذ في الاعتبار احتمالية زيادة أعباء تسديد أقساط القروض بسبب ارتفاع أسعار الفائدة خلال فترة استخدام القرض، من خلال فرض معدل فائدة إضافي معين عند حساب نسبة الخدمة. وبينما يقلل هذا النظام من المبلغ الذي يمكن اقتراضه فوراً، فإنه يعمل بمثابة وسادة حماية تمنع الارتفاع الحاد في أعباء التسديد في حال ارتفاع الفائدة مستقبلاً.
إلا أن هناك ملاحظات تشير إلى ضرورة تطبيق الضوابط بمرونة وفقاً لدخل المقترضين وقدراتهم على السداد. فتخفيض حدود القروض بشكل موحد خلال مرحلة ارتفاع أسعار الفائدة قد يؤدي أيضاً إلى انكماش التمويل المتاح للطبقات الضعيفة والمقترضين الفعليين.
كيم ديجونغ، أستاذ بكلية الإدارة بجامعة سيجونغ، قال: "خلال مرحلة ارتفاع أسعار الفائدة، تزداد أعباء الفائدة على المقترضين الضعفاء، لذا يصبح توسيع القروض بأسعار ثابتة ضرورياً. يجب توفير دعم التمويل السياسي أو حوافز من جوانب ضريبية وتمويلية لتوسيع نطاق البنوك في التعامل بالقروض بأسعار ثابتة."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.