
نشر خبراء متخصصين بمكاتب التحقيق غير الدورية بالفروع الإقليمية وتوسيع التعاون مع السلطات الضريبية الأجنبية
دمج تحصيل ديون قدرها 16 تريليون وون من إيرادات غير ضريبية وتمديد إرجاء الفحوصات الدورية للمتاجر الصغيرة
تعتزم الإدارة الضريبية الكورية الجنوبية إنشاء فرق متخصصة تربط بين التحقيقات الضريبية ومتابعة الديون المتأخرة، بهدف تتبع وتحصيل الأموال المخفاة بالخارج من المتخلفين عن السداد ذوي الديون الكبيرة والنية السيئة. وستعمل على توسيع التعاون الجمركي مع السلطات الضريبية الأجنبية، وتوحيد تحصيل الديون المتأخرة من الغرامات والعقوبات وغيرها من الإيرادات غير الضريبية المتناثرة بين عدة جهات حكومية.
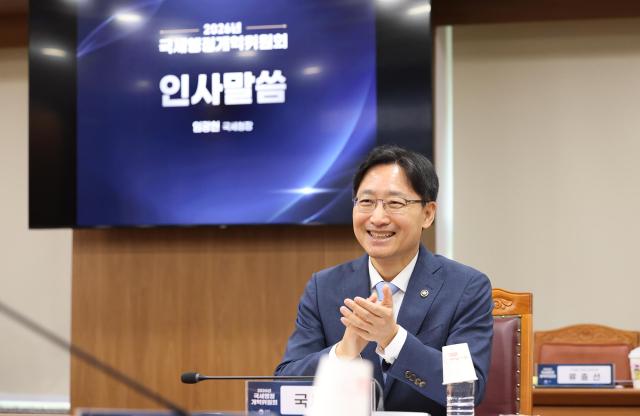
عقدت لجنة إصلاح الإدارة الضريبية اجتماعًا يوم 28 سبتمبر بمكتب إدارة الضرائب بسيول ناقشت فيه توجهات العمليات الضريبية في النصف الثاني من السنة الحالية وتعزيز تحصيل الأموال المخفاة بالخارج، إلى جانب خطط توحيد تحصيل الإيرادات غير الضريبية المتأخرة.
تخطط الإدارة الضريبية لإنشاء فرق متخصصة للربط بين التحقيقات الضريبية والعمليات المتعلقة بتحصيل الديون للمرة الأولى بقسم التحقيق غير الدوري في كل مكتب إقليمي. ستضم هذه الفرق خبراء متخصصين في الديون المتأخرة والتحقيقات غير الدورية والتحقيقات الدولية، بهدف التحقيق في حالات إخفاء الأموال والممتلكات لتفادي إجراءات التحصيل، وعند الكشف عن شبهات تهرب ضريبي لدى شركات معينة، ستعمل على إجراء تحقيقات ضريبية موسعة بحقها بشكل متدرج ومنسق.
حاليًا، يقوم مكتب الرقابة والتحصيل بإجراء تحقيقات تتبع الممتلكات من خلال استقصاءات مالية وعمليات بحث، ومراقبة الحالات التي يتحايل فيها المدينون على إجراءات التحصيل. إلا أن هناك نقاط ضعف حددتها اللجنة، منها نقص الخبرة في قضايا التهرب الضريبي وعدم كفاية تبادل المعلومات عن التهرب وإخفاء الأموال بين عمليات التحقيق الضريبي والتحصيل. ستقوم الفرق المتخصصة الجديدة بسد هذه الفجوات وتعزيز التنسيق بين التحقيقات والتحصيل.
تسعى الإدارة أيضًا إلى توسيع التعاون الدولي لاسترجاع الأموال المخفاة بالخارج فعليًا. رغم أن التعاون في التحصيل متاح مع 77 دولة منها اليابان وأستراليا، إلا أن سلطات الإدارة الضريبية الكورية لا تمتد إلى الخارج، مما يجعل تعاون السلطات الضريبية المحلية ضرورة حتمية. وحتى عند تحديد موقع أموال بالخارج، يجب طلب تنفيذ إجراءات الحجز والتحصيل من السلطات المحلية في الدول المعنية.
لذا تعتزم الإدارة الضريبية زيادة عدد الدول التي تبرم معها اتفاقيات تنفيذية تحدد إجراءات التعاون والحدود السنوية لعدد الطلبات والمبالغ المطلوبة، بما يسرع من تنفيذ الإجراءات. كما ستواصل تعزيز تبادل المعلومات مع دول مثل كمبوديا وليبيريا التي تشكل مخاطر عالية لإخفاء الأموال.
بحثت اللجنة كذلك مسألة توحيد تحصيل ديون الإيرادات غير الضريبية تحت إشراف الإدارة الضريبية. الإيرادات غير الضريبية مثل الغرامات والعقوبات ورسوم إيجار الممتلكات الحكومية، تستند إلى حوالي 300 قانون وتفرضها وتحصلها 64 جهة حكومية بشكل منفصل. وقد ارتفعت الديون المتأخرة من 13.3 تريليون وون عام 2020 إلى 16.2 تريليون وون عام 2024.
أوضحت الإدارة الضريبية أن غياب موحد للوائح التحصيل الموحدة ونقص الخبرة لدى الجهات المختلفة في التحصيل وعدم توفر معلومات كافية عن الدخل والممتلكات يحد من فعالية التحصيل. لذا تسعى إلى سن قانون توحيد التحصيل يتضمن إجراءات الحجز والمزايدة العلنية والإفصاح عن أسماء المتخلفين واستخدام بيانات الفحص الضريبي وتوحيد سلطات التحصيل لدى الإدارة الضريبية. وقد قدمت مسودة القانون في فبراير من هذا العام ثم أحيلت إلى لجنة متخصصة في أبريل ومنها إلى لجنة فرعية.
وفي مرحلة التحضير قبل تطبيق النظام، ستعمل الإدارة على دمج بيانات الديون من جميع الجهات الحكومية وبناء نظام يستخدم معلومات الفحص الضريبي لديها، وبعدها ستقوم بتعزيز المنظمات والكوادر المتخصصة. وكجزء من الاستعدادات، شكلت الإدارة فريق إدارة الديون المتأخرة من 7000 موظف بعقود مؤقتة يقومون خلال الفترة من يوليو إلى ديسمبر من هذا العام بمسح أوضاع 4.24 مليون متخلف عن السداد ودين إجمالي بحوالي 16 تريليون وون.
تتزامن هذه الإجراءات مع تدابير تخفيف العبء عن دافعي الضرائب الملتزمين. تم تمديد انتهاء الإرجاء المؤقت للفحوصات الدورية للمتاجر الصغيرة التي تقل مبيعاتها السنوية عن مليار وون من نهاية يونيو إلى نهاية ديسمبر من هذا العام. وابتداءً من عام 2026، ستضاف المشاريع الصغيرة والمتوسطة التي حصلت على تقديرات من رئيس الوزراء فما فوق في معارض الشركات الصغيرة أو فعاليات تعزيز المشاريع الناشئة إلى قائمة المستفيدين من الإرجاء. وسيتم توسيع فترة الإرجاء من الفحوصات الدورية للشركات المتواجدة خارج سيول إلى ثلاث سنوات كحد أقصى.
وفقًا للإدارة الضريبية، منذ تطبيق سياسة تقليل الفحوصات الموقعية في الفروع في أكتوبر من العام الماضي، انخفضت فترة الوجود الموقعي المتوسطة للفحوصات الدورية من 52 يومًا في أغسطس من هذا العام إلى 33 يومًا. وفيما يتعلق بنظام اختيار توقيت الفحص، من بين 3530 إشعار تم إرسالها خلال أبريل وأغسطس من هذا العام، وافق 88% منها على إجراء الفحص في التوقيت الأول المفضل للدافع.
من جانب آخر، ستتخذ الإدارة موقفًا صارمًا إزاء حالات استخدام الفلل الفاخرة جدًا والسيارات الفاخرة المسجلة باسم شركات للأغراض الشخصية، والتهرب الضريبي المرتبط بممارسات غير عادلة في سوق الأسهم مثل التلاعب بالأسعار، والتهرب الضريبي الناجم عن التواطؤ في الأسعار والاحتكار الذي يضر بالحياة اليومية للمواطنين.
تعتزم اللجنة مواصلة النقاش حول استرجاع الأموال المخفاة بالخارج وتوحيد تحصيل الإيرادات غير الضريبية في منتدى إدارة الضرائب الذي ستنظمه الإدارة بالتعاون مع معهد كوريا لأبحاث النظام الضريبي والمالي خلال النصف الثاني من هذا العام.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.