
تسميات كميات من الأسهم للمراقبة... إلغاء فعلي لثلاث شركات فقط
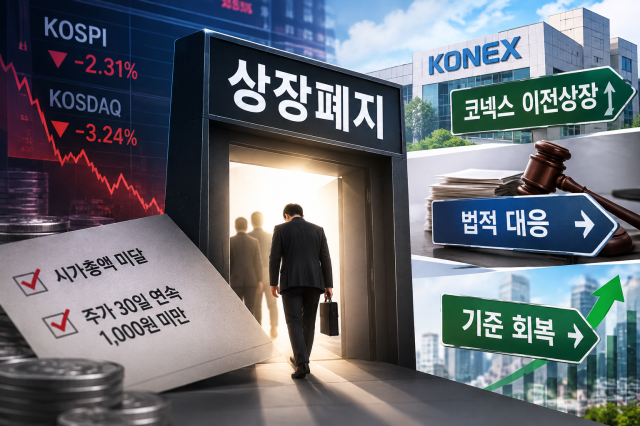
منذ مرور ثلاثة أشهر على تشديد معايير إلغاء الإدراج، باتت الأقدار مختلفة للشركات. فمن بين الشركات التي لم تستوفِ معايير القيمة السوقية والأسعار عند تطبيق النظام في يوليو الماضي، نجح البعض في مغادرة البورصة فعلياً، بينما عمد البعض الآخر إلى استعادة المعايير أو البحث عن النجاة من خلال الانتقال إلى سوق كونيكس أو اتخاذ إجراءات قانونية.
وفقاً لبورصة كوريا الجنوبية في 5 أكتوبر، بلغ عدد الشركات التي تم شطب إدراجها من أسواق كوسبي وكوسداك (باستثناء الشركات الاستثمارية ذات الأغراض الخاصة) خلال الفترة من 1 يوليو إلى 2 أكتوبر ستة عشر شركة، بواقع خمسة عشر شركة من كوسداك وشركة واحدة من كوسبي.
ومن بين هذه الشركات، كانت ثلاث شركات من كوسداك فقط هي التي تم إلغاء إدراجها فعلياً بسبب عدم استيفاء معايير القيمة السوقية بشكل مباشر: كويز وون فونج ماتيريالز ورايت سيونغ ويبتون. تم شطب إدراج كويز في 14 سبتمبر الماضي، تلاه وان فونج ماتيريالز في 21 من الشهر ذاته، فيما غادرت رايت سيونغ ويبتون البورصة في الأول من أكتوبر.
وقد اختلفت الحالة بشكل كبير عند مقارنتها بوضع الشركات عند تطبيق النظام في يوليو الماضي.
رفعت السلطات المالية منذ يوليو الحد الأدنى لمعايير الحفاظ على الإدراج فيما يتعلق بالقيمة السوقية إلى 300 مليار وون لسوق كوسبي و200 مليار وون لسوق كوسداك. وفي الوقت ذاته، تم إدخال معيار جديد يتعلق بما يُعرف بـ "الأسهم الرخيصة"، حيث يتم شطب إدراج الشركات التي يبقى سعر سهمها أقل من 1000 وون لمدة 30 يوم عمل متتالٍ.
في ذلك الوقت، كان هناك قلق كبير من أن الشركات التي لا تستوفي المعايير المشددة قد تصنف بكميات كبيرة كأسهم تحت المراقبة. وفعلاً، تم تصنيف وان فونج ماتيريالز وشينرا إس جي وكي إم فارما ورايت سيونغ ويبتون كأسهم تحت المراقبة في يوليو بسبب عدم استيفاء معايير القيمة السوقية، وهو ما شكّل بداية التحذيرات.
منذ أغسطس، بدأت عملية تصنيف الأسهم تحت المراقبة بجدية. ففي 12 أغسطس وحده، تم تصنيف ستة وثلاثين شركة كأسهم تحت المراقبة أو إضافة أسباب التصنيف لديها بسبب عدم استيفاء معايير القيمة السوقية والأسعار. من بينها، كانت أربع وعشرون شركة تعاني من نقص الأسعار فقط، وتسع شركات من نقص القيمة السوقية، في حين تأثرت ثلاث شركات بكلا الشرطين.
منذ سبتمبر، تحولت تحذيرات "الأسهم تحت المراقبة" إلى إلغاء فعلي للإدراج. وحتى 25 سبتمبر، ارتفع عدد شركات كوسداك التي صدرت بحقها قرارات إلغاء الإدراج بسبب عدم استيفاء معايير القيمة السوقية إلى ثماني شركات: كويز وون فونج ماتيريالز وشينرا إس جي وكي إم فارما وجولد آند إس ورايت سيونغ ويبتون وايه إف دبليو وسيجين تي إس.
ومع ذلك، في ذلك الوقت، كان هناك شركتان فقط تم إلغاء إدراجهما فعلياً: كويز ووان فونج ماتيريالز. لكن عقب شطب إدراج رايت سيونغ ويبتون أيضاً، ارتفع عدد الشركات التي تم إلغاء إدراجها فعلياً بسبب نقص القيمة السوقية إلى ثلاث شركات بحلول 2 أكتوبر.
من ناحية أخرى، لم تختفِ جميع الشركات من البورصة فوراً.
عدلت السلطات المالية النظام الشهر الماضي للسماح للشركات التي تستوفي معايير مالية معينة بالانتقال إلى سوق كونيكس دون تصفية أسهمها إذا كان إلغاء إدراجها ناجماً عن نقص القيمة السوقية البسيط. وتشمل الشركات المستهدفة تلك التي حققت أرباحاً تشغيلية في سنتين من السنوات الثلاث الماضية، أو تلك التي حققت أرباحاً في سنة واحدة مع رأس مال ذاتي يبلغ 200 مليار وون أو أكثر.
تقوم شينرا إس جي باستخدام هذا النظام وتسعى إلى الانتقال إلى الإدراج في سوق كونيكس. وبهذا، تتاح الفرصة للشركات ذات النقص البسيط في القيمة السوقية والتي تتمتع بمستويات كافية من الربحية وقوة رأس المال البقاء في السوق حتى بعد مغادرة كوسداك.
اختارت بعض الشركات الأخرى المواجهة القانونية. فقدمت شركات مثل جولد آند إس وكي إم فارما طلبات حماية مؤقتة إلى المحاكم للطعن في قرارات البورصة وتأجيل إجراءات إلغاء الإدراج.
من جهة أخرى، تمكنت بعض الشركات من تجاوز أسباب التصنيف تحت المراقبة برفع قيمتها السوقية أو أسعار أسهمها. فشركة أو إس بي تمكنت من استئصال سبب نقص القيمة السوقية في 29 سبتمبر وخرجت من قائمة الأسهم تحت المراقبة.
لا تزال عمليات إضافة أسهم جديدة تحت المراقبة مستمرة. ففي سبتمبر، تم تصنيف شركات فاين تيك وكي إس إندسترياز وإس جي جروب وجينيتيكس وهان جو آر تي وكوك يونج جي آند إم وفروم بايو كأسهم تحت المراقبة بسبب نقص القيمة السوقية، وفي أكتوبر، تم تصنيف شركات مثل إن جين بايو وبينو تي آند آر أيضاً.
في ضوء هذه الظروف، قررت السلطات تأجيل موعد تطبيق معايير إضافية. كانت الخطة الأصلية ترفع الحد الأدنى لمعايير القيمة السوقية ابتداءً من يناير القادم إلى 500 مليار وون لكوسبي و300 مليار وون لكوسداك، لكن تم تأجيل تطبيق هذه المعايير ستة أشهر إلى يوليو القادم.
بينما كانت "احتمالية الشطب" هي الحد الأقصى للتحذير حتى يوليو الماضي، باتت الآن واقعاً ملموساً خلال ثلاثة أشهر فقط. وفي المرحلة القادمة، سيكون المؤشر الرئيسي هو مدى نجاح الأسهم المتبقية تحت المراقبة في استعادة المعايير والبقاء في البورصة.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.