
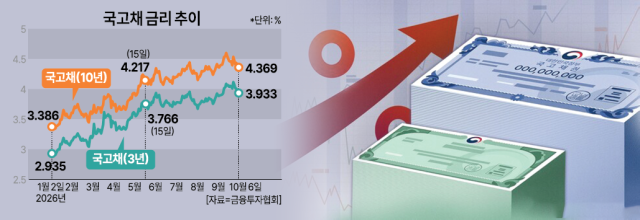
السندات لمدة 10 سنوات بنسبة 4.369% والسندات لمدة 30 سنة بنسبة 4.510%
تصعيد الصراع على التمويل مع توسع استثمارات الذكاء الاصطناعي
مخاوف من امتداد الأزمة إلى سعر الوون... توتر في القطاع المالي
يشهد سوق السندات المحلي ارتفاعاً في عائدات السندات الحكومية مع انتشار ارتفاع أسعار الفائدة العالمية طويلة الأجل. تتخذ الحكومة تدابير لتحقيق استقرار السوق من خلال تقليل كميات إصدار السندات الحكومية، غير أن مخاطر استمرار ضغوط ارتفاع أسعار الفائدة طويلة الأجل في الدول الرئيسية قد تؤدي إلى امتداد الصدمة إلى أسعار الفائدة المحلية وسعر الصرف والأسواق المالية.
وفقاً لجمعية الاستثمارات المالية، أغلقت السندات الحكومية متوسطة الأجل (3 سنوات) في ذلك اليوم بنسبة فائدة سنوية 3.933%، منخفضة بمقدار 0.4 نقطة أساس عن جلسة التداول السابقة. بينما ارتفعت السندات لمدة 10 سنوات بمقدار 0.4 نقطة أساس إلى 4.369% سنوياً، وارتفعت السندات لمدة 30 سنة بمقدار 1.3 نقطة أساس إلى 4.510% سنوياً. يُفسّر الضعف في السندات محلية الأجل الطويلة بتأثر السوق المحلي برفع أسعار الفائدة العالمية طويلة الأجل.
اتخذت الحكومة إجراءات لتحقيق استقرار عائدات السندات الحكومية من خلال تعديل العرض. فقررت تقليل إجمالي كميات إصدار السندات الحكومية لهذا الشهر بمقدار 5 تريليونات وون مقارنة بالخطة الأصلية، مستفيدة من فائض الإيرادات الحكومية. ومع أن تأكيد نية السلطات على استقرار السوق أدى إلى تخفيف بعض ضغوط ارتفاع الأسعار على السندات قصيرة ومتوسطة الأجل، إلا أن المتغيرات الخارجية المتمثلة في ارتفاع أسعار الفائدة العالمية طويلة الأجل تبقى مصدر قلق مستمر.
يُشير التحليل الاقتصادي الحديث إلى أن الارتفاع الأخير في أسعار الفائدة العالمية يرجع في الأساس إلى تغييرات هيكلية في العرض والطلب بدرجة أكبر من توقعات التشديد النقدي. مع تصاعد ضغوط التضخم الناجمة عن ارتفاع أسعار الطاقة، وتزايد الطلب على التمويل جراء توسع استثمارات الذكاء الاصطناعي، والزيادة في النفقات المالية للدول الكبرى، يتسع العبء على عرض السندات في الأسواق العالمية.
يثير القلق بشكل خاص الوضع المالي في الولايات المتحدة، حيث قد يؤدي العبء المالي الهائل إلى تثبيت ارتفاع أسعار الفائدة طويلة الأجل على مستويات مرتفعة. وفقاً لوزارة الخزانة الأمريكية، بلغ إجمالي الدين الوطني الأمريكي في الأول من الشهر الجاري 40 تريليون و242.4 مليار دولار (ما يعادل حوالي 5.4 كوادريليون وون). تجاوز الدين الوطني لأول مرة في التاريخ حاجز الـ 40 تريليون دولار في أغسطس الماضي. في السنة المالية 2026، بلغت تكاليف الفائدة المتراكمة للحكومة الأمريكية حوالي 1.27 تريليون دولار (ما يعادل حوالي 1705 تريليون وون)، متجاوزة بذلك ميزانية الدفاع البالغة 901 مليار دولار. قد يؤدي ارتفاع أسعار الفائدة إلى تضخيم أعباء الفائدة والعجز المالي، مما يفضي إلى إصدار سندات حكومية إضافية، وبالتالي إلى دورة حتمية سلبية تزيد من ارتفاع أسعار الفائدة طويلة الأجل.
يشكل توسع استثمارات الذكاء الاصطناعي متغيراً آخر يضغط على ديناميات العرض والطلب في سوق السندات. مع تصاعد الطلب على التمويل الهائل لمراكز البيانات والبنية التحتية للطاقة، ازداد إصدار السندات الخاصة من قبل شركات التكنولوجيا الكبرى، مما يزيد الضغط على سوق السندات. يحدث هذا في الوقت الذي يزداد فيه إصدار السندات من قبل القطاعين الحكومي والخاص بشكل متزامن، مما يشعّد المنافسة على جذب الاستثمارات والحصول على أموال حكومية.
علاوة على ذلك، يؤثر تقليل الأموال اليابانية، وهي من المستثمرين الرئيسيين في سوق السندات العالمية، لنسبة استثماراتها في السندات الأجنبية على ديناميات السوق. سجلت عمليات بيع اليابان للسندات الأجنبية في أغسطس الماضي حجماً قياسياً بلغ 1.1 تريليون ين، وهو الأعلى على مدى خمسة أشهر. قامت شركة سوميتومو ميتسوي للإدارة الاستثمارية مؤخراً ببيع كامل محفظتها من السندات الفرنسية. يُعزى هذا الاتجاه إلى ضعف الحافز للاستثمار في السندات الأجنبية نتيجة ارتفاع عائدات السندات اليابانية، بالإضافة إلى تصفية صفقات تمويل الين.
تكمن المشكلة في أن هذا الاتجاه قد لا يقتصر على رفع أسعار الفائدة المحلية. نظراً إلى أن عائدات السندات الحكومية تلعب دور معيار مرجعي لأسعار الفائدة الخاصة مثل سندات البنوك والسندات الخاصة، فإن استمرار ارتفاع أسعار الفائدة طويلة الأجل قد يزيد من تكاليف التمويل للشركات والمؤسسات المالية. في حالة تعاظم نزوع تجنب المخاطر وتوسيع فروقات الائتمان، ستزيد الأعباء على الشركات بشكل أكبر. ينتقل أثر ارتفاع أسعار الفائدة أيضاً إلى الأسر المعيشية. عند انعكاس ارتفاع تكاليف تمويل البنوك في أسعار الإقراض، يزداد عبء الفائدة على المقترضين.
يقع سعر الصرف والأسواق المالية أيضاً تحت تأثير ارتفاع أسعار الفائدة طويلة الأجل. على الرغم من أن الظروف الإيجابية للعرض والطلب أدت حتى الآن إلى قوة الوون، إلا أن احتمالية انتشار التصحيح في سوق السندات الأمريكية على شكل نزوع قوي لتجنب المخاطر قد يؤدي إلى تحول الاتجاه نحو تدفق رؤوس الأموال الأجنبية للخارج وضعف الوون. يرفع ارتفاع أسعار الفائدة معدل الخصم للأسهم النمو، مما يشكل عبئاً إضافياً على الأسواق المالية المحلية.
قال كانغ هيون-جو، الباحث الأول في معهد أبحاث أسواق رأس المال: "نظراً إلى أن عائدات السندات الحكومية تلعب دور سعر مرجعي للسندات البنكية والسندات الخاصة، فإن ارتفاع أسعار الفائدة طويلة الأجل يؤدي مباشرة إلى زيادة تكاليف التمويل للقطاع الخاص". وأضاف: "يتعين الانتباه إلى احتمالية أن تؤدي الضغوط المتزايدة على قدرة السداد والفئات الضعيفة من المقترضين مثل الشركات الحدية وأصحاب المشاريع الفردية إلى ارتفاع معدلات التأخر عن السداد".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.