
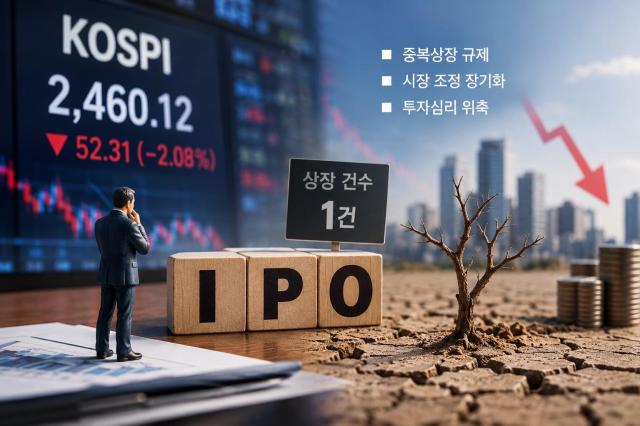
يتوقع أن يشهد سوق الاكتتابات العامة الأولية في سوق الأوراق المالية (كوسبي) هذا العام أسوأ أداء منذ ستة وعشرين سنة. وتشير التقديرات إلى أن عدد الشركات المدرجة الجديدة قد لا يتجاوز شركة أو شركتين، باستثناء شركات الاستحواذ ذات الأغراض الخاصة وصناديق الاستثمار العقاري. ويمثل هذا أول مرة منذ عام 2000 ينخفض فيها عدد الاكتتابات العامة الأولية السنوية إلى مستوى مساوٍ أو أقل من إصدارين.
لا يمكن النظر إلى تراجع سوق الاكتتابات العامة الأولية على أنه مجرد كساد في سوق الاكتتابات العامة. فالأسواق المالية، شأنها شأن الأنظمة البيئية الطبيعية، تتطلب دورة دائمة ومستمرة للحفاظ على صحتها. والمسار المثالي للسوق يتمثل في تدفق شركات جديدة عبر الاكتتابات العامة الأولية، بينما تتلاشى الشركات القديمة أو تلك التي فقدت قدرتها التنافسية. وفي هذا السياق، فإن تراجع الاكتتابات العامة الأولية يشكل بوضوح إشارة إنذار حقيقية لصحة النظام البيئي للسوق المالية.
الأهم من كل ذلك أن الاكتتابات العامة الأولية تمثل المسار الأساسي لسوق رأس المال، حيث تمكّن الشركات من جمع الأموال اللازمة لنموها، وتسمح للمستثمرين الأوائل باسترجاع استثماراتهم وإعادة استثمارها في شركات جديدة. وعندما ينكمش سوق الإدراج، تقل خيارات تمويل الشركات، ويضعف الدوران الإيجابي للاستثمار في شركات المشاريع الناشئة والشركات الابتكارية.
تعود أسباب ضعف الاكتتابات العامة الأولية هذا العام إلى عوامل متعددة. فالسوق المالية شهدت أداء قوية طوال النصف الأول من السنة، لكنها دخلت مرحلة تصحيح في النصف الثاني، مما ضعف حوافز الشركات للاكتتاب العام. غير أن متخصصي القطاع يشيرون إلى أن تنظيم السلطات للإدراج المزدوج واستراتيجية الجذب المركزة على سوق الناسداك قد أسهمتا بشكل كبير في هذا التراجع.
ليس من الممكن تجاهل القصد من وراء تنظيم الإدراج المزدوج للشركات الأم والفروع. فعندما تُدرج الشركة الأم وشركتها التابعة في نفس الوقت، قد يؤدي ذلك إلى تشتت قيمة المؤسسة وإلحاق الضرر بمصالح المساهمين الحاليين. وهناك حاجة فعلية لمعالجة الممارسة التي تقوم بها الشركات الكبرى بفصل أنشطتها الأساسية عن طريق إنشاء شركات تابعة وإدراجها دون تقديم تعويضات كافية لمساهمي الشركة الأم. ولا شك في أن هناك ضرورة حتمية لاتخاذ تدابير تنظيمية لحماية المستثمرين واستعادة الثقة في سوق رأس المال.
مع ذلك، حتى إذا كانت نوايا التنظيم مشروعة، فإنه لا يجوز التساهل مع الآثار الجانبية السلبية المتمثلة في تقليص وظيفة السوق في تمويل المشاريع بشكل مفرط. فالتنظيم الموحد للإدراج المزدوج وبيئة المراجعة غير المؤكدة قد تؤخر قرارات الشركات المُعدّة للاكتتاب العام وتعطل خطط المستثمرين لاسترجاع أموالهم. يجب على السلطات المختصة أن تحقق توازناً بحيث لا يؤدي التشديد التنظيمي إلى عرقلة تنشيط سوق رأس المال. ينبغي تعزيز آليات حماية المساهمين الحاليين، لكن يجب في الوقت ذاته توضيح معايير التنظيم لتجنب الإفراط في الحد من نشاط الشركات ذات الأعمال المستقلة والقدرات النمو القوية.
كما قد تسبب استراتيجية جذب الاكتتابات العامة الأولية المركزة على سوق الناسداك تشويهات في السوق. وبينما من المهم جذب شركات ناشئة واعدة إلى سوق الناسداك لتنشيطها، فإن القيام بذلك بشكل مصطنع يمثل تدخلاً مفرطاً في القرارات الطوعية للشركات.
في شهر أكتوبر الحالي، تشهد السوق المالية المحلية تذبذباً متجدداً. فكلما برزت مخاطر سلبية داخلية وخارجية، اهتزت السوق بشدة. وإذا ظلت سوق الاكتتابات العامة الأولية في حالة جمود في مثل هذه الظروف، فلا محالة أن تتعرض صحة السوق المالية لضرر كبير.
لقد حان الوقت كي تعيد السلطات المختصة النظر في تدابير لإنعاش سوق الاكتتابات العامة الأولية. فبغض النظر عن حجم جهود زيادة توفر رأس المال المخاطر والتمويل الإنتاجي، يجب ألا تضعف الوظائف الأساسية لسوق رأس المال، وخاصة الاكتتابات العامة الأولية. يتحمل الحكومة والبورصة المسؤولية عن خلق بيئة تجعل الشركات الممتازة تثق بقرارها بطرق أبوابها للاكتتاب العام. فكلما طالت أزمة الاكتتابات العامة الأولية، كلما تحمل الاقتصاد بأكمله—الشركات والمستثمرون وسوق رأس المال برمتها—تكاليف هذا الركود.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.