
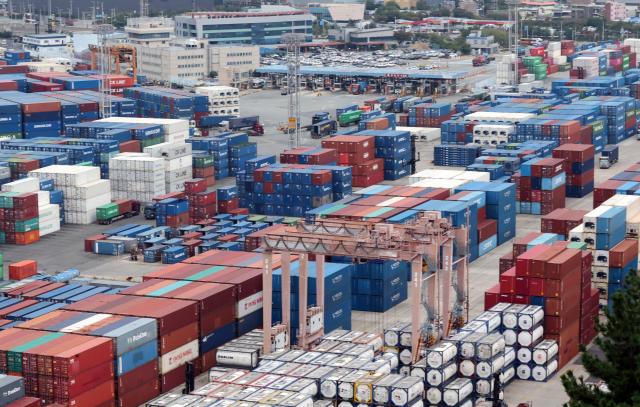
تشهد كوريا الجنوبية ازدهاراً في الصادرات مستمراً، خاصة في قطاع أشباه الموصلات الذي حقق أرقاماً قياسية جديدة، غير أن الشركات المحلية العاملة في القطاع التحويلي لا تشعر بتحسن ملموس في أوضاعها الاقتصادية. وجاء ذلك عقب تراجع كل من مبيعات الصناعة التحويلية ومؤشر المسح الاقتصادي للشركات في الربع الثالث من العام، مما يزيد من الشكوك حول إمكانية تحقق انتعاش في الربع الرابع.
أظهرت نتائج استطلاع "مؤشر المسح الاقتصادي للشركات في الربع الثالث من عام 2026" الذي أعلن عنه معهد البحوث الصناعية في الثامن عشر من أكتوبر الجاري، أن مؤشر المسح لحالة مبيعات الصناعة التحويلية في الربع الثالث بلغ 87 درجة، أقل بـ 6 نقاط من الربع السابق الذي سجل 93 درجة. وانخفض مؤشر حالة السوق بنقطة واحدة من 90 إلى 89 خلال نفس الفترة.
يعكس مؤشر المسح الاقتصادي للشركات الأوضاع الاقتصادية كما يشعر بها رجال الأعمال. وعندما تتجاوز القراءات الرقم 100، فإن ذلك يشير إلى أن عدداً أكثر من الشركات تشهد تحسناً اقتصادياً مقارنة بالربع السابق، وعندما تقل عن 100، فإن ذلك يعني أن المزيد من الشركات تعاني من تدهور اقتصادي. شملت الدراسة 1500 شركة من الصناعة التحويلية، وأجريت من السابع إلى الثامن عشر من الشهر الماضي.
يأتي الضعف الملموس في أداء القطاع التحويلي في تناقض واضح مع الازدهار الاستثنائي في الصادرات. وفقاً لبيانات إدارة الجمارك، سجلت صادرات الشهر الماضي رقماً قياسياً بلغ 121.1 مليار دولار، بزيادة 83.7 بالمائة مقارنة بنفس الشهر من العام السابق. وشكلت صادرات أشباه الموصلات 60.5 مليار دولار من هذا الإجمالي، حيث تخطت لأول مرة حاجز الـ 60 مليار دولار. وفي الفترة من الأول إلى العاشر من أكتوبر الحالي، بلغت صادرات أشباه الموصلات 12.2 مليار دولار، محققة أفضل أداء لنفس الفترة الزمنية في تاريخ كوريا الجنوبية.
غير أن أداء الصادرات لم تنعكس إيجابياً على شعور الشركات بالرخاء. تراجع مؤشر المسح لحالة مبيعات قطاع أشباه الموصلات بـ 15 نقطة في الربع الثالث، حيث انخفض من 104 درجات في الربع السابق إلى 89 درجة. وتعرضت قطاعات أخرى لضغوط حادة أيضاً: السيارات (79 درجة)، الصلب (75 درجة)، والنسيج (73 درجة). بينما حققت قطاعات العروض المرئية (97 درجة)، بطاريات الحالة الصلبة (95 درجة)، وتكرير البترول (94 درجة) تحسناً مقارنة بالربع السابق.
عكست تقييمات الشركات للأسواق المحلية والخارجية نظرة سلبية أيضاً. انخفض مؤشر المسح للطلب المحلي بنقطتين ليصل إلى 88 درجة، وتراجع مؤشر الطلب الخارجي بـ 4 نقاط إلى 92 درجة. كما انخفض مؤشر الاستثمار في المعدات والتجهيزات والتوظيف إلى 99 درجة، أقل من الحد الفاصل 100.
لا تبدو التوقعات للربع الرابع مشجعة هي الأخرى. بقي مؤشر توقعات حالة السوق ثابتاً عند 97 درجة، مماثلاً للتوقعات السابقة، بينما انخفض مؤشر توقعات المبيعات من 99 إلى 97 درجة. تتوقع الشركات بقاء الطلب المحلي عند 96 درجة والاستثمار في المعدات عند 99 درجة، أي أقل من الحد الفاصل 100. من جهة أخرى، تتوقع الشركات استقرار مؤشرات الصادرات والتوظيف عند 100 درجة.
على المستوى القطاعي، اقتربت توقعات مؤشر المبيعات لقطاع تكنولوجيا المعلومات والاتصالات في الربع الرابع من الحد الفاصل بـ 99 درجة. بينما سجل قطاع الآلات 97 درجة والقطاعات الناشئة الأخرى 97 درجة، فيما حقق قطاع المواد 95 درجة فقط. من ناحية الصناعات، تجاوزت توقعات المبيعات الحد الفاصل فقط في قطاع الاتصالات اللاسلكية (103 درجات) وقطاع العروض المرئية (102 درجات).
ظهرت فجوة واضحة بين الشركات الكبرى والشركات الصغيرة والمتوسطة. توقعات مؤشر المبيعات للشركات الكبرى في الربع الرابع بلغت 104 درجات، متجاوزة الحد الفاصل للربع الثاني على التوالي، بينما ظلت الشركات الصغيرة والمتوسطة عند 95 درجة. وأظهرت قراءات المبيعات الفعلية للربع الثالث نفس الاتجاه، حيث سجلت الشركات الكبرى 93 درجة والشركات الصغيرة والمتوسطة 84 درجة.
حددت الشركات أهم العوامل التي تعيق أنشطتها التجارية، فكانت "تصاعد أعباء تكاليف المواد الخام" الأكثر ورود بنسبة 53 بالمائة من الشركات المستجوبة. تلاها ضعف الطلب المحلي وتراكم المخزونات غير المباعة بنسبة 38 بالمائة، ثم استمرار الغموض في البيئة الخارجية بنسبة 34 بالمائة.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.