
91% من تمويل صندوق سلاسل الإمداد يتركز لدى الشركات الكبرى... تحقيق المزايا المخصصة للمشاريع الصغيرة والمتوسطة محدود بحالة واحدة فقط
74% من تمويل المعادن الحرجة موجه نحو قروض الشراء... استغراق فترة المراجعة للقروض المتعثرة 3 سنوات و8 أشهر في المتوسط
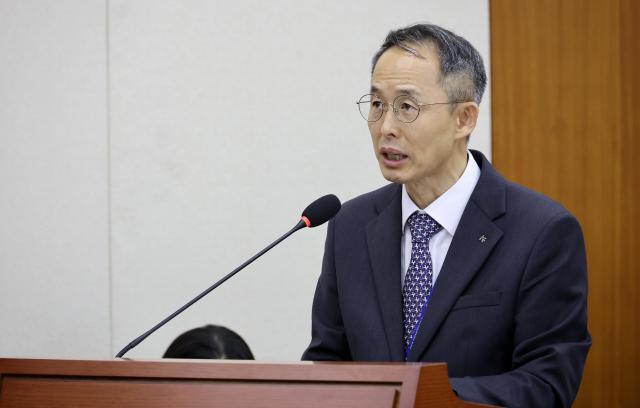
طعن البرلمان الكوري في جلسة المراجعة البرلمانية صندوق استقرار سلاسل الإمداد الذي يديره البنك الكوري للصادرات والواردات، مشيراً إلى التركز المفرط للتمويل لدى الشركات الكبرى والتجاوزات في إدارة القروض المتعثرة. وأظهرت البيانات أن أكثر من 90% من أموال الصندوق توجه للشركات الكبرى، فيما بلغ عدد الحالات المستفيدة من برنامج المزايا المخصص للمشاريع الصغيرة والمتوسطة حالة واحدة فقط. كما كشفت الجلسة عن أن المراجعة المسؤولة عن القروض المتعثرة تستغرق في المتوسط 3 سنوات و8 أشهر، مع ظهور ثغرات واضحة في الرقابة الداخلية.
أشار النائب جونغ تاي-هو من الحزب الديمقراطي في جلسة المراجعة البرلمانية للبنك أمام لجنة الميزانية والتخطيط الاقتصادي يوم 20 تشرين الأول إلى أن "73% من المشاريع الرائدة في استقرار سلاسل الإمداد هي من المشاريع الصغيرة والمتوسطة، لكن النتائج الفعلية للتمويل تظهر أن الشركات الكبرى تستحوذ على 51% من عدد المشاريع و91% من المبالغ المالية". وأضاف قائلاً: "يتعين على البنك بناء نظام بيئي متكامل لشركات المواد والمكونات والمعدات المحلية، لكن التركز الحالي مفرط جداً".
انتقد النائب على وجه الخصوص نتائج برنامج المزايا المخصص للمشاريع الصغيرة والمتوسطة الذي تم إطلاقه في العام الماضي، قائلاً: "البنك وضع نظاماً لكنه فشل في تشغيله بشكل فعال، حيث تم استفادة حالة واحدة فقط من البرنامج".
ردَّ رئيس البنك هوانغ كي-يون بالقول: "هناك طلب فوري على النفط والمعادن الحرجة بسبب الأزمات في المنطقة خلال هذا العام". وتابع: "سنقوم بتنشيط حدود الائتمان الخاصة للقروض بمعدلات محددة وبرامج التعاون المشترك لسلاسل الإمداد، وسنوسع مشاركة المشاريع الصغيرة والمتوسطة في مشاريع تخزين المواد الاستراتيجية وغيرها".
أثارت الجلسة أيضاً قضية التركيز المفرط للتمويل على قروض الشراء قصيرة الأجل. أشار النائب كيم سانغ-هون من حزب القوة الدولية إلى أن "البنك خصص 25.5 مليار وون لقطاع المعادن الحرجة، لكن 74% من هذا المبلغ موجه نحو قروض الشراء". وأوضح قائلاً: "قروض الشراء قصيرة الأجل لا تحقق فعالية في تغيير هيكل سلاسل الإمداد". وتبيّن أن الاستثمارات في صناديق المعادن الحرجة والطاقة والقروض المرتبطة بالاستثمارات الأجنبية لم تحقق أي نتائج إنجاز.
طرح النائب كيم يونغ-هوان من الحزب الديمقراطي أيضاً سؤالاً حول التركيز على قروض الشراء، قائلاً: "إذا استمرت الممارسة في تركيز التمويل على قروض الشراء قصيرة الأجل لمدة سنة واحدة، ألا يتناقض هذا مع الهدف الأساسي لصندوق استقرار سلاسل الإمداد؟". اعترف رئيس البنك بأن معظم التمويل كان موجهاً نحو قروض الشراء، وتعهد بتوسيع دعم الاستثمارات في المنشآت والمعدات.
أثيرت أيضاً قضية دعم مشروع تشييد مصفاة نحاس لشركة كوريا زينك في الولايات المتحدة. يبلغ إجمالي تكاليف المشروع 7.4 مليارات دولار، حيث التزمت الحكومة الأمريكية بتوفير نحو 4.7 مليارات دولار من خلال التمويل السياسي، بينما لم يتخذ البنك الكوري للصادرات والواردات قراراً بشأن دعمه حتى الآن. أشار النائب كيم سانغ-هون إلى ضرورة اتخاذ البنك قراراً سريعاً بهذا الشأن. أوضح البنك أنه يجري حالياً مفاوضات مع شركة كوريا زينك بشأن كيفية الاستفادة من صندوق استقرار سلاسل الإمداد.
كشفت الجلسة أيضاً عن مشاكل في نظام إدارة المسؤولية عن القروض المتعثرة. استغرقت المراجعة المسؤولة عن 132 حالة قرض متعثر بمتوسط 1330 يوماً منذ بدء الفحص. وهذا يعادل حوالي سبعة أضعاف المتوسط المستغرق في بنك الصناعة والتجارة الكوري البالغ 192 يوماً. استقال 36 موظفاً خلال فترة تأخر المراجعة، ولم تتم أي إجراءات عقابية فعلية أو معالجة تعويضية في أي حالة. كما تم استبعاد 64 حالة قرض متعثر متعلقة بتحويل الاستثمارات من نطاق المراجعة المسؤولة.
ردَّ البنك بأن تأخر المراجعة كان بسبب المفاوضات مع الدائنين الأجانب والطبيعة الخاصة للتمويل السياسي. غير أنه اتخذ خطوات لزيادة فعالية إدارة المسؤولية، حيث عدّل القواعد المتعلقة بها في 12 تشرين الأول الماضي، بموجبها تم تقديم نقطة بدء فحص المراجعة من مرحلة الخسارة المتراكمة إلى مرحلة الخسارة المتوقعة، وإدراج القروض المرتبطة بتحويل الاستثمارات ضمن نطاق المراجعة.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.