
يمثل المستثمرون الأفراد، المعروفون محليًا باسم "النمل"، دعامة أساسية مهمة في سوق الأسهم الكوري الجنوبية. لقد قاد هؤلاء المستثمرون السوق خلال فترة جائحة كورونا تحت حركة "نمل الدراسات الكلاسيكية"، وتصدروا موجة صعود استمرت سنة كاملة منذ يونيو من العام الماضي. كما يلعبون دور حاجز يمتص الكميات الضخمة من الأسهم التي يطرحها المستثمرون الأجانب عند انسحابهم من السوق. لكن حماس هؤلاء المستثمرين بدأ يتلاشى بسرعة وملحوظة. جاء هذا التراجع في أعقاب الانهيار الحاد الذي شهده سوق الأسهم المحلية منذ يونيو. انخفضت قيمة التعاملات الشهرية للمستثمرين الأفراد بنسبة قريبة من 60% مقارنة بأعلى مستوياتها في يونيو. وعلى الرغم من أن تذبذبات السوق بدأت تنخفض عن ذروتها، إلا أن التعاملات لم تظهر أي علامات قريبة على التعافي.
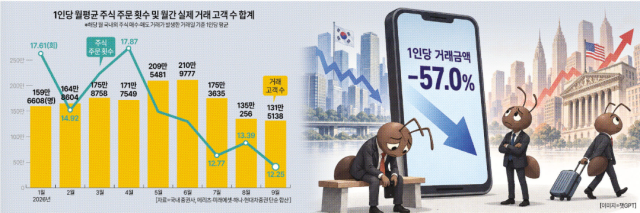
أظهرت نتائج تحليل شامل لبيانات شركات الأوراق المالية الكبرى مثل ميريتس وفيوتشر أسيت وهانا وهيونداي موتورز للأوراق المالية بتاريخ 20 الشهر الجاري أن متوسط القيمة الشهرية للتعاملات لكل مستثمر فرد (بما في ذلك الأسهم المحلية والأجنبية) انخفض بشكل متتالٍ على مدار ثلاثة أشهر: من 139.68 مليون وون في يونيو إلى 103.77 مليون وون في يوليو، ثم إلى 76.71 مليون وون في أغسطس، وأخيرًا إلى 60.10 ملايين وون في سبتمبر. وهذا يمثل انخفاضًا بنسبة 57.0% مقارنة بالقمة التي سجلت في يونيو. لم تصل قيمة التعاملات في سبتمبر حتى إلى نصف مستوى القمة.
تراجعت أيضًا بتوازٍ معها تكرار المعاملات. انخفضت متوسط عدد أوامر الشراء والبيع الشهري لكل مستثمر فرد، وفقًا لبيانات ثلاث شركات أوراق مالية محلية، من 14.39 مرة في يونيو إلى 12.25 مرة في سبتمبر، بانخفاض نسبته 14.9%. وبما أن انخفاض قيمة التعاملات كان أكبر بكثير من انخفاض تكرار الأوامر، يدل هذا على أن النشاط التجاري قد تراجع وأن حجم المعاملات نفسه قد انكمش أيضًا. انخفضت أيضًا أعداد العملاء النشطين لدى شركات الأوراق المالية المختلفة بمجموع بسيط من حوالي 2.11 مليون عميل في يونيو إلى حوالي 1.32 مليون عميل في سبتمبر، بانخفاض بنسبة 37.7%.
أظهرت التعاملات في النصف الأول من العام اتجاهًا صعوديًا عمومًا. انخفضت قيمة التعاملات الشهرية لكل مستثمر من 109.50 مليون وون في يناير إلى 93.73 مليون وون في فبراير، قبل أن ترتفع إلى 114.38 مليون وون في مارس. شهد أبريل انخفاضًا طفيفًا إلى 111.78 مليون وون، لكن التعاملات عادت للصعود في مايو بقيمة 132.78 مليون وون وفي يونيو بقيمة 139.68 مليون وون، محققة ارتفاعًا متتاليًا في شهرين. كانت قيمة التعاملات في يونيو أعلى بنسبة 27.6% من قيمتها في يناير. لكن منذ يوليو، انقلب الاتجاه نحو الانخفاض، مما أدى إلى تقلص سريع في حجم التعاملات التي توسعت في النصف الأول من العام.
شهد السوق نفسه تقلبات كبيرة في الفترات نفسها التي تراجعت فيها التعاملات. في مارس وأبريل، ساهمت التوترات الجيوسياسية الناشئة عن الاشتباكات العسكرية بين الولايات المتحدة وإسرائيل وإيران، وارتفاع أسعار النفط الدولية، في هز سوق الأسهم المحلي. وفي يونيو ويوليو، تفاقمت التقلبات بسبب ضعف أسهم أشباه الموصلات والانهيارات الحادة في الأسهم ذات الصلة. ازداد عدد مرات تفعيل آلية إيقاف التذبذب (الـ Kospi Circuit Breaker) من 10 مرات في يونيو إلى 15 مرة في يوليو، مما يعكس تقلبات أسعار حادة ومستمرة.
تراجع المؤشر بشكل كبير من قمته. ارتفع مؤشر كوسبي إلى 9114.55 نقطة بناءً على سعر الإغلاق في 22 يونيو، لكنه هبط إلى 6838.04 نقطة بنهاية سبتمبر. انخفض أيضًا مؤشر تقلب كوسبي200 (VKOSPI) من ذروة بلغت 96.94 في 29 يونيو إلى 43.03 بنهاية سبتمبر. مع ذلك، لم تشهد قيمة التعاملات للمستثمرين الأفراد أي ارتفاع حتى بعد تراجع مؤشر التقلب من ذروته. وهذا يعني أنه من الصعب تفسير الانكماش في التعاملات بالاعتماد على نطاق تقلبات السوق وحدها.
قال تشوي هيون-جاي، مدير مركز الأبحاث في شركة يوانتا للأوراق المالية، بشأن هذا الموضوع: "من المرجح أنه عندما بلغ مؤشر السوق ذروته في يونيو، كانت هناك معاملات نشطة جدًا". وأضاف: "هذا يعني أن المعاملات تحدث بكثافة أكبر عندما يرتفع المؤشر نفسه". وتابع قائلاً: "في تلك الفترة، ارتفعت أسهم سامسونج إلكترونيكس و SK Hynix بالتوازي مع إدراج صناديق الأسهم المتداولة برافعة مالية للأسهم الفردية، مما أدى إلى زيادة حادة في التعاملات من جانب المستثمرين الأفراد". وختم بالقول: "في النهاية، تحسن السوق هو الأمر الأكثر أهمية".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.