
أسعار الفائدة على السندات الفرنسية لمدة 10 سنوات تتجاوز 4.8% سنويًا، متفوقة على اليونان (4.3%) في ظاهرة نادرة قياسية
الديون الحكومية تبلغ 119% من الناتج المحلي الإجمالي وسط احتجاجات عنيفة وأزمة عدم الثقة بالحكومة... الفارق مع السندات الألمانية يصل إلى أعلى مستوى في 14 عامًا
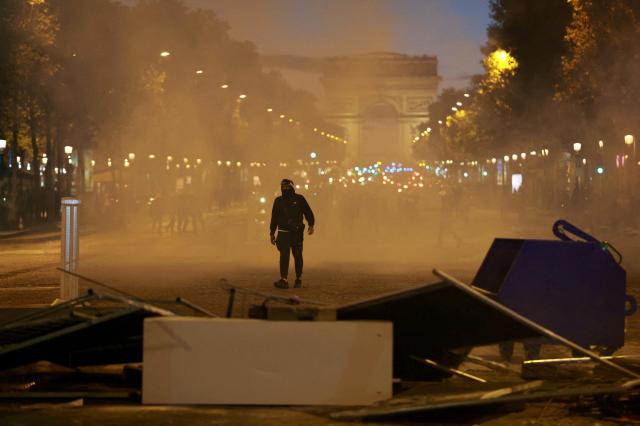
تشهد فرنسا، ثاني اقتصاد كبير في أوروبا، ظاهرة تاريخية نادرة تتمثل في «انقلاب أسعار الفائدة»، حيث أصبحت تضطر إلى دفع فائدة أعلى من اليونان، التي كانت رمزًا للأزمة المالية في منطقة اليورو. يأتي هذا الانقلاب وسط تضخم متسارع للديون الحكومية وموجات احتجاجات عنيفة متكررة وأزمة ثقة سياسي تهز استقرار البلاد.
وفقًا للأسواق المالية الأوروبية في 21 من الشهر الجاري (التوقيت المحلي)، ارتفعت أسعار الفائدة على السندات الحكومية الفرنسية متوسطة الأجل (OAT) ذات استحقاق 10 سنوات إلى ما يقارب 4.8-4.9% سنويًا، مقتربة من أعلى مستوياتها في العشرين سنة الماضية.
في المقابل، تتراجع أسعار الفائدة على السندات الحكومية اليونانية ذات مدة استحقاق 10 سنوات إلى حوالي 4.3% سنويًا، رغم أن اليونان واجهت أزمة إفلاس وطني قبل حوالي عقد من الزمان واضطرت لطلب الإنقاذ المالي من صندوق النقد الدولي والمؤسسات المالية الدولية. وبذلك، تحافظ أسعار الفائدة الفرنسية على ميزة سلبية تبلغ حوالي 0.4-0.5 نقطة مئوية فوق نظيرتها اليونانية. ارتفاع أسعار الفائدة على السندات يعكس تقدير السوق لمخاطر الائتمان؛ فكلما ارتفع السعر، كلما طالبت السوق بعائد أعلى مقابل إقراضها للدولة.
يعتبر اضطرار فرنسا، التي كانت تلعب دور الدول القيادية في منطقة اليورو، إلى دفع علاوة مخاطر ائتمانية أعلى من اليونان، التي ارتبطت بسمعة الأزمات المالية المزمنة، ظاهرة شاذة وغير مسبوقة في أسواق السندات الأوروبية.
كما توسعت الفجوة في أسعار الفائدة بين السندات الحكومية الفرنسية والألمانية (البوند)، وهي المعيار المطلق للأمان في أسواق السندات الأوروبية، لتصل إلى حوالي 1.5 نقطة مئوية (150 نقطة أساس). يمثل هذا الفارق أكبر اختلاف شهد منذ سنوات 2011-2012، عندما كانت أزمة الديون السيادية في جنوب أوروبا في ذروتها، أي ما يعادل 14 سنة من الاستقرار النسبي. ويعود السبب إلى أن المستثمرين العالميين القلقين يعيدون توجيه رؤوس أموالهم من السندات الفرنسية نحو الأصول الأكثر أمانًا مثل السندات الألمانية.
تراجعت مكانة السندات الفرنسية بسرعة نتيجة تراكم عجز الميزانية المزمن والفوضى السياسية. يبلغ نسبة الدين الحكومي إلى الناتج المحلي الإجمالي حاليًا 119%، فيما يصل العجز المالي إلى حوالي 6%، أي ضعف الحد الموصى به من قبل الاتحاد الأوروبي البالغ 3%.
علاوة على ذلك، أثارت خطط تقشف ميزانية حكومية كبرى قيام السلطات بنشر القوات العسكرية في مدن رئيسية مثل باريس لمواجهة احتجاجات عنيفة، كما يمارس المعارضون في البرلمان ضغطًا على الحكومة من خلال تهديدات بسحب الثقة من مجلس الوزراء، مما أدى إلى تعظيم المخاطر السياسية. تتوالى تحذيرات من وكالات التقييم الائتماني بتخفيض التصنيف السيادي للبلاد، الأمر الذي يزيد من تجميد نفسية المستثمرين.
يحذر خبراء السوق من أن فشل الحكومة الفرنسية في حل الأزمة السياسية المتعلقة بالموازنة واستعادة الثقة في الاستقرار المالي قد يؤدي إلى انتشار عدم الاستقرار المالي من فرنسا إلى أنحاء أوروبا بأكملها.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.