
تمييز بنود الإدخال الإلزامية وتوسيع نطاق إمكانية طباعة ملفات PDF
تشكيل شبكة متخصصين ضريبيين لجمع آراء الميدان
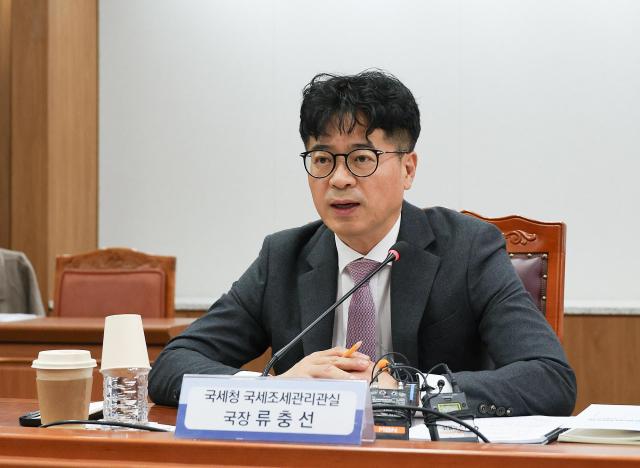
تسعى الهيئة العامة للضرائب في كوريا الجنوبية إلى تحسين أنظمتها الحاسوبية استعدادًا للإقرار الثاني بنظام الحد الأدنى العالمي للضرائب، بهدف تقليل العبء الإداري على الشركات. وتشمل التحسينات استدعاء المعلومات الإقرارية من السنة السابقة تلقائيًا، وتوفير معايير التحقق من الأخطاء في الإقرار الإلكتروني مسبقًا، إلى جانب مراجعة تواريخ التقديم والدفع مع الجهات الحكومية ذات الصلة.
عقدت الهيئة العامة للضرائب في التاسع والعشرين من الشهر اجتماعًا نقاشيًا مع متخصصين ضريبيين من أكبر شركات المحاسبة وجمعية المستشارين الضريبيين الكورية لبحث الصعوبات المطروحة خلال الإقرار الأول بنظام الحد الأدنى العالمي للضرائب واقتراحات تحسين النظام. يتعلق نظام الحد الأدنى العالمي للضرائب بفرض ضرائب على الشركات متعددة الجنسيات التي تتجاوز إيراداتها المرحلة 750 مليون يورو، حيث يُفرض ضريبة إضافية على أي فرق بين معدل الضريبة الفعلي وحد أدنى قدره 15%.
تعتزم الهيئة تحسين النظام الحاسوبي بحيث يتم ملء المعلومات الأساسية تلقائيًا اعتبارًا من الإقرارات المقبلة، بما فيها دول تواجد الشركات التابعة وأسعار الملكية وأرقام التسجيل والأسماء والنماذج الإقرارية التي تم إدخالها في السنة السابقة. كما ستعمل على تمييز بنود الإدخال الإلزامية بشكل منفصل على شاشة الإقرار لتقليل الأخطاء الناجمة عن عملية الإدخال.
ردًا على تعليقات بشأن صعوبة تحديد أسباب الأخطاء التي تنشأ عن حذف البيانات أو عدم تطابق البنود أثناء عملية الإقرار الإلكتروني، تقررت تنظيم معايير التحقق من الأخطاء حسب الفئات وتوفيرها قبل موسم الإقرار القادم. وستوفر الهيئة أيضًا إرشادات حول أمثلة الأخطاء الرئيسية الشائعة في عملية الإقرار.
سيتم أيضًا تحسين وظائف الطباعة لتسهيل التحقق من تفاصيل الإقرار وتقديم المستندات الداعمة. تعتزم الهيئة توسيع وظيفة طباعة ملفات PDF، التي تتوفر حاليًا فقط لبعض محتويات الإقرار، بحيث تغطي كامل المحتوى الإقراري ويمكن التحقق منه وطباعته على شكل ملف PDF.
دخلت مسألة تعديل تواريخ الإقرار والدفع ضمن نطاق المراجعة أيضًا. تبلغ مهلة الإقرار بنظام الحد الأدنى العالمي 18 شهرًا من نهاية السنة المالية في السنة الأولى من التطبيق، لكنها تنخفض إلى 15 شهرًا لاحقًا. وبناءً عليه، كان بإمكان الشركات التي تنتهي سنتها المالية بنهاية ديسمبر تقديم إقرارها الأول عن السنة 2024 بحلول نهاية يونيو 2026، بينما يجب عليها تقديم إقراراتها عن السنة 2025 بحلول نهاية مارس 2027. تتزامن هذه الفترة مع موعد الإقرار بضريبة الدخل على الشركات، مما قد يزيد العبء على الشركات. ستقوم الهيئة بجمع آراء دافعي الضرائب ومراجعة إمكانية تعديل المواعيد مع الجهات الحكومية ذات الصلة مثل وزارة الاقتصاد والمالية.
أثيرت أيضًا صعوبة في تحديد حالة التعاهدات الثنائية بين الدول، بموجبها قد يتم إعفاء الشركات الداخلية من التزام الإقرار عندما تكون الشركات التابعة بالخارج قد قدمت تقرير المعلومات بشأن الحد الأدنى العالمي للضرائب. ستقوم الهيئة بتوفير المعلومات ذات الصلة والترويج لمشاركة الدول التي لم تبرم هذه الاتفاقيات حتى الآن، وستُطلع الشركات على التطورات المتعلقة بالاتفاقيات قيد التفاوض. كما ستسعى الهيئة إلى تعديل التشريعات للسماح بإصدار أرقام تسجيل فريدة لبعض الشركات التابعة مثل الصناديق والائتمانات التي تواجه صعوبات في الإقرار بسبب عدم وجود رقم تسجيل منفصل.
ستقوم الهيئة العامة للضرائب بدمج تحسينات الأنظمة الحاسوبية بفعالية وتقديم توصيات إلى وزارة الاقتصاد والمالية والجهات الحكومية الأخرى بشأن المسائل التي تتطلب تعديلات تشريعية أو تحسينات نظامية.
علاوة على ذلك، ستشكل الهيئة "شبكة التعاون المتخصصة بنظام الحد الأدنى العالمي للضرائب" بالتعاون مع شركات المحاسبة الكبرى لتنظيم الحوار المستمر مع الخبراء الميدانيين. وبالاستفادة من آليات الحوار الخاصة مع القطاع الخاص التي تتبعها لجنة المستشارين للشؤون التجارية والصناعية بمنظمة التعاون الاقتصادي والتنمية (OECD-BIAC)، ستعمل على تجميع المشاكل والاقتراحات المتعلقة بتحسين النظام بشكل مستمر.
ستشهد الإقرارات اعتبارًا من السنة المقبلة تغييرات في القواعد الواجبة التطبيق. اعتبارًا من السنة المالية 2025، سيتم تطبيق قاعدة المدخولات الإضافية (UTPR) لأول مرة، مما يتطلب من الشركات الإقرار بموجب كل من القاعدة الأساسية (IIR) والقاعدة الجديدة معًا. تُتيح قاعدة المدخولات الإضافية توزيع الضرائب الإضافية غير المفروضة بموجب القاعدة الأساسية على الشركات التابعة الموجودة في دول أخرى وفرض ضرائب عليها.
تخطط الهيئة العامة للضرائب لتوصيل المشاكل والتحسينات النظامية التي تم بحثها في شبكة التعاون المتخصصة إلى وزارة الاقتصاد والمالية والجهات ذات الصلة وأمانة منظمة التعاون الاقتصادي والتنمية، وتعتزم تحسين سهولة الإقرار من خلال دمج آراء الشركات والمستشارين الضريبيين.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.