
النزاعات حول دفع التعويضات تتسع... ارتفاع الشكاوى في شركات التأمين على الحياة بـ 1097 قضية وشركات التأمين العام بـ 3415 قضية
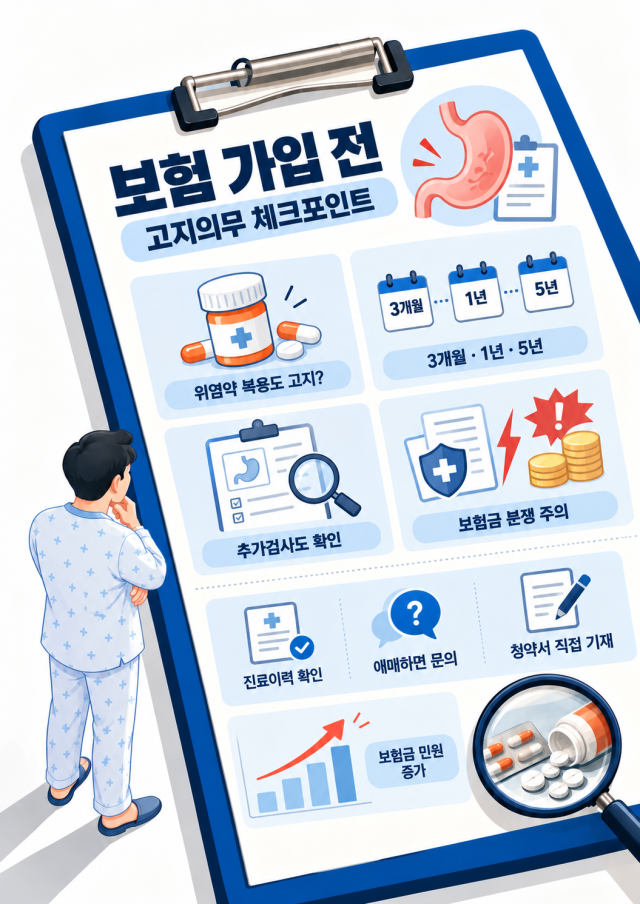
كان السيد أ يتناول الأدوية لمدة شهر واحد للتعامل مع التهاب المعدة وعسر الهضم. بعد ذلك، اكتتب بوثيقة تأمين، وبعد عام واحد تم تشخيص إصابته بسرطان المعدة. شعر بالقلق الشديد من التشخيص المفاجئ، لكنه شعر بارتياح معين لأنه كان قد اكتتب بالتأمين مسبقاً. غير أن ما حدث بعد ذلك كان بمثابة صدمة كبيرة عندما تقدم بطلب التعويض. رفضت شركة التأمين دفع التعويض بحجة أنه لم يفصح عن حقيقة أنه كان يتلقى علاجاً لالتهاب المعدة قبل الاكتتاب. فهل يمكن حقاً أن يفقد الشخص حق التعويض على الرغم من دفعه أقساط التأمين بانتظام بسبب تناوله أدوية لالتهاب المعدة في الماضي؟
غالباً ما يحدث أن يواجه الأشخاص مشاكل غير متوقعة عند تقديم طلب للحصول على تعويضات التأمين، على الرغم من أنهم اكتتبوا في البوليصة للحماية من الأمراض المفاجئة. يعتبر عدم الإفصاح الصحيح عن السجل الطبي السابق أو الحقائق العلاجية، وهو ما يُعرّف بـ "التزام الإفصاح (الالتزام بالإخبار قبل التعاقد)"، من الأمثلة الشائعة على هذه المشاكل.
هل يجب الإفصاح عن حتى الأدوية البسيطة للزكام؟
يشير التزام الإفصاح إلى واجب حامل بوليصة التأمين بإخبار شركة التأمين بصراحة عن أي أمراض سابقة أو عمليات جراحية أو تناول أدوية وغيرها من المعلومات التي تطرحها شركة التأمين في نموذج الطلب. تقيّم شركات التأمين مستوى المخاطر بناءً على عمر المكتتب وحالته الصحية ومهنته وعوامل أخرى، وتحدد أقساط التأمين وشروط الاكتتاب بناءً على هذا التقييم. لهذا السبب يتضمن نموذج الطلب الذي يُملأ عند الاكتتاب أسئلة حول السجل الطبي السابق وحقائق العلاج. إذا لم يتم الإفصاح عن حقائق مهمة بشكل متعمد أو بسبب إهمال جسيم، فقد يتم إلغاء عقد التأمين أو قد يتم رفض دفع التعويضات.يُنصح بتذكر فترات زمنية محددة عند الاستعداد للاكتتاب في بوليصة تأمين وهي: "ثلاثة أشهر وسنة واحدة وخمس سنوات". عادة ما تطرح نماذج طلب التأمين العامة أسئلة عن التشخيصات المرضية أو الآراء المريبة والعلاج والدخول إلى المستشفى والعمليات الجراحية والأدوية التي تم تناولها خلال الثلاثة أشهر الأخيرة. خلال السنة الماضية، يتحقق النموذج مما إذا كان المكتتب قد خضع لفحوصات إضافية أو إعادة فحوصات من خلال استشارة الطبيب أو الفحوصات الصحية. خلال السنوات الخمس الماضية، يتم التحقق من حالات الدخول إلى المستشفى والعمليات الجراحية والعلاج المستمر لمدة سبعة أيام أو أكثر أو تناول الأدوية لمدة 30 يوماً أو أكثر والتشخيص والعلاج من الأمراض الخطيرة مثل السرطان وغيرها. غير أن الأسئلة المحددة نطاق الإفصاح يختلف حسب منتج التأمين.
تكمن المشكلة في أن حقائق العلاج التي قد لا يُعتبرها المكتتب مهمة قد تصبح عائقاً أمام الحصول على التعويضات لاحقاً. حتى الأدوية الموصوفة لنزلة برد عادية يجب الإفصاح عنها إذا كانت تندرج ضمن أسئلة النموذج. وينطبق الحال ذاته على الحالات التي يتلقى فيها المكتتب آراء مريبة عن أمراض في الفحوصات الصحية أو يُنصح بإجراء فحوصات إضافية. لا يجوز للمكتتب أن يتجاهل الإفصاح بناءً على حكمه الشخصي بأن المرض ليس خطيراً.
كما يتزايد عدد الشكاوى المتعلقة بعدم دفع التعويضات. وفقاً لهيئة الإشراف المالي، بلغ عدد الشكاوى المقدمة إلى شركات التأمين على الحياة وشركات التأمين العام في النصف الأول من هذا العام 9827 و30136 قضية على التوالي، وهو ما يمثل زيادة بنسبة 47.0% و40.5% مقارنة بنفس الفترة من العام الماضي. من بين هذه الشكاوى، زادت الشكاوى المتعلقة بحساب ودفع التعويضات بمقدار 1097 قضية (77.2%) في شركات التأمين على الحياة و3415 قضية (29.9%) في شركات التأمين العام.
إلى أي حد يمتد نطاق الإفصاح عن "الفحوصات الإضافية"؟
بالطبع، عدم الإفصاح عن السجل الطبي السابق أو حقائق العلاج لا يعني بالضرورة حرمان المكتتب من التعويضات بشكل مطلق. يجب التحقق مما إذا كانت الحقائق المخفية تندرج فعلاً ضمن نطاق الإفصاح، وما إذا كانت هناك صلة سببية بين عدم الإفصاح والحادث المؤمن عليه. وعلى وجه الخصوص، قد تنشأ نزاعات بين شركات التأمين والمكتتبين حول كيفية تفسير التعبيرات المدرجة في نموذج الطلب مثل "آراء مريبة عن الأمراض" أو "فحوصات إضافية".حدثت بالفعل حالة حيث تم رفض التعويضات لمكتتب خضع لخزعة نخاع عظمي بسبب آراء مريبة تتعلق بنقص الصفيحات، ولم يفصح عن حقيقة أنه تم تحويله لإجراء فحص دم لاحقاً. غير أن لجنة تسوية النزاعات المالية بهيئة الإشراف المالي رأت أن فحص الدم هذا كان مجرد متابعة للتحقق من التغييرات في مستويات الصفيحات وليس فحصاً دقيقاً لتحديد سبب المرض. وبالتالي، قررت اللجنة أن هذا لا يندرج ضمن انتهاك التزام الإفصاح وأقرت بدفع التعويضات.
لتجنب النزاعات المتعلقة بدفع التعويضات، من الأفضل مراجعة السجل الطبي بعناية قبل الاكتتاب. يمكن الاستعلام عن السجل الطبي السابق من خلال موقع مؤسسة التأمين الصحي الوطني، والاطلاع على نتائج الفحوصات الصحية والوصفات الطبية لتقليل احتمالية إغفال معلومات الإفصاح. غير أنه نظراً إلى أن جميع حقائق العلاج والأدوية لا تُعكس في سجل المؤسسة، يجب على المكتتب أيضاً التحقق بشكل منفصل من الفحوصات والعلاجات التي تلقاها.
الطريقة الأكثر أماناً هي التواصل مباشرة مع شركة التأمين في حالة عدم التأكد من ما إذا كانت المعلومة تندرج ضمن الإفصاح. قد لا يكون الإفصاح الشفوي للمسؤول عن المبيعات كافياً للاعتراف بتحقق التزام الإفصاح، لذا من المهم تسجيل المعلومات بدقة في نموذج الطلب. قال متخصص من قطاع التأمين: "إذا كان من غير واضح ما إذا كانت المعلومة تندرج ضمن الإفصاح، فمن المهم عدم الحكم بناءً على اجتهاد شخصي والتحقق من شركة التأمين قبل تسجيل المعلومات في نموذج الطلب".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.