
الأسعار الثابتة تبلغ 5.11% سنويًا... أعلى بمقدار 0.35 نقطة مئوية من الأسعار المتغيرة
تباين الطلب بين البنوك: بين السعي لتقليل الفوائد والاستعداد لارتفاع الأسعار
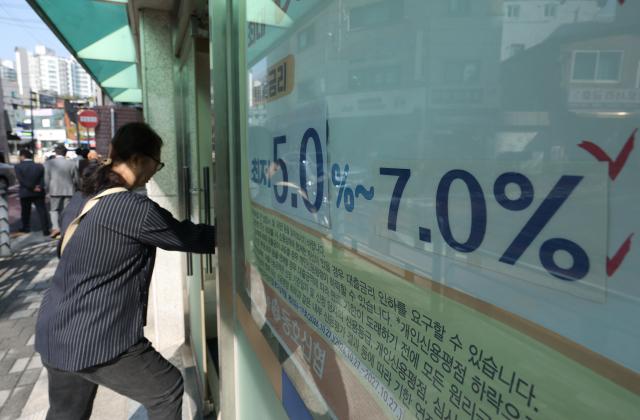
لافتة رهن عقاري معلقة في أحد البنوك بوسط مدينة سول. [الصورة: وكالة يونهاب للأنباء]
أصبحت حسابات المقترضين الذين يسعون للحصول على قروض الرهن العقاري معقدة بشكل متزايد. في الوقت الذي تجاوزت فيه متوسطات أسعار الفائدة الثابتة لقروض الرهن العقاري 5% سنويًا للمرة الأولى، بدأ المقترضون يتحيرون بين اختيار الأسعار المتغيرة برسوم فائدة منخفضة حاليًا، أم تحمل الأعباء الأولية والاستعداد لارتفاع الأسعار مستقبلًا. وبدأ تباين واضح بين الطلب في فروع البنوك؛ فبين من يسعى لتقليل عبء الفوائد ومن يسعى لتجنب عدم اليقين المحيط بأسعار الفائدة.
وفقًا لمعلومات المؤسسات المالية الواردة في 30 من الشهر الجاري، بدأ ظهور عدد متزايد من المقترضين الذين يقارنون الفوائد والمساوئ بين الأسعار الثابتة والمتغيرة لقروض الرهن العقاري في الفروع المصرفية. قال مسؤول في أحد البنوك التجارية الكبرى يعمل في فرع بمنطقة العاصمة: "بينما تزداد الاستفسارات عن الأسعار الثابتة في ظل ارتفاع أسعار الفائدة، يختار عدد متزايد من المقترضين الأسعار المتغيرة لمدة ستة أشهر، وهي الأقل تكلفة حاليًا".
من جهة أخرى، يختار المقترضون القلقون من ارتفاع إضافي في أسعار الفائدة تحمل فوائد أولية أعلى للحصول على تثبيت أسعار الفائدة لفترة زمنية معينة. وأوضح مسؤول في بنك تجاري آخر قائلًا: "يلاحظ اتجاه متزايد نحو اختيار العملاء لأنواع ذات أسعار فائدة مثبتة لمدة خمس سنوات، بناءً على توقعهم بارتفاع إضافي في أسعار الفائدة مستقبلًا".
وتعود تعقيدات حسابات المقترضين إلى ارتفاع الأسعار في كلا النوعين من القروض. وفقًا لبنك كوريا المركزي، بلغ متوسط سعر الفائدة على قروض الرهن العقاري الجديدة على أساس القيمة المنفذة من المصارف المحلية في الشهر الماضي 4.88% سنويًا، بارتفاع 0.22 نقطة مئوية عن الشهر السابق. ارتفع السعر الثابت من 4.88% إلى 5.11%، محققًا لأول مرة منذ بدء تجميع البيانات حسب النوع في يناير 2013 تجاوز 5%. ارتفع السعر المتغير أيضًا من 4.53% إلى 4.76%، بحيث بلغ ارتفاع كلا النوعين 0.23 نقطة مئوية.
المشكلة أن اختيار أي من النوعين يؤدي إلى زيادة أعباء المقترضين الجدد. على سبيل المثال، إذا ارتفع السعر بمقدار 0.23 نقطة مئوية على قرض بقيمة 500 مليون وون، وبافتراض ثبات رأس المال، فإن الفائدة السنوية ستزداد بحوالي 1.15 مليون وون بحسابات بسيطة. بالإضافة إلى ذلك، متوسط السعر الثابت أعلى من السعر المتغير بمقدار 0.35 نقطة مئوية. بعبارة أخرى، للتقليل من الفوائد الحالية، يتعين تحمل مخاطر ارتفاع الأسعار مستقبلًا، وللحصول على تثبيت السعر لفترة معينة، يتعين دفع سعر فائدة أعلى نسبيًا.
يؤثر توقيت السداد أو إعادة التمويل أيضًا على الاختيار. وفقًا لشرح المؤسسات المصرفية، عادة ما يختفي عبء رسوم السداد المبكر بعد ثلاث سنوات من تنفيذ القرض، لذا توجد رغبة لدى البعض في استخدام أسعار متغيرة منخفضة في البداية، ثم إعادة التمويل أو السداد حسب اتجاهات الأسعار والظروف المالية. لكن اختفاء عبء الرسوم لا يعني بالضرورة أن إعادة التمويل ستكون مفيدة. يجب المقارنة بين سعر الفائدة والحد الأقصى للقروض المتاحة للمنتج الجديد، وإذا ارتفع السعر المتغير قبل ذلك، قد ينخفض فائض تقليل الفوائد المتوقع أصلًا.
ثمة اهتمام أيضًا بما إذا كان انخفاض أسعار سندات البنوك الأخيرة سيؤدي إلى انخفاض أسعار القروض الفعلية. ترتفع أسعار سندات البنك ذات آجال استحقاق 5 سنوات (من الدرجة AAA)، وهي السعر المرجعي للقروض الثابتة، من 4.3% في نهاية أغسطس إلى 4.5% في نهاية الشهر الماضي، لكنها انخفضت إلى 4.2% في اليوم السابق. إلا أن مسؤولًا بالمؤسسات المالية قال: "يعكس السعر النهائي للقروض عوامل متعددة منها تكاليف التمويل والهوامش، ولا يمكن القول بأن انخفاض أسعار سندات البنك سيؤدي إلى انخفاض أسعار القروض بالنسبة ذاتها".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.