
"بناء البنية التحتية ضروري لتقصير دورة تسوية المعاملات إلى T+2 وغيرها من التحسينات"
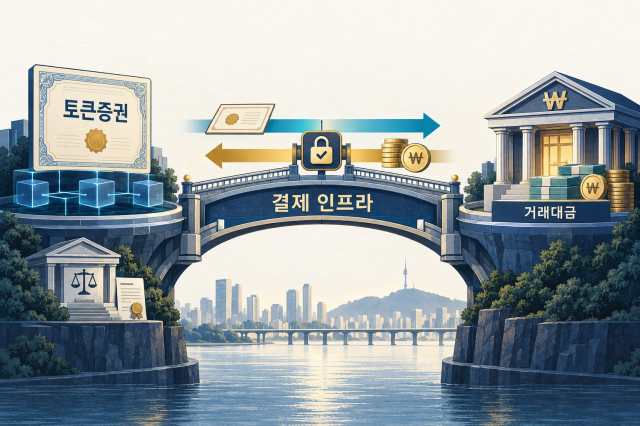
رغم بدء تطبيق نظام الأوراق المالية الرمزية (STO) العام المقبل، إلا أن الطريق لتفعيل السوق بشكل كامل لا يزال طويلاً. فالأمر لا يقتصر على نظام إصدار الأوراق المالية عبر تقنية البلوكتشين، بل يتطلب أيضاً توفير البنية التحتية الأساسية لتحويل أموال التسوية. وتشير التجارب الدولية إلى أن وجود أو غياب البنية التحتية لتسوية المعاملات كان العامل الحاسم الذي حدد مسار نمو سوق الأوراق المالية الرمزية.
وفقاً للسلطة الأوروبية لتنظيم الأسواق المالية (ESMA) في الأول من الشهر الحالي، طبقت الاتحاد الأوروبي في مارس 2023 "نظام تجريبي لتقنية السجلات الموزعة" (DLT) يتيح اختبار تداول وتسوية الأوراق المالية القائمة على تقنية السجلات الموزعة. غير أنه منذ تطبيق النظام، لم تشهد السوق التنشيط المتوقع. فحتى مايو من العام الماضي، كان هناك ثلاث منصات فقط تتولى شراء وبيع الأوراق المالية أو معالجة تحويل الأوراق والأموال بعد المعاملات.
يعزو الخبراء ضعف تنشيط السوق الأوروبية بشكل أساسي إلى نقص البنية التحتية لتسوية المعاملات. فبينما فتحت السلطات الأوروبية الأسواق للتداول، لم تُوفر نظاماً متكاملاً كافياً يسهّل التحويل السلس للأوراق المالية والأموال بين الأطراف، وفقاً لتقييم هيئة ESMA.
وفي المقابل، تعتبر سويسرا نموذجاً يحتذى به في ربط الأوراق المالية بوسائل الدفع بكفاءة في بيئة التشغيل الفعلية. فمنصة التبادل الرقمي (SDX) التابعة لمجموعة SIX السويسرية هي منصة معتمدة من السلطات المالية لتداول وتسوية الأوراق المالية الرقمية، وتدعم التداول والتسوية للأوراق المالية القائمة على تقنية البلوكتشين. وتكمن أهمية هذا النهج في أنها لم تقتصر على إصدار الأوراق المالية الرمزية فحسب، بل وفرت أساساً متيناً لتداول وتسوية هذه الأوراق فعلياً في السوق المالية.
وتتبع الولايات المتحدة أيضاً استراتيجية مماثلة، حيث تقوم بتوسيع سوق الأوراق المالية الرمزية بسرعة من خلال الاستفادة من البنية التحتية الحالية لسوق الأوراق المالية. تسعى مؤسسة الإيداع والتسوية (DTCC)، وهي المؤسسة المسؤولة عن الإيداع والتسوية في الأسواق الأمريكية، إلى تطبيق خدمة توكنة (رمزنة) الأسهم والصناديق المتداولة في البورصة (ETF) والسندات الحكومية التي تحتفظ بها وتدير حالياً. وفي ديسمبر من العام الماضي، حصلت على رأي عدم اعتراض من لجنة الأوراق المالية والبورصات الأمريكية (SEC) لتطبيق خدمات الرمزنة لمدة ثلاث سنوات، وبدأت بدء الخدمة الفعلي في أكتوبر من هذا العام.
أوه مون سونغ، الأستاذ الزائر بكلية إدارة الأعمال بجامعة كيونغ هي، يقول: "بناء البنية التحتية لتسوية المعاملات هو العنصر الحاسم لتنشيط سوق الأوراق المالية الرمزية". وأضاف: "في حالة فشل بناء هذه البنية التحتية، ستبقى العملية مقتصرة على تحويل الأوراق المالية الورقية التقليدية إلى شكل رقمي، مما سيجعل من المستحيل تقصير دورة تسوية المعاملات من T+2 أو أقل".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.