
عشرات شركات التوزيع والغذاء والموضة خارج القائمة الرسمية لكنها تتداول بنسبة سعر إلى القيمة الدفترية أقل من 0.5
شركة ميليي للألبان بنسبة 0.38 وهيونداي للمتاجر الكبرى بنسبة 0.37: تحسين قيمة الشركات يبقى تحدياً
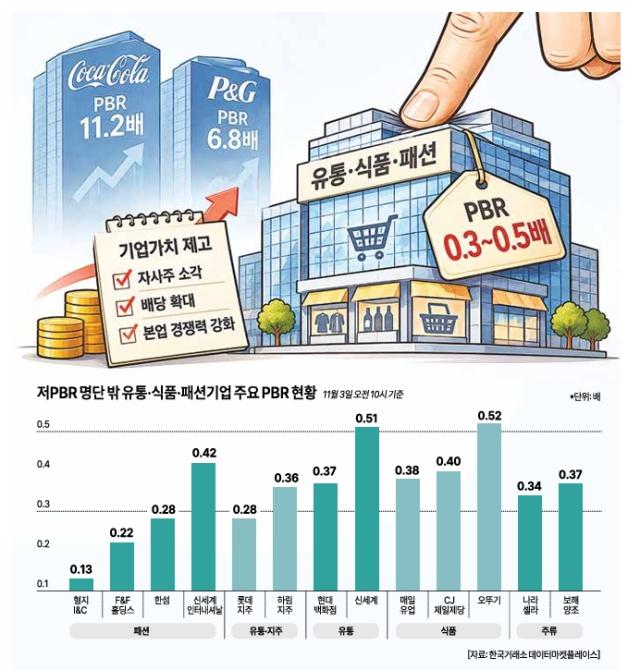
أظهرت البيانات أن عدداً كبيراً من شركات التوزيع والغذاء والموضة غير المدرجة في قائمة بورصة كوريا الجنوبية الرسمية للشركات ذات نسبة سعر إلى القيمة الدفترية المنخفضة تتعرض لتقييم أقل من نصف قيمتها الدفترية في سوق الأسهم. على الرغم من أن هذه الشركات تعزز سياسات عائد المساهمين من خلال توسيع التوزيعات النقدية وإلغاء الأسهم الخاصة بها، إلا أن الخروج من دوامة التقييم المنخفض يبقى تحدياً قائماً.
وفقاً لبيانات سوق البيانات ببورصة كوريا الجنوبية، بلغت نسبة سعر إلى القيمة الدفترية لشركة موضة هيونجي أند سي في الساعة العاشرة صباحاً من يوم الثالث من نوفمبر 0.13 مرة. وسجلت إف آند إف هولدينجز 0.22 مرة، وهانسيم 0.28 مرة، وشينسيغي إنترناشيونال 0.42 مرة.
الوضع مماثل لدى شركات التوزيع أيضاً. حيث سجلت شركة لوتي المقبوضة 0.28 مرة، وهارم هولدينجز 0.36 مرة، وهيونداي للمتاجر الكبرى 0.37 مرة. ومن بين شركات الغذاء، سجلت ميليي للألبان 0.38 مرة، وسي جي إي آند إيه 0.40 مرة، وسمبيو 0.47 مرة. وفي قطاع المشروبات الكحولية، بلغت نسب ناراسيلا وبوهاي يانججو 0.34 مرة و0.37 مرة على التوالي.
عندما تكون نسبة السعر إلى القيمة الدفترية أقل من مرة واحدة، فهذا يعني أن القيمة السوقية للشركة أقل من قيمتها الدفترية. وتتداول شركات مثل شينسيغي (0.51 مرة)، وأوتوغي (0.52 مرة)، وهانوا غاليريا (0.53 مرة) أيضاً عند حوالي نصف قيمتها الدفترية.
لم تُدرج هذه الشركات في قائمة 151 شركة ذات تقييم منخفض التي أعلنت عنها بورصة كوريا الجنوبية لأول مرة في الأول من نوفمبر. انتقت بورصة كوريا الجنوبية الشركات التي بقيت في ترتيب منخفض ضمن قطاعاتها لفترة طويلة خلال السنوات الثلاث الماضية، وليس تلك التي تتمتع حالياً بنسب سعر إلى قيمة دفترية منخفضة فحسب. واستثنت من القائمة الشركات التي أعلنت خطط تحسين قيمة الشركات والتي استوفت متطلبات معينة.
يؤثر مزيج من خصائص القطاع والهيكل الإداري على التقييم المنخفض في شركات التوزيع والغذاء. يمتلك قطاع التوزيع أصولاً ثابتة كبرى مثل المتاجر غير الإلكترونية ومراكز اللوجستيات، لكن يصعب تحسين الربحية بسبب تباطؤ الاستهلاك المحلي والمنافسة على الأسعار. كما يُعتبر الخصم المرتبط بهياكل الشركات الأم التي لا تنعكس قيمة الشركات التابعة فيها بشكل كاف في سعر السهم الأساسي عاملاً آخر من عوامل التقييم المنخفض.
عند المقارنة مع شركات السلع الاستهلاكية العالمية، يصبح الفارق أكثر وضوحاً. تتمتع شركات كوكاكولا وبروكتر أند غامبل الأمريكية بنسب سعر إلى قيمة دفترية بلغت 11.2 مرة و6.8 مرات على التوالي، مما يعكس فارقاً كبيراً بينها وبين الشركات الرئيسية المحلية للتوزيع والغذاء.
قال أستاذ إدارة الأعمال في جامعة سانغمیونغ سيو جي يونغ: "الأساس هو أنه رغم تشابه المجال في السلع الاستهلاكية، إلا أن قوة العلامة التجارية وربحية رأس المال تختلف"، مضيفاً "يجب على الشركات في هياكل ذات أعباء استثمار الأصول الثابتة الكبيرة أن تعمل على تحسين معدل العائد على حقوق الملكية من خلال تصفية المتاجر منخفضة العائد والأصول غير الأساسية، وربط الأموال الفائضة بعائد المساهمين".
شركات التوزيع تسعى للخروج من التقييم المنخفض... تعزيز التوزيعات والقضاء على الأسهم الخاصة وتقوية الأعمال الأساسية
كما تسارع الشركات المدرجة في قائمة التقييم المنخفض من جهودها لتحسين قيمة الشركات. قامت إيمارت برفع الحد الأدنى للتوزيع النقدي للسهم الواحد من 2000 وون إلى 2500 وون وفقاً لخطة تحسين قيمة الشركات التي أعلنت عنها في فبراير من العام الماضي. كما قررت في الشهر الماضي إلغاء 577,117 سهماً من الأسهم الخاصة بها البالغة قيمتها حوالي 75.8 مليار وون بالكامل. وتعكف الشركة على إعادة تصميم المتاجر القديمة وفتح فروع جديدة وتعزيز قدرتها التنافسية في المنتجات الخاصة بها.
تحافظ نونجسيم هولدينجز على سياسة إعادة ما يزيد عن 50 بالمائة من الأرباح التشغيلية المنفصلة (باستثناء الأرباح والخسائر غير المنتظمة) للمساهمين. كما رفعت التوزيع النقدي للسهم الواحد من 2500 وون إلى 3000 وون.
قامت شركة لوتي للتسوق بالإعلان عن خطة تحسين قيمة الشركات منذ عام 2024 وتسعى لتعزيز القدرة التنافسية في القطاعات الأساسية مثل المتاجر الكبرى والمجمعات التجارية بالإضافة إلى التوسع في الأعمال الدولية. كما تقوم بي جي إف، الشركة الأم لشركة بي جي إيف ريتيل التي تدير سلسلة متاجر سي يو، بمراجعة خطة تحسين قيمة الشركات بشكل داخلي لمعالجة مشكلة خصم الشركات الأم، مع اتباع سياسة رفع قيمة المساهمين من خلال نمو الأعمال الأساسية وتوسيع نسبة التوزيعات.
غير أن هناك إشارات إلى أنه من الصعب الخروج من التقييم المنخفض بالاعتماد على سياسات عائد المساهمين الحالية وحدها. قال أستاذ كلية إدارة الأعمال في جامعة سيجونغ كيم داي جونغ: "يجب رفع معدل الأرباح التشغيلية من خلال تقليل التكاليف باستخدام الذكاء الاصطناعي والبيانات الضخمة والتوسع العالمي بقيادة الغذاء الكوري"، مضيفاً "سيتمكن الخروج من مرحلة التقييم المنخفض فقط عندما يجتمع الابتكار في الشركات مع السياسة الاستباقية لعائد المساهمين".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.