
بيع حصري من المنتجات الادخارية للمسنين يسجل إقبالاً قوياً... تنافس مكثف على استقطاب حسابات تحويل المعاشات
العملاء فوق سن 65 يشكلون 20.34% من قاعدة العملاء... ضرورة الاهتمام بإمكانية الوصول للخدمات المالية
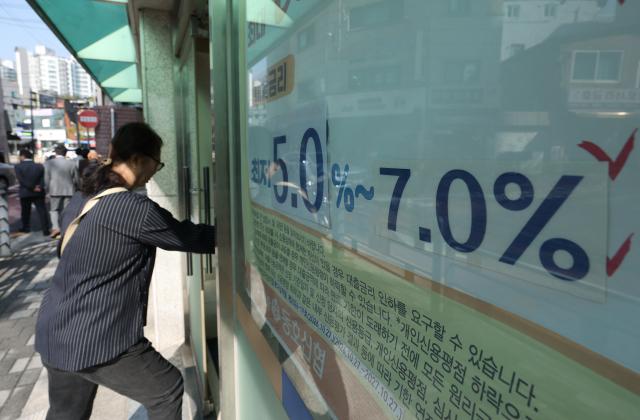
لافتة إعلانية عن القروض العقارية معلقة على واجهة إحدى المؤسسات المالية بمدينة سيول. [المصدر: وكالة الأنباء الكورية المتحدة]
في حين تتراجع إمكانية الوصول إلى الخدمات المالية للفئات العمرية الكبرى نتيجة تقليص فروع البنوك الفعلية، فإن البنوك تركز جهودها على استقطاب أموال هذه الفئات. فهي تقدم أسعار فائدة مميزة واسترجاع نقدي عند نقل حساب استقبال المعاش وحدها، وتسجل العملاء مجاناً في برامج التأمين ضد الاحتيال المالي الإلكتروني، وتلوح بجاذبيات عديدة للعملاء المسنين.
وبحسب ما أفادت به الأوساط المالية في الرابع من نوفمبر الجاري، تقوم البنوك التجارية الرئيسية بعملية استقطاب للعملاء المسنين من خلال وضع شروط تفضيلية تتعلق بحصولهم على المعاشات وأعمارهم. وتتجاوز جهودها مجرد رفع أسعار الفائدة على الودائع والتوفيرات، بل تعمل على ربط هذه الخدمات مع حسابات الإيداع والسحب والقروض وإعفاءات الرسوم، بهدف استقطاب المزيد من المعاملات المالية اليومية.
وفي الوقت الذي تتناقص فيه الفروع الفعلية، اتسعت نسبة العملاء المسنين ضمن قاعدة عملاء البنوك. فقد تراجع عدد فروع البنوك الأربعة الكبرى بمدينة سيول من 1447 فرعاً بنهاية عام 2019 إلى 1037 فرعاً بنهاية يونيو من العام الحالي، بانخفاض بلغت نسبته 28.3%. في المقابل، ارتفعت نسبة العملاء الذين تجاوزوا سن 65 سنة في البنوك الخمسة الكبرى (بنك كيه بي كوريا الوطني وبنك سينهان وبنك هانا وبنك وري وبنك إن إتش الزراعي) من 14.58% بنهاية عام 2021 إلى 20.34% بنهاية سبتمبر من هذا العام، بناءً على المتوسط البسيط بين البنوك. وهذا يعني أن واحداً من كل خمسة عملاء في البنك الواحد يتجاوز عمره 65 سنة.
ما تركز عليه البنوك بشكل خاص هو حسابات استقبال المعاشات. فضمان وجود حساب يصل إليه المعاش الشهري يعني استقطاب معاملات يومية متنوعة مثل سداد نفقات المعيشة والودائع والتوفيرات، وعلى المدى الطويل، استقطاب عملاء إدارة الثروات. وبحسب "مسح الرعاية المالية للأسر لعام 2025" من مكتب البيانات الوطني، بلغ متوسط الأصول لدى الأسر التي يزيد عمر رب الأسرة فيها عن 65 سنة 542.72 مليون وون، بزيادة بلغت 5.35% عن السنة السابقة.
يقدم بنك كيه بي كوريا الوطني أسعار فائدة مميزة لعملاء المعاشات، حيث يصل معدل الفائدة على الودائع الثابتة بآجال 12 شهراً إلى 3.7% سنوياً كحد أقصى. وقدم بنك وري معدل فائدة يصل إلى 3% سنوياً على حسابات المعاشات مع إعفاء من الرسوم، فيما اشترط بنك إن إتش الزراعي تحويل المعاش كشرط لتحصيل مزايا على الحسابات الادخارية. أما بنك هانا فيقدم استرجاع نقدي وتسجيلاً مجانياً في برنامج التأمين ضد احتيال الخدمات المالية الإلكترونية للعملاء الذين يستقبلون معاشهم العام لأول مرة في حسابات البنك.
مع أن البنوك تقدم مزايا للعملاء الذين ينقلون حساباتهم، فإن عبء التنقل الناجم عن إغلاق الفروع يقع على العملاء أنفسهم. ففي حي دوبونغ بمدينة سيول، بعد تحول مكتب شينهان للخدمات الخارجية إلى صالة رقمية، أصبح على العملاء الذين يرغبون في استشارة مباشرة مع موظفين أن يمشوا حوالي 20 دقيقة حتى يصلوا إلى فرع بالقرب من محطة سوتشاك. وقد خفض البنك عدد مديري الحسابات الدائمين في الصالة الرقمية من شخصين إلى شخص واحد في خريف هذا العام.
وقال متحدث باسم بنك شينهان: "بعد تشغيل الصالة الرقمية لمدة 5 سنوات، رأينا أن العمليات أصبحت مستقرة عما كانت عليه في البداية، لذا قررنا تعديل عدد مديري الحسابات الدائمين. غير أننا سنقوم بتنويع الخدمات المقدمة في الصالة الرقمية لإنشاء بيئة تتيح للعملاء المسنين القيام بمعاملاتهم المالية بسهولة ويسر."
عند إغلاق أو دمج الفروع، يجب على البنوك أن تأخذ في الاعتبار الوقت الفعلي الذي يقضيه العملاء في التنقل بدلاً من المسافة على الخريطة. وإذا قررت استبدال الفروع بمنافذ رقمية، يتعين عليها أن تتحقق من نطاق الخدمات التي يمكن للعملاء الحاليين الحصول عليها في تلك المنافذ. وقال جو دونج غون، أستاذ الاقتصاد الفخري بجامعة مينغجي: "انخفاض عدد الفروع قد يؤدي إلى عزلة الأشخاص الذين تتدهور لديهم إمكانية الوصول للخدمات المالية، كما لو أنهم تركوا في جزيرة نائية. لذا عند تقليل الفروع، يجب الأخذ في الاعتبار الظروف النقلية مثل محطات الحافلات القريبة."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.