
لجنة الخدمات المالية تقرر تعديل لوائح الإشراف على التأمين
تقديم تقارير الافتراضات الاكتوارية إلزامي من نتائج السنة المالية الحالية
إضافة معيار تقييم مخاطر إدارة وكلاء التأمين في تقييم الوضع المالي للشركات
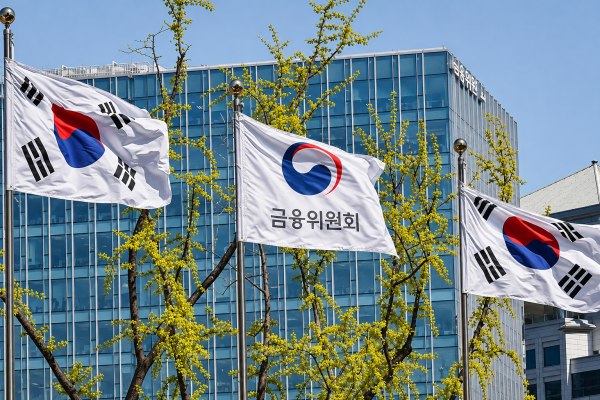
أعلنت لجنة الخدمات المالية في اجتماعها الدوري المنعقد أمس أنها قررت تعديل لوائح الإشراف على أنشطة التأمين بما يتضمن هذه الإجراءات.
في البداية، يتعين على شركات التأمين صياغة تقرير شامل يوضح الافتراضات الاكتوارية المطبقة في حساب الاحتياطيات الإلزامية ومتطلبات رأس المال، مع تقديم هذا التقرير إلى جهاز الرقابة على التأمين في موعد تقديم التقارير السنوية. ويتضمن التقرير أسس وطرق حساب كل افتراض، وملخص التعديلات الجوهرية ونتائج التحقق من صحتها، وبيانات متعلقة بنمذجة التدفقات النقدية والرقابة الداخلية وجوانب تقييم التزامات التأمين.
تشكل الافتراضات الاكتوارية تقديرات تستخدمها شركات التأمين في توقع الأقساط المستقبلية المستحقة الدفع والتدفقات النقدية المرتبطة بها، وتؤثر بشكل مباشر على تقييم التزامات التأمين ومدى كفاية رأس المال لمقابلة الالتزامات.
سيتم أيضاً تعزيز معايير الرقابة الداخلية المتعلقة بحساب وتعديل الافتراضات الاكتوارية. وفي حالة قيام شركة تأمين بتعديل هذه الافتراضات خلال السنة المالية، يتعين عليها إبلاغ لجنة إدارة المخاطر لديها بأسباب التعديل ومحتواه والآثار المالية المترتبة عليه. إلا أن التعديلات الناجمة عن تغيير القواعد النظامية أو تلك ذات الآثار المالية الطفيفة تستثنى من شروط الإبلاغ.
سيتم إدراج معيار جديد وغير كمي في عملية تقييم الوضع المالي للشركات يتعلق بـ "ملاءمة إدارة مخاطر قنوات وكلاء التأمين". يهدف هذا الإجراء إلى تعزيز المسؤولية الرقابية لشركات التأمين على نشاطاتها الموكولة لوكلائها، واستجابة لمخاوف من تعرض المستهلكين لأضرار نتيجة التوسع في قنوات توزيع التأمين عبر هذه الوسطاء والمنافسة الشديدة بينهم.
سيتم أيضاً وضع معايير جديدة لتقييم مخاطر تقلبات أسعار الفائدة على الشركات. وقررت السلطات تطبيق مؤشر "فجوة المدة الزمنية" (Duration Gap) في تقييم الوضع المالي للشركات اعتباراً من عام 2028. يعكس هذا المؤشر كيف يتغير سعر أصول الشركة والالتزامات المستقبلية عند تحرك أسعار الفائدة.
سيتم أيضاً مراجعة أحكام تصميم المنتجات الداعمة لتحويل الأجيال السابقة من التأمين الصحي الشامل إلى الجيل الخامس. وتُستثنى منتجات التأمين المتعلقة برنامج خصم تحويل العقود من متطلبات التصميم الموحد، مما يسمح بإضافتها كإضافات اختيارية للعقود الرئيسية القائمة.
يقضي برنامج خصم تحويل العقود بتقديم خصم بنسبة 50% على أقساط التأمين لمدة ثلاث سنوات للمؤمن عليهم من الأجيال الأول والثاني الذين قاموا بالاشتراك قبل مارس 2013 والذين لم يكن لديهم شروط لإعادة الاشتراك، عند تحويلهم إلى منتجات الجيل الخامس. سيتم تطبيق هذا البرنامج جنباً إلى جنب مع برنامج خصم الإضافات الاختيارية، الذي يسمح بتقليل أقساط التأمين بحذف الحماية غير الضرورية مع الاحتفاظ بالتأمين الأساسي، وذلك خلال هذا الشهر.
بالإضافة إلى ذلك، ستعمل السلطات على تحسين طرق احتساب مخصصات احتياطي الطوارئ لدى شركات التأمين، وتعديل معايير عرض البيانات المالية بما يتوافق مع معايير المحاسبة الدولية (IFRS18) الذي سيبدأ تطبيقه اعتباراً من عام 2027.
ستدخل اللوائح المعدلة حيز التنفيذ اعتباراً من تاريخ نشرها. أما معايير الرقابة الداخلية المتعلقة بحساب وتعديل الافتراضات الاكتوارية وإضافة معيار تقييم مخاطر إدارة وكلاء التأمين والتعديلات على معايير إعداد البيانات المالية فستبدأ بالسريان من الأول من يناير من السنة المقبلة. وسيتم تطبيق مؤشر فجوة المدة الزمنية اعتباراً من الأول من يناير عام 2028.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.