
نسبة القروض العقارية بفائدة تزيد عن 6% تصعد من 0.4% إلى 2.2% في ثلاثة أشهر
اقتراض 600 مليون وون بفائدة سنوية 4% إلى 6% يرفع القسط الشهري بمقدار 730 ألف وون
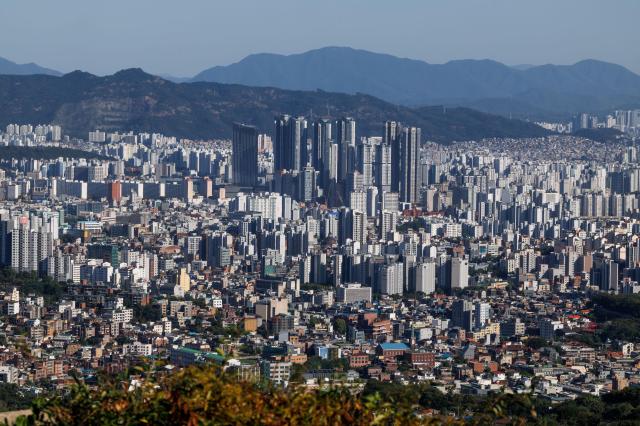
منظر عام للمدينة من جبل بوكاكسان في منطقة جونغنو بسيول. [صورة: يو داي-جيل، مراسل dbeorlf123@ajunews.com]
بعد الفئات الضعيفة من المقترضين التي تعاني من صعوبات في توفير السيولة النقدية العاجلة، بدأ الأفراد الذين يسعون لشراء مسكن خاص بهم يشعرون أيضاً بتشديد قبضة السيولة النقدية للأسر. فارتفاع أسعار الفائدة على القروض العقارية بالإضافة إلى أسعار المنازل المرتفعة يجعل الأقساط الشهرية التي يتعين سدادها عائقاً حقيقياً أمام شراء العقارات السكنية.
وبحسب الأوساط المالية، بلغت أسعار الفائدة على القروض العقارية لدى البنوك الخمسة الكبرى - بنك كي بي الوطني وشينهان وهانا وووري وبنك إن إتش الزراعي - في الرابع من الشهر الحالي نسبة 4.38% إلى 6.38% للقروض ذات السعر المتغير، و4.52% إلى 6.46% للقروض المختلطة (بسعر ثابت لمدة خمس سنوات). وارتفعت أيضاً نسبة القروض العقارية المتعاقد عليها فعلياً بأسعار فائدة تجاوز 6% سنوياً. وأظهرت البيانات المعلنة من قبل اتحاد البنوك أن نسبة القروض العقارية برسوم تقسيط تزيد عن 6% سنوياً في البنوك الخمسة الكبرى ارتفعت من 0.4% في يونيو إلى 2.2% في سبتمبر، بزيادة قدرها 1.8 نقطة مئوية على أساس متوسط بسيط بين البنوك.
يترتب على ارتفاع أسعار الفائدة زيادة الأقساط الشهرية الواجب سدادها حتى لو كان مبلغ القرض ذاته. فعلى سبيل المثال، عند اقتراض 600 مليون وون بطريقة سداد متساوية المبلغ لمدة 30 سنة، فإن القسط الشهري يبلغ حوالي 2.86 مليون وون بسعر فائدة 4% سنوياً، لكنه يرتفع إلى حوالي 3.60 مليون وون عند 6% سنوياً. وبذلك تزداد عبء السداد الشهري بمقدار حوالي 730 ألف وون. وقال الموظف أ الذي يبحث عن قرض عقاري: "سعر المسكن مرتفع جداً ومقلق، وإذا انتظرت قد يزداد السعر أكثر"، مضيفاً: "حتى لو اشتريت المسكن بجهد، فإنني قلق بشأن ما إذا كان يمكنني توفير التعليم والنفقات المعيشية والتحضير للتقاعد بشكل صحيح".
تشير التقارير من أرضيات البنوك التجارية إلى انخفاض عدد الزبائن الذين يأتون للاستشارة بشأن القروض العقارية. وقال أحد المسؤولين في بنك تجاري: "مع ارتفاع أسعار الفائدة على القروض العقارية وندرة العقارات المتاحة للبيع في العاصمة وضواحيها، انخفض بشكل كبير عدد الزبائن الذين يأتون للاستشارة بشأن القروض".
انخفض مؤشر العرض والطلب على شقق سيول للمبيعات أيضاً. وبحسب معهد كوريا للعقارات، بلغ مؤشر العرض والطلب على شقق سيول للمبيعات في سبتمبر 112.5، منخفضاً بمقدار 1.9 نقطة عن الشهر السابق. وفي المنطقة الجنوبية الشرقية، انخفض المؤشر من 109.0 في يونيو إلى 99.6 في سبتمبر، مسجلاً انخفاضاً مستمراً لثلاثة أشهر متتالية دون المستوى الأساسي وهو 100. وعندما يكون المؤشر أقل من 100، فإن هذا يعني أن العرض (الرغبة في البيع) أكثر من الطلب (الرغبة في الشراء).
تشير التحليلات إلى أن ارتفاع عبء الفوائد قد يقيد شراء المساكن. وقال جيه إيه وون، الباحث الأول في معهد الأبحاث المالية هانا: "بما أن الهدف الإجمالي لإدارة ديون الأسر السنوية ارتفع إلى 3% واستبعدت القروض الجماعية من الهدف الإجمالي، فإن المخاوف من انقطاع الائتمان ليست كبيرة"، إلا أنه أضاف: "إن ارتفاع سعر الفائدة على القروض سيزيد من عبء تمويل الطلب، ومن المتوقع أن يشكل عاملاً يقيد توسع نشاط الشراء العقاري".
وقالت هان موون-دو، أستاذة زائرة في قسم العقارات بجامعة سيول الرقمية: "ظاهرة تأجيل أو التخلي عن شراء المسكن من قبل المشترين الفعليين بسبب ارتفاع أسعار المنازل وعبء القروض جارية بالفعل"، مضيفة: "قد يكون المشترون لأول مرة والمشترون الفعليون ذوو الاعتماد الكبير على القروض هم الأكثر تأثراً بهذه الظروف".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.