
تقلبات الدولار بنسبة 15% وارتفاع أسعار النفط إلى الضعف مع استمرار المخاطر الجيوسياسية
عدم اليقين المتزايد في السياسة الأمريكية يؤثر على قطاعات الصادرات والاستثمار الكورية الرئيسية
يواجه الاقتصاد الكوري الجنوبي مرحلة من عدم اليقين المتزايد بشأن عمليات الأعمال مع الولايات المتحدة نتيجة التحولات في المشهد السياسي الأمريكي، مما دفع مجموعات الشركات الرئيسية إلى إعادة صياغة استراتيجياتها للعام المقبل. ومع استمرار الضغوط الجمركية والاستثمارية من الإدارة الأمريكية الجديدة وتغير توازن القوى في الكونغرس بعد الانتخابات الوسيطة، أصبح من الضروري إعادة فحص الخطط العالمية للأعمال التي تركزت على السوق الأمريكية. يضاف إلى ذلك تقلبات شديدة في أسعار الصرف والنفط العالمي والمخاطر الجيوسياسية في الشرق الأوسط وأوروبا، مما يزيد من تعقيد الحسابات الاقتصادية للشركات.
وفقاً للقطاع الخاص في كوريا الجنوبية، تقوم مجموعات الشركات الرئيسية حالياً بمراجعة تأثير التغييرات السياسية والسياسية الأمريكية على عملياتها للعام المقبل، قبل انعقاد اجتماعات استراتيجية الإدارة نهاية السنة الحالية. تمثل الولايات المتحدة أكثر من 20% من صادرات كوريا الجنوبية وهي سوق رئيسية، بينما تجري فيها الشركات الرائدة في قطاعات أشباه الموصلات والسيارات والبطاريات استثمارات واسعة النطاق. ومع تغير اتجاهات السياسة الأمريكية، قد يؤثر ذلك ليس فقط على القدرة التنافسية في الصادرات بل أيضاً على تشغيل منشآت الإنتاج المحلية وقرارات الاستثمارات الإضافية، مما يجعل إعداد استراتيجية الاستجابة من أهم الأولويات في هذا الوقت.
ستواجه الشركات التي أنشأت بالفعل مراكز إنتاج كبيرة في الولايات المتحدة أو تسعى لتوسيع إنتاجها تحديات أعمق. تقوم هيونداي وكيا بتوسيع طاقتها الإنتاجية في مصنع ميتافيض بولاية جورجيا والمصانع المحلية الموجودة، مما يجعل تعديل استراتيجيات الإنتاج وفقاً لسياسات الرسوم الجمركية وتغيرات الطلب على السيارات أمراً حيوياً. يجب على شركات البطاريات مثل إل جي إنرجي سوليوشن وإس كي أون أن تعدل معدلات تشغيل المصانع وخطوط الإنتاج بما يتماشى مع تطورات سوق السيارات الكهربائية. تُعتبر تأمين الربحية واستقرار الأعمال من المسائل الرئيسية الملحة لشركات سامسونج إلكترونيكس في ولاية تكساس وإس كي هاينيكس في ولاية إنديانا في ضوء استثماراتهما الكبرى في المصانع.
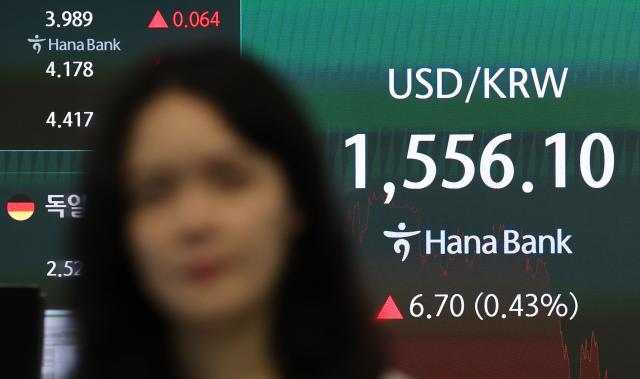
مع تضافر عدم اليقين السياسي الصادر من الولايات المتحدة وتقلبات أسعار الصرف والنفط، أصبح من الصعب وضع أساس موحد لخطط العام المقبل. وفقاً لسوق صرف العملات الأجنبية في سيول، وصل سعر الصرف بين الوون الكوري والدولار الأمريكي إلى أعلى مستوى له في السنة عند 1555.8 وون في 2 يوليو، محققاً أعلى مستوى منذ 5 مارس 2009 (1568.0 وون) خلال الأزمة المالية العالمية. انخفض السعر لاحقاً إلى أقل مستوى في السنة عند 1323.1 وون في 26 أكتوبر. في أقل من 100 يوم، شهدت أسعار الصرف تقلباً بمقدار 232.7 وون، أي بنسبة 15%.
يؤثر سعر الصرف على قدرة الصادرات التنافسية وتكاليف استيراد المواد الخام وربحية الإنتاج والمبيعات بالخارج وعبء سداد الديون بالعملات الأجنبية. هذا يعني أن الحاجة لدى الشركات لإعداد خطط أعمال متعددة تأخذ في الاعتبار تقلبات أسعار الصرف وتعديل توقيت تنفيذ الاستثمارات وفقاً لتغيرات السوق أصبحت أكثر إلحاحاً من أي وقت مضى.
يُعتبر توسع نطاق تقلبات أسعار النفط أيضاً عاملاً رئيسياً من عوامل عدم الاستقرار في القطاع الصناعي. وصل سعر الخام الغرب تكساسي (دبليو تي آي) من 56.01 دولاراً للبرميل في 7 يناير إلى 114.58 دولاراً في 7 أبريل، أي بارتفاع يتجاوز الضعف في غضون ثلاثة أشهر فقط. استمرت الأسعار لاحقاً في تجاوز حاجز 100 دولار للبرميل مع تقلبات حادة متكررة.
يترتب على الارتفاع الحاد في أسعار النفط العالمية زيادة تكاليف الوقود على قطاعات الطيران والشحن البحري. قد تواجه الصناعات البتروكيماوية تدهوراً في الربحية نتيجة ارتفاع أسعار النافثا وهي المادة الخام الأساسية لها. وعلى النقيض، إذا انخفضت الأسعار بشكل حاد، قد تواجه قطاع التكرير خسائر إعادة تقييم للمخزون من النفط الخام والمنتجات البترولية. وبما أن الخسائر والأرباح تختلف حسب اتجاهات الأسعار، يصعب على الشركات التنبؤ بالتكاليف والأرباح التشغيلية للعام المقبل.
تُعقّد المخاطر الجيوسياسية في الشرق الأوسط وأوروبا أيضاً من عملية وضع استراتيجيات الإدارة للعام المقبل. عند تصعيد التوتر العسكري في منطقة الشرق الأوسط، قد تواجه العرقلة في إمدادات النفط والنقل البحري، مما يؤدي إلى ارتفاع متزامن في أسعار الطاقة وتكاليف الخدمات اللوجستية. في أوروبا، يُشار إلى استمرار الحرب بين روسيا وأوكرانيا وما ينجم عنه من عدم استقرار في العرض والطلب على الطاقة والتأخير في التعافي الاقتصادي كعوامل خطر رئيسية. ومن ثم، يُتوقع أن تركز مجموعات الشركات الرئيسية في خططها الإدارية للعام المقبل على تنويع سلاسل التوريد بما يعكس المخاطر الإقليمية وتعزيز أنظمة الاستجابة للحالات الطارئة.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.