
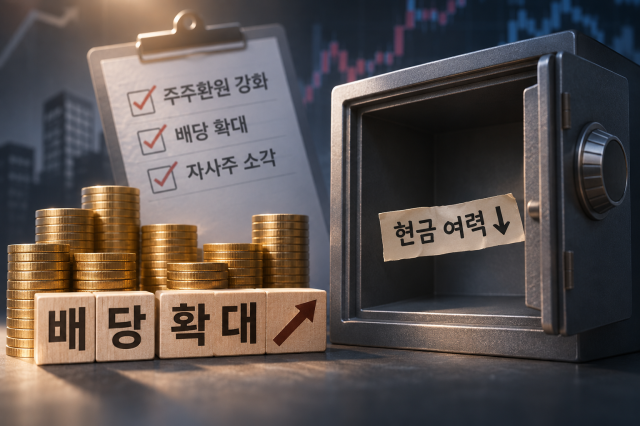
تستمر الشركات المدرجة في اتخاذ قرارات التوزيعات في سياق انتشار سياسات تعزيز القيمة وجهود الشركات ذات نسبة القيمة الدفترية المنخفضة لتحسين قيمتها السوقية. غير أن المحللين يشيرون إلى أن توسيع التوزيعات يجب أن يستند إلى قوة توليد النقد والاستثمارات اللازمة لضمان استدامة عوائد المساهمين. فقد لا تكون التدفقات النقدية الفعلية الناشئة عن الأنشطة التشغيلية أو الأموال المتبقية بعد الاستثمار كافية حتى عند تحقيق أرباح محاسبية.
وفقاً لنظام الإفصاح الإلكتروني للهيئة المالية في اليوم الثاني عشر من الشهر الحالي، بلغ عدد إعلانات "قرارات التوزيعات النقدية والعينية" للشركات المدرجة في الفترة من الأول من أكتوبر إلى الحادي عشر من الشهر الحالي مجموع 72 إعلاناً. وهذا يمثل زيادة بنسبة 53.2% مقارنة بـ 47 إعلاناً في نفس الفترة من العام الماضي.
بلغ عدد خطط تحسين قيمة الشركات للشركات المدرجة في سوق الأوراق المالية وسوق الشركات الناشئة على قناة الإفصاح الرسمية للبورصة الكورية، والمنشورة منذ بداية العام الحالي بما في ذلك الإخطارات الإرشادية والإفصاحات الطوعية، مجموع 904 خطط حتى اليوم السابق. وهذا يفوق بكثير عدد 161 خطة التي تم نشرها طوال العام الماضي. وتقدم الشركات لتحسين قيمتها طرقاً تشمل توسيع التوزيعات وإلغاء الأسهم الخاصة بها من أجل تعزيز عوائد المساهمين.
فعلاً، بدأت شركات عديدة تتخذ قرارات توزيعات فعلية عقب إعلانها خطط تحسين قيمتها. غير أن المحللين يؤكدون أنه من الصعب الحكم على استدامة عوائد المساهمين بناءً على حجم التوزيعات وحده. فلضمان استمرارية التوزيعات بشكل مستقر، يجب الأخذ في الاعتبار ليس فقط حجم الأرباح بل أيضاً التدفقات النقدية الداخلة من الأنشطة التشغيلية والنفقات الرأسمالية والاستثمارات.
على سبيل المثال، قدمت شركة غوانغجو شينسيغي (Gwangju Shinsegae) خطة تحسين قيمتها في الثاني والعشرين من الشهر الماضي، حيث اقترحت تعزيز عوائد المساهمين من خلال مراجعة الحد الأدنى لتوزيع الأرباح لكل سهم. وأعقبت ذلك بقرار توزيع نقدي ربع سنوي بقيمة 600 وون لكل سهم في اليوم السابق. يكون تاريخ توزيع الأرباح في الثلاثين من الشهر الحالي، مع توقع دفع التوزيعات في السابع عشر من الشهر القادم.
وفقاً لتقرير النصف الأول من العام الحالي، بلغ التدفق النقدي من الأنشطة التشغيلية لشركة غوانغجو شينسيغي على أساس منفصل 22.764 مليار وون في النصف الأول من العام الحالي، ما يمثل زيادة بنسبة 72.0% مقارنة بـ 13.236 مليار وون في نفس الفترة من العام السابق. كما ارتفعت أرباح العمليات والأرباح الصافية بنسب 19.9% و22.9% على التوالي، مما يعكس تحسناً في الربحية. غير أن التدفق النقدي الحر، المحسوب بطرح تكاليف الأصول الملموسة وغير الملموسة من التدفق النقدي للأنشطة التشغيلية، انقلب من فائض 3.82 مليار وون في نفس الفترة من العام السابق إلى عجز 600 مليون وون في النصف الأول من العام الحالي. وقد كان للزيادة البالغة 142.4% في تكاليف الأصول الملموسة، التي ارتفعت من 9.4 مليارات وون إلى 22.79 مليار وون، تأثير كبير في هذا التحول.
انخفضت أيضاً الأصول النقدية. فقد انخفضت النقد والأصول النقدية المعادلة من 76.6 مليار وون في نهاية العام السابق إلى 13.037 مليار وون في نهاية يونيو من العام الحالي، بانخفاض بنسبة 83.0%. بلغت قيمة التوزيعات المدفوعة في النصف الأول من العام الحالي 22.882 مليار وون، ما يمثل زيادة بنسبة 36.4% عن المبلغ المدفوع في نفس الفترة من العام السابق البالغ 16.78 مليار وون. وبرغم تحسن التدفق النقدي من الأنشطة التشغيلية، فإن زيادة نفقات الاستثمار أدت إلى انقلاب التدفق النقدي الحر إلى العجز وانخفاض الأصول النقدية. لذلك، يؤكد المحللون الحاجة إلى مراقبة الحيز النقدي المتاح للشركة للموازنة بين الاستثمار وعوائد المساهمين في المستقبل.
تواجه شركة إينوتينا (Inotena)، التي أعلنت في اليوم السابق عن توزيع ربع سنوي بقيمة 19 وون لكل سهم، ضغوطاً أكبر من حيث التدفقات النقدية. فالشركة، التي قدمت خطة تحسين قيمتها في مارس الماضي، سجلت تدفقاً نقدياً سالباً من الأنشطة التشغيلية بقيمة 1.448 مليار وون على أساس منفصل في النصف الأول من العام الحالي، مقابل عجز بقيمة 477 مليون وون في نفس الفترة من العام السابق، ما يعني توسع نطاق العجز. كما تضخم حجم عجز التدفق النقدي الحر من 576 مليون وون إلى 1.617 مليار وون خلال نفس الفترة. بالإضافة إلى ذلك، انخفضت المبيعات بنسبة 8.0% وانخفضت أرباح العمليات بنسبة 23.8%، مما يعكس تدهوراً في مؤشرات الربحية عن نفس الفترة من العام السابق.
من ناحية أخرى، ارتفع المبلغ المدفوع كتوزيعات في النصف الأول من العام الحالي إلى 676 مليون وون، مقابل 368 مليون وون في نفس الفترة من العام السابق، بزيادة بنسبة 83.7%. انخفضت النقد والأصول النقدية المعادلة من 3.628 مليارات وون في نهاية العام السابق إلى 2.658 مليار وون في نهاية يونيو من العام الحالي، بانخفاض بنسبة 26.7%. في ظل هذه الظروف، حيث تشهد الشركة تدفقات نقدية خارجة من الأنشطة التشغيلية وانخفاضاً في الأصول النقدية بينما يتسع نطاق التوزيعات، يؤكد المحللون ضرورة مراقبة الاتجاهات المستقبلية في التدفقات النقدية والأصول النقدية المحتفظ بها.
يؤكد المختصون في القطاع المالي والاستثماري أنه عند تقييم توسيع التوزيعات، يجب الأخذ في الاعتبار ليس فقط حجم التوزيعات بل أيضاً قوة توليد النقد القادرة على تحملها والنفقات الاستثمارية. قال أحد المسؤولين في صناعة الاستثمار المالي: "لكي تتجاوز سياسة عوائد المساهمين مرحلة التوزيعات لمرة واحدة وتحقق الاستدامة، يجب أن تكون مدعومة ليس فقط بأرباح الشركة بل أيضاً بقوة توليد النقد والمرونة المالية."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.