
استمرار ارتفاع أرصدة القروض العقارية في البنوك الخمس الكبرى لسبعة أشهر متتالية
تركز زيادات القروض الموجهة للشركات على تمويل رأس المال العامل بدلاً من الاستثمارات الإنتاجية
الحاجة لبناء نظام تقييم انتقائي للشركات المبتكرة وهيكليات لتوزيع المخاطر
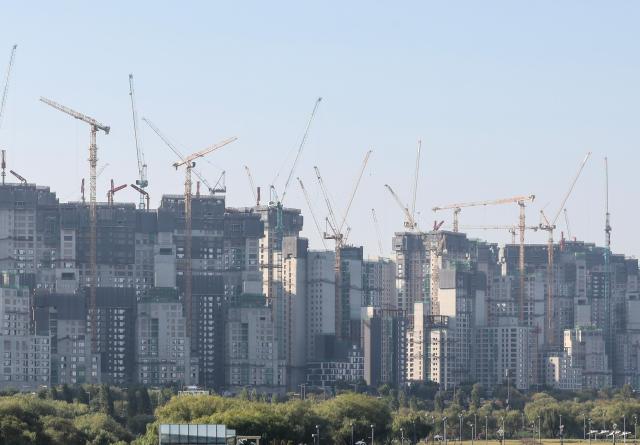
يشهد القطاع المصرفي تدفقاً مستمراً من الأموال نحو القروض المتصلة بالعقارات، لا سيما قروض الرهن العقاري السكنية، بينما تظهر في الوقت ذاته عدم توازن في توزيع الأموال داخل القطاع المالي للشركات. فعلى الرغم من ارتفاع القروض الموجهة للشركات، إلا أن حجم القروض المتعلقة بالعقارات والأنشطة التأجيرية يبقى كبيراً، في حين تتباطأ معدلات النمو في تمويل المرافق والمنشآت المخصصة للاستثمارات الإنتاجية. وتتعالى الأصوات التي تدعو إلى ضرورة تحسين نظم فحص الائتمان وهياكل تقاسم المخاطر لضمان أن أموال القطاع المالي توجه نحو استثمارات منتجة في الشركات ذات إمكانيات النمو العالي، وليس مجرد زيادة أحجام الإقراض بشكل عام.
وأفادت مصادر من القطاع المالي يوم 12 من الشهر الجاري أنه وفقاً لبيانات نهاية الشهر السابق، بلغ إجمالي أرصدة قروض الرهن العقاري السكنية لدى البنوك الخمس الكبرى (بنك كيه بي ناشيونال، وبنك شينهان، وبنك هانا، وبنك وري، وبنك إن إيتش الزراعي) 623.0988 تريليون وون، مقابل 611.6081 تريليون وون في نهاية العام السابق، بارتفاع نسبته 1.9 في المائة، أي ما يعادل 11.4907 تريليون وون. وبرغم تشديد الحكومة لإدارة القروض الموجهة للأسر والمزيد من تصعيد البنوك لمعايير الائتمان، استمرت أرصدة قروض الرهن العقاري في الارتفاع بشكل متواصل لمدة سبعة أشهر متتالية من أبريل إلى أكتوبر، وشهد الشهر الماضي وحده ارتفاعاً إضافياً بمقدار 1.7005 تريليون وون مقارنة بالشهر السابق، مما يعكس استمرار الطلب على التمويل المرتبط بشراء المساكن.
وفي قطاع القروض الموجهة للشركات، احتل تمويل الأنشطة المرتبطة بالعقارات والتأجير نسبة كبيرة من المعروض المالي. وطبقاً لبيانات نهاية النصف الأول من السنة الحالية، بلغت قروض البنوك الخمس الموجهة للعقارات والأنشطة التأجيرية 223.1926 تريليون وون، مقابل 215.7809 تريليون وون قبل عام، بارتفاع نسبته 3.4 في المائة. وتمثل هذه القروض 26 في المائة من إجمالي القروض الموجهة للشركات.
وفي ما يتعلق بزيادات القروض الموجهة للشركات، برزت ظاهرة ملحوظة هي تزايد نسبة تمويل رأس المال العامل اللازم للأنشطة الإنتاجية الجارية على حساب تمويل المرافق والمنشآت المخصصة للاستثمارات الإنتاجية. وحسب إحصائيات بنك كوريا المركزي بشأن القروض الموزعة حسب القطاع الاقتصادي، فإن إجمالي زيادات القروض الموزعة حسب القطاع انخفضت من 30.8 تريليون وون في الربع الأول إلى 30.6 تريليون وون في الربع الثاني. وفي الفترة ذاتها، انخفضت زيادات تمويل المرافق والمنشآت من 9.4 تريليون وون إلى 6.9 تريليون وون، بينما ارتفعت زيادات تمويل رأس المال العامل من 21.4 تريليون وون إلى 23.8 تريليون وون. وشكل تمويل رأس المال العامل 78 في المائة من إجمالي الزيادات في القروض خلال الربع الثاني.
وتظهر تباطؤ في المعروض المالي المخصص للاستثمارات في المرافق والمنشآت حتى في قطاع التصنيع. فقد انخفضت زيادات القروض الموجهة للقطاع الصناعي من 11 تريليون وون في الربع الأول إلى 8.4 تريليون وون في الربع الثاني، بينما انخفضت زيادات تمويل المرافق والمنشآت من 4.4 تريليون وون إلى 1.4 تريليون وون خلال الفترة نفسها.
وتنعكس هذه الفجوات في توزيع الأموال أيضاً في اتجاهات نمو القروض الموجهة للشركات على مدار العقد الماضي. فقد حللت مؤسسة كوريا للبحوث المالية القروض المستحصلة من المؤسسات المالية للشركات غير المالية والخاضعة للتدقيق الخارجي خلال الفترة من 2015 إلى 2024، وأظهرت النتائج أن إجمالي القروض الموجهة للشركات ارتفع من 866.9 تريليون وون في نهاية عام 2015 إلى 1781.7 تريليون وون في نهاية عام 2024، أي بمعدل نمو يبلغ حوالي 2.1 مرة. غير أن قروض قطاع البناء والعقارات ارتفعت من 196.7 تريليون وون إلى 577.8 تريليون وون، أي بمعدل نمو يقارب 3 مرات، بينما زادت قروض قطاع التصنيع من 320.6 تريليون وون إلى 483.4 تريليون وون، أي بمعدل نمو لم يتجاوز 50.8 في المائة.
وبينما يشهد حجم القروض الموجهة للشركات توسعاً كمياً، فإنه لم ينعكس بشكل كاف في توسيع القدرات الإنتاجية من خلال استثمارات في المرافق والمنشآت وغيرها من الاستثمارات الإنتاجية، مما يعزز الدعوات لإعادة النظر في هيكل توزيع الأموال. وهذا هو السبب وراء تركيز الحكومة على ما تسميه التمويل الإنتاجي.
وتعمل السلطات المالية على إعادة تنظيم متطلبات رأس المال البنكية بهدف توجيه الأموال المركزة في قطاع العقارات نحو القطاعات الإنتاجية. وتتمثل الخطة في مراجعة معايير حساب مخاطر التشغيل وتسريع إجراءات تحسين نماذج التقييم الائتماني الداخلية لدى البنوك، وبالتالي توسيع هامش رأس المال المتاح وإمكانية المعروض المالي للقطاعات الإنتاجية.
غير أنه من الصعب أن يؤدي التخفيف من متطلبات رأس المال وحده إلى التوسع في التمويل الإنتاجي. فحتى إذا توسع هامش إقراض البنوك، فإن توجيه التمويل نحو الشركات المبتكرة التي يصعب الحكم على معدل نموها وقدرتها على السداد يتطلب نظاماً لفحص الائتمان يتمكن من تقييم الجوانب غير المتعلقة بالضمانات، مثل الكفاءة التقنية والجدوى التجارية. كما يمثل بناء هيكل لتقاسم المخاطر يمكن للقطاع المالي من خلاله تحمل مخاطر القروض والاستثمارات الموجهة للشركات تحدياً آخر يتعين معالجته.
شين يونغ سانغ، الباحث الأول في مؤسسة كوريا للبحوث المالية، قال: "يجب النظر في تخفيض أوزان مخاطر الائتمان فيما يتعلق بقروض البنوك واستثماراتها في الشركات المبتكرة بهدف التخفيف من تركز الأموال في قطاع العقارات"، وأضاف: "إلى جانب بناء نظام متخصص لتقييم الشركات يركز على رأس المال المغامر اللازم في المراحل الأولى من اختيار فرص الاستثمار، ستكون هناك حاجة لتنويع الأسواق المخصصة لاسترجاع استثمارات رأس المال المغامر".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.