
تعزيز القوانين المانعة لكبت أسعار الأسهم، وتسريع استبعاد شركات كوسداك من السوق
مع تراجع مؤشر كوسبي دون مستوى 5000 نقطة التي كانت بمثابة هدف قريب، وهبوط مؤشر كوسداك دون مستوى 700 نقطة إلى مستويات أقل من بداية العام، واجهت أسواق الأسهم المحلية تقلبات حادة. وفي ظل تراجع التوقعات بشأن ارتفاع المؤشرات، يبقى استعادة ثقة السوق وتحسين بنيتها التحتية من التحديات الأساسية.
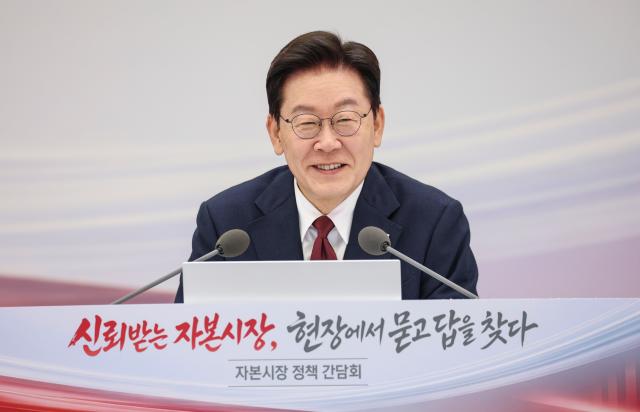
في هذا السياق، ترأس الرئيس لي جاي-ميونغ ندوة سياسية في بورصة كوريا الجنوبية بمنطقة يويدو في سيول في 13 نوفمبر تحت عنوان "سوق رأس مال موثوق به، الاستماع والإجابة من الميدان"، وقدم ثلاث اتجاهات لتطبيع السوق. تركزت هذه الاتجاهات على منع "كبت أسعار الأسهم" الذي يقلل قيمة الشركات بشكل مصطنع، وسحب الشركات الضعيفة من السوق بسرعة، بالإضافة إلى حشد كامل الموارد التحقيقية للتصدي بصرامة للتعاملات غير العادلة. الرؤية تتمثل في تصحيح الهياكل الإدارية التي تضر بقيمة المساهمين والممارسات غير العادلة التي تقوض ثقة السوق، وبالتالي تحسين بنية أسواق رأس المال نوعياً.
① تعزيز قوانين منع كبت أسعار الأسهم بصرامة أكبر... تحسين الهياكل الإدارية من خلال تنشيط عمليات الاستحواذ المعادية
تتمثل المهمة الأولى في منع السعي وراء المصالح الخاصة للمساهمين المسيطرين والإضرار بقيمة الشركات. يقوم هذا الفهم على مشكلة تتعلق بأن تكوين أسعار الأسهم بشكل منخفض بشكل مفرط عن القيمة الفعلية للشركات يرجع إلى صنع القرار المركز على المساهم المسيطر والممارسات الإدارية التي لا تحترم كفاية مساهمي الأقلية. من المتوقع أن تكتسب جهود تحسين النظام المؤسسي لمنع إبقاء أسعار الأسهم منخفضة بشكل مصطنع والإضرار بقيمة الشركات زخماً أكبر.
أكد الرئيس بشكل خاص على تنشيط عمليات الاستحواذ المعادية كوسيلة لتصحيح الهياكل الإدارية غير الطبيعية. تتمثل عمليات الاستحواذ المعادية في محاولة شركة خارجية أو مستثمر الاستحواذ على الأسهم وتأمين السيطرة الإدارية دون موافقة الإدارة القائمة أو المساهمين الرئيسيين. قال الرئيس: "ما هو أكثر أهمية الآن من صنع شيء عادل تماماً وفقاً للمثل الأعلى هو تنشيط عمليات الاستحواذ المعادية وتحطيم هذا الهيكل غير الطبيعي". المقصد هو أن خلق بيئة تتيح المنافسة على السيطرة الإدارية، قبل الشروع في تحسين النظام، سيؤدي إلى تغيير في الهيكل الاحتكاري لاتخاذ قرارات المساهمين المسيطرين.
اقترح ممثلو القطاع الخاص أيضاً ضرورة تعزيز دور المستثمرين المؤسسيين وتدعيم مشاركة المساهمين. أشار لي سيونغ-وون، الرئيس التنفيذي لشركة تروستون أسيت مانجمنت، إلى أن عدداً كبيراً من الشركات ذات نسبة السعر إلى القيمة الدفترية المنخفضة قد تم استثناؤها من نطاق الاستثمار للمستثمرين المؤسسيين، مما أدى إلى عدم فاعلية وظيفة المراقبة في السوق. وأوضح أنه بالنظر إلى أن وحدها تأسيس آليات ممارسة حقوق المساهمين لا تكفي، يجب توسيع قاعدة الاستثمار لتمكين المستثمرين المؤسسيين من المشاركة الفعلية في صنع قرارات الشركات بصفتهم مساهمين حقيقيين.
② الحفاظ على وتيرة استبعاد شركات كوسداك... تعزيز ثقة السوق من خلال إلزامية إجراء عروض معلومات الشركات
تتمثل المهمة الثانية في استبعاد الشركات الضعيفة من سوق كوسداك وتوسيع نطاق الإفصاح عن المعلومات. أشار الرئيس إلى مسألة شركات تستفيد من مزايا الإدراج بينما تقطع فعلياً على الجماهير الإمكانية من تداول الأسهم والمنافسة على السيطرة الإدارية. يرى أنه يتعين إعادة النظر في جدوى بقاء الشركات المدرجة في السوق عندما تكون نسبة ملكية المساهمين الرئيسيين مرتفعة جداً بحيث يصبح عدد الأسهم المتداولة فعلياً قليلاً جداً والمنافسة على السيطرة الإدارية شبه مستحيلة.
مع ذلك، أثار الممثلون الحاضرون في الندوة مخاوف من أن تطبيق معايير كمية فحسب مثل القيمة السوقية قد يؤدي إلى انكماش الشركات ذات إمكانيات النمو. قال سونغ بيونغ-جون، رئيس جمعية الشركات الناشئة، في إشارة إلى معايير الاستبعاد بناءً على قيمة سوقية بمستوى 30 مليار وون: "يتجاوز عدد هذه الشركات 300 شركة". وأضاف: "هذه الشركات لا تقوم بكبت أسعار أسهمها، بل على الرغم من أنها توزع أرباحاً وتعلن عن الأرباح وتعلن عن الطلبات الجديدة، فإن أسعار أسهمها لا ترتفع، وهي تواجه صعوبات بالغة جداً بسبب ذلك". وطالب بتصميم المعايير بدقة حتى لا تُخرج شركات النمو من السوق ببساطة لأن أسعار أسهمها أو قيمتها السوقية منخفضة.
ظهرت ملاحظات أيضاً حول ضرورة تعزيز الإفصاح عن المعلومات من قبل الشركات المدرجة والتواصل مع المستثمرين. وفقاً لإي كون-جاي، مدير مركز أبحاث كوسداك في شركة آي بي كي للاستثمار والأوراق المالية، بلغت نسبة الشركات التي أعلنت عن خطط عرض معلومات الشركات (آي آر) في عام 2025 حوالي 33% من شركات كوسبي المدرجة وحوالي 26% من شركات كوسداك المدرجة. وهذا يتناقض مع الممارسة في الولايات المتحدة حيث تتواصل حوالي 80% من الشركات مع المستثمرين من خلال عروض النتائج والمكالمات الجماعية. قال مدير المركز: "في الوقت الذي لم تتحسن هذه الجوانب بعد، فإن الاستمرار في المطالبة بثقة كوسداك لا يزيد عن صراخ مجوف".
تقوم البورصة أيضاً بفحص خطط لتوسيع نطاق عروض معلومات الشركات. الخطة الحالية تتمثل في توسيع شروط الإلزام بإجراء عروض معلومات، والتي تنطبق حالياً فقط لفترة زمنية محددة بعد الإدراج، لتشمل كامل فترة بقاء الشركة مدرجة، بحيث يتم إجراء عرض معلومات إلزامي بمعدل مرة واحدة على الأقل سنوياً. كما أثار الرئيس ضرورة توسيع توفير موارد عروض المعلومات باللغات الأجنبية، والتي تطبق حالياً على شركات كوسبي المدرجة، لتشمل أيضاً كوسداك. والهدف هو التأكد من أن الشركات تزود المستثمرين بمعلومات بشكل مستمر حتى بعد الإدراج، وبالتالي تقليل عدم تماثل المعلومات في السوق.
③ مكافحة صارمة للتعاملات غير العادلة... حشد الموارد التحقيقية بما فيها النيابة العامة العليا لإقامة نظام السوق
تتمثل المهمة الثالثة في القضاء على التعاملات غير العادلة. عندما تتكرر الأفعال التي تخل بنظام السوق مثل التلاعب بأسعار الأسهم وتلاعب الأسعار، يصبح من الصعب استعادة ثقة المستثمرين بمجرد تحسين قيمة الشركات أو تحسين نظام الإدراج. من الضروري مع تحسين النظام رفع فاعلية كشف ومعاقبة التعاملات غير العادلة.
أعرب الرئيس بوضوح عن التزامه بالتصدي الصارم للتعاملات غير العادلة. كما تحقق شخصياً من الوضع الحالي لموارد المراقبة من قبل المفوضية العامة للإشراف المالي. عندما أجابت المفوضية بأنها تدير حوالي 60 موظفاً في فريق العمل المشترك، قال الرئيس: "يبدو أنه يجب أن نزيد الصلاحيات والموارد البشرية بشكل إضافي"، مجدداً التأكيد على ضرورة توسيع القدرات الإشرافية.
في تعليقاته الختامية، شخّص الرئيس أن مسألة شفافية السوق لم تُحل بالكامل بعد. قال: "مسألة شفافية السوق نحن الآن نستعيد بعض الثقة من خلال مراقبة وعقوبات قوية، لكن من الصعب القول بأنها مثالية تماماً بعد". وأضاف: "يبدو أن هناك الكثير من عدم الثقة الذي يبقى حتى الآن".
أثارت الندوة أيضاً انتباهاً تجاه التعاملات غير العادلة التي قد تحدث أثناء تطبيق النظام. قالت كيم جي-بيونغ، محامية في مكتب كيم آند تشانج: "في عملية الاستحواذ الإلزامي العام، يمكن في الواقع أن تحدث تعاملات غير عادلة كبيرة ومنافسة على الأسعار، لذا من المهم تحسين اللوائح بشأن تلك الجوانب". يشير الاستحواذ الإلزامي العام إلى نظام يضمن لعموم المساهمين فرصة بيع أسهمهم أثناء تغيير السيطرة الإدارية. غير أن هناك احتمالية حدوث تعاملات غير عادلة أو منافسة مفرطة على الأسعار خلال عملية الاستحواذ الفعلية، لذا يجب إعداد آليات تنظيمية للحيلولة دون ذلك أيضاً.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.