
قروض المتاجر الصغيرة للأفراد من البنوك الادخارية تنخفض بنسبة 48% خلال 3 سنوات ونصف
توقعات بارتفاع مستمر في أسعار الفائدة والأسعار... تفاقم أزمة التمويل للفئات المستضعفة
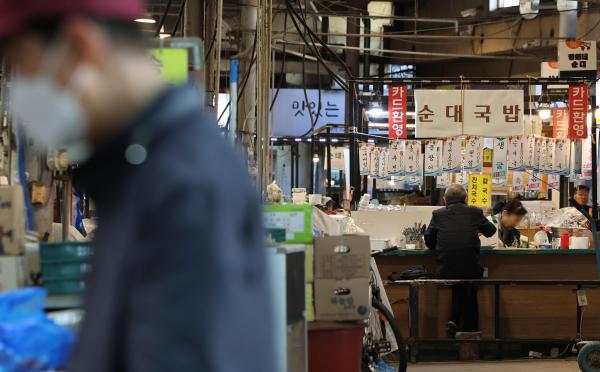
يدير كيم تاجر مطعم في سيول يبلغ من العمر 52 سنة، توجه مؤخراً إلى أحد البنوك الادخارية بحثاً عن تمويل لتغطية تكاليف تشغيل متجره. فقد انخفض عدد الزبائن، لكن نفقات المواد الغذائية والإيجار ارتفعت بشكل كبير، مما جعل سداد فائدة القرض السابق أمراً صعباً. غير أنه تعرض لرفض الحصول على قرض جديد بسبب انخفاض درجة الائتمان وعدم كفاية قيمة الضمانات. يحتاج إلى أموال عاجلة لمتابعة عمله، لكنه لم يجد مكاناً مناسباً للاستدانة منه. قال كيم: "البنوك التجارية خيار بعيد المنال من البداية، وإذا أغلقت البنوك الادخارية أبوابها أمامي أيضاً، فلا يبقى سوى المرابين غير الشرعيين".
أما بارك، موظف في إحدى الشركات الصغيرة والمتوسطة في سيول يبلغ من العمر 32 سنة، فقد بحث مؤخراً عن قروض من البنوك التجارية والادخارية لتغطية نفقات المعيشة. فقد أصبح من الصعب عليه تحمل تكاليف الإيجار الشهري ونفقات المعيشة بالإضافة إلى سداد فائدة القروض السابقة، وبدأ الرصيد في حسابه ينخفض شهرياً. طلب قروضاً بمبالغ صغيرة تقدر بملايين الوون، لكن طلبه تعرض للرفض بسبب الديون السابقة وعدم القدرة على السداد. حتى عندما بحث عن شركات الإقراض المرخصة، وجد أن أسعار الفائدة مرتفعة جداً والأعباء الإضافية كبيرة، فأمسك عن طلب القروض.
مع اقتراب نهاية السنة، تزداد حدة أزمة التمويل التي يواجهها الشباب والعاملون بالأعمال الحرة من الفئات الصغيرة. فقد برزت اهتمامات البنوك والمؤسسات المالية بتعزيز الاستقرار المالي، مما جعل الحصول على القروض أصعب بالنسبة للمقترضين الذين لا يتمتعون بدخل كاف أو ضمانات كافية. وثمة قلق من أن المقترضين المستضعفين الذين لا يجدون التمويل اللازم قد ينجرفون نحو المرابين غير الشرعيين.
تُظهر بيانات هيئة الإشراف المالي في 16 من الشهر الجاري أن الأرصدة القائمة من القروض الممنوحة من البنوك الادخارية للعاملين بالأعمال الحرة من الأفراد انخفضت من 24.2 تريليون وون في نهاية عام 2022 إلى 12.6 تريليون وون في نهاية يونيو من هذا العام، بانخفاض بلغ 48% خلال فترة قدرها 3 سنوات ونصف. وفي الفترة ذاتها، ارتفعت نسبة الديون المتأخرة السداد من 3.31% إلى 11.94%.
يرى المحللون أن البنوك الادخارية تشدد معايير الفحص الائتماني بهدف تقليل مخاطر التعثر، مما أدى إلى مواجهة العاملين بالأعمال الحرة من الفئات الصغيرة صعوبات متزايدة في الحصول على التمويل. وعندما يضعف الأداء المبيعات، تنخفض القدرة على السداد لدى صاحب العمل، مما يجعل من الصعب عليه الحصول على قروض إضافية ويعرضه لأزمة نقص رأس المال التشغيلي.
ولا تقتصر عمليات الرفض على شركات الإقراض المرخصة وحدها. فقد أظهر استطلاع استقصائي أجرته معهد أبحاث التمويل الشعبي على 977 مقترضاً ذا درجة ائتمان منخفضة استخدموا خدمات شركات الإقراض والمرابين غير الشرعيين، أن 59.4% من المشاركين تعرضوا لرفض طلبات قروضهم من شركات الإقراض المرخصة. وأفاد 50.7% من هؤلاء أنهم لم يتمكنوا من الحصول على تمويل من أي مصدر آخر.
وهناك حالات يلجأ فيها الشباب إلى المرابين غير الشرعيين لتغطية نفقات المعيشة الأساسية. بحسب الاستطلاع ذاته، فإن النسبة الأكبر من استخدام الشباب في العشرينات للمرابين غير الشرعيين (40.5%) كانت لتغطية نفقات السكن والمعيشة الأساسية الأخرى. وهذا يعكس الصعوبات التي يواجهها الشباب في تجاوز معايير الاستقراض المالي الرسمي حتى للحصول على مبالغ صغيرة لتلبية احتياجاتهم اليومية.
تستمر الاستشارات المالية لمساعدة المقترضين الذين يواجهون صعوبات في السداد. فقد استقبل مركز الآمال المالية في بنك كي بي الوطني 317 استشارة إضافية على مدار أربعة أشهر من يوليو إلى أكتوبر، ليصل إجمالي الاستشارات المتراكمة حتى نهاية أكتوبر إلى 663 استشارة. ويقدم هذا المركز خدمات تشخيص الديون والاستشارات الائتمانية وتوجيهاً حول برامج إعادة هيكلة الديون.
ثمة قلق آخر يكمن في أن ارتفاع أسعار الفائدة والأسعار قد يزيد من تفاقم الضغط المالي على المقترضين المستضعفين. فقد توقع معهد أبحاث التمويل الكوري ارتفاع متوسط سعر الفائدة السنوي للسندات الحكومية ذات أجل 3 سنوات من 3.7% هذا العام إلى 4.1% العام القادم (بزيادة 0.4 نقطة مئوية)، وتوقع أن يصل معدل تضخم أسعار المستهلك العام القادم إلى 2.4%.
إذا استمر الضغط الصعودي على أسعار الفائدة في السوق والأعباء الحياتية، فقد يواجه المقترضون المستضعفون الذين يتسم نمو دخولهم بالبطء مشقة أكبر في تحمل الفوائد ونفقات المعيشة.
قال كيم سانغ-بونغ، أستاذ الاقتصاد بجامعة هانسونغ: "في بيئة أسعار فائدة مرتفعة، قد تستمر أعباء السداد على المقترضين المستضعفين في الارتفاع". وأضاف: "يجب توسيع سياسات التمويل الشعبي لتقليل عدد المقترضين المستضعفين الذين ينجرفون خارج النظام المالي الرسمي وضمان توفر إمكانية الوصول إلى خدمات التمويل".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.