
جلسة حوار مع رئيس تيرتون كابيتال... «التغييرات الحقيقية متوقعة في 2028»
الصناديق الأجنبية تتردد في المشاركة الفعلية بسبب عبء الامتثال وممارسة حقوق التصويت
تقييم إيجابي لسرعة إصلاحات القيمة الكورية... «تحقيق تقدم أسرع من اليابان»
استثمارات في نحو 10 شركات محلية... المشاركة الفعلية في جولف زون هولدينجز وأوريون وغيرهما
أثار المستثمرون الأجانب الذين يراقبون سوق الأسهم الكورية تقييماً يشير إلى أنهم يراقبون السوق عن كثب، لكن السياسات الداخلية وأعباء الامتثال تحول دون مشاركتهم الفعّالة كمساهمين. وفي الوقت الذي يقيّمون فيه تحسن الحوكمة بشكل إيجابي وتوسع عائدات المساهمين في الشركات الكورية، فإن مدى تنفيذ هذه الإجراءات الإصلاحية على أرض الواقع سيحدد مستوى مشاركة المستثمرين الأجانب. وسط هذا السياق، يُعتبر الاجتماع العام السنوي للمساهمين في العام المقبل بمثابة اختبار حقيقي للإصلاحات، كما يتوقع تحقيق تغييرات أكثر جدية بدءاً من عام 2028.
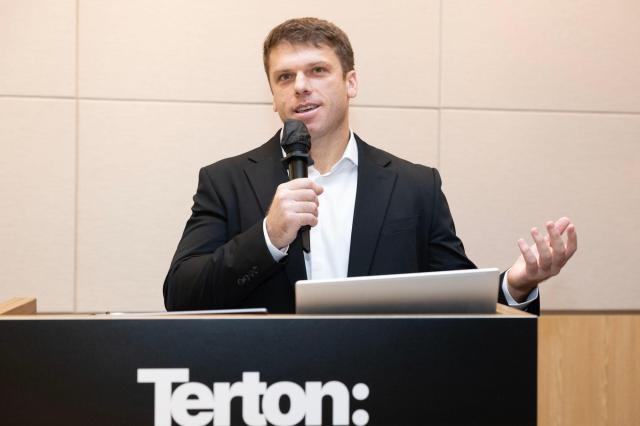
أفصح ريان ألبرت، رئيس تيرتون كابيتال، عن هذه الآراء خلال جلسة حوار صحفية عقدت في 17 من الشهر الجاري في برج اتحاد الصناعات الكورية بمنطقة يويدو في سيول، قائلاً: «عدد كبير من المستثمرين يراقب السوق الكورية بحذر، لكنهم لا يستطيعون الإدلاء برأيهم بصراحة بسبب السياسات الداخلية». وأوضح أن المستثمرين الأجانب يركزون على جاذبية السوق الكورية بسبب انخفاض تقييماتها واحتمالات تحسن الحوكمة، إلا أن هناك حواجز عملية كبيرة يجب تجاوزها قبل الانتقال إلى الممارسة الفعلية للمشاركة كمساهمين.
تيرتون كابيتال هي شركة استثمار أمريكية متخصصة في الاستثمار طويل الأجل في الشركات المدرجة بالبورصة في منطقة آسيا والمحيط الهادئ، مع التركيز على كوريا الجنوبية. تستخدم الشركة القيمة الكامنة للشركات وإمكانية تعظيم قيمة المساهمين كمعايير استثمارية رئيسية، وتمارس نشاطات مشاركة المساهمين من خلال التواصل مع الإدارة والمجالس. الشركة استثمرت في حوالي 10 شركات محلية، وقامت مؤخراً بمشاركة علنية كمساهم في جولف زون هولدينجز وأوريون ودونغا للأدوية.
وصف ألبرت، الذي كان لاعب بيسبول خلال فترة دراسته الجامعية، إصلاحات القيمة الكورية بأنها تقف عند مرحلة «الشوط الثاني أو الثالث» من مباراة بيسبول. وأوضح أن اعتماد النظام نفسه يمثل الشوط الأول، بينما الآن دخلنا مرحلة تطبيق هذه الإجراءات على أرض الواقع. وأضاف: «من الشوط الرابع إلى السادس، ستشهد إدخال إصلاحات إضافية متنوعة، بينما سيشمل الشوط السابع والثامن عملية تنفيذ الإجراءات وتحقيق النتائج».
أرجع ألبرت صعوبة مشاركة المستثمرين الأجانب العلنية كمساهمين إلى الموافقات الداخلية وإجراءات الامتثال. قال: «لاتخاذ تدابير أو إرسال رسائل علنية، هناك حاجة إلى جهد كبير من جانب الامتثال، وهذا ينطبق بشكل أكبر على الصناديق الأجنبية». وأوضح أن إرسال رسائل لطلب التحسينات من الشركات المستثمر فيها أو إثارة المشاكل علنياً يتطلب تنظيم السياسات والإجراءات الداخلية مسبقاً، وأن عدداً كبيراً من الصناديق لم يكتمل استعدادها لهذا الأمر بعد.
أشار ألبرت أيضاً إلى الأعباء التشغيلية المرتبطة بممارسة حقوق التصويت في السوق المحلية. قال: «للاستثمار في كوريا وممارسة حقوق التصويت، هناك ضرورة للاحتفاظ بأموال نقدية في كوريا، وعلى الرغم من أن الجوانب التقنية لا تلعب دوراً حاسماً، إلا أن هناك حاجة إلى جهود إضافية لممارسة حقوق التصويت واتخاذ تدابير علنية، وهذا يمكن أن يكون عاملاً مساهماً».
من هذا المنطلق، اعتبر ألبرت الاجتماع العام السنوي للمساهمين في 2027 بمثابة اختبار حقيقي للتحقق من تنفيذ إصلاحات القيمة. قال: «سيتعين علينا مراقبة الوضع بعد الاجتماع العام السنوي 2027، الذي ستخضع فيه إجراءات الإصلاح المتنوعة للاختبار الحقيقي، وأعتقد أننا قد نشهد تغييرات أكثر جدية في عام 2028». إلا أنه حذّر من أن عدم تنفيذ إجراءات الإصلاح بشكل صحيح أو حتى تراجع هذه الإجراءات قد يشكل عائقاً أمام تدفق رؤوس الأموال الأجنبية. وقال: «إذا فشلت إجراءات الإصلاح في تحقيق الزخم المطلوب أو تراجعت، فستكون أكبر مصدر قلق فيما يتعلق بتدفق المستثمرين الأجانب»، معرباً عن رغبته في مراقبة موسم الاجتماعات العامة القادمة بعناية فائقة.
قيّم ألبرت سرعة تنفيذ إصلاحات القيمة في كوريا بالمقارنة مع اليابان بأنها حققت تقدماً سريعاً. قال: «أعتقد أن كوريا حققت خلال سنتين ونصف السنة التغييرات التي استغرقت اليابان أكثر من 10 سنوات لتحقيقها». إلا أنه رأى الحاجة إلى تحسينات نظامية إضافية مع الأخذ في الاعتبار الاختلافات في الحوكمة بين البلدين. فقال: «في كوريا، غالباً ما يمارس المساهمون المسيطرون السيطرة من خلال حصص تتراوح بين 20 و 40 في المئة، في حين أن هذه النسبة أقل نسبياً في اليابان». وشدد على ضرورة أن «يتلقى صغار المساهمين معاملة مساوية لمعاملة المساهمين المسيطرين».
أرجع ألبرت التقييم المنخفض للسوق الكورية إلى الحوكمة والهيكل الإداري للمساهمين المسيطرين. قال: «الواقع أن عدداً كبيراً من الشركات المدرجة يمتلك فيها المؤسسون وعائلاتهم نسبة 20 إلى 40 في المئة من الأسهم، لكنهم يديرونها كأنهم يملكون كل الأسهم». وأشار بشكل خاص إلى أن أعباء الضرائب على الوراثة والهبات قد تعمل كحافز للاحتفاظ بأسعار الأسهم منخفضة بدلاً من رفعها. قال: «في كثير من الأحيان، بدلاً من السعي إلى رفع أسعار الأسهم لتعظيم قيمة المساهمين، هناك ممارسات متكررة للاحتفاظ بأسعار الأسهم منخفضة بسبب مخاوف من ضرائب الوراثة والهبات».
اعتبر ألبرت أيضاً أن معدل العائد على حقوق المساهمين المنخفض (ROE) ليس منفصلاً عن مشاكل الحوكمة. قال: «بالنظر إلى العقدين الماضيين، معدل العائد على حقوق المساهمين في السوق الكورية يبلغ حوالي 7 في المئة، وفي حين أن حوكمة الشركات ليست السبب الوحيد، أعتقد أنها تمثل أكبر نسبة من الأسباب». إلا أنه أضاف أن التقلبات الحالية في السوق تأثرت أيضاً بهيكل السوق الذي تبلغ فيه رسملة شركتي الرقائق الإلكترونية (سامسونغ إلكترونيكس وإس كيه هاينيكس) أكثر من 50 في المئة.
بشأن النقاش حول إدخال نظام الاستحواذ الإجباري، لم يحدد ألبرت أي جانب يفضل بين تحديد نطاق الاستحواذ بـ 50 بالمئة + 1 سهم أو 100 بالمئة شاملة حصة المساهم المسيطر. إلا أنه أعرب عن رأيه بأن طريقة التوزيع النسبي بناءً على حصة كل مساهم ستكون عادلة في حالة اعتماد طريقة 50 بالمئة + 1 سهم. وبدلاً من دعم نطاق استحواذ معين، أكد على ضرورة ضمان الإنصاف بين المساهمين في عملية تصميم النظام.
بالإضافة إلى ذلك، طالب ألبرت بحماية صغار المساهمين في جولف زون هولدينجز، محتجاً بأن سعر الاستحواذ العام على جولف زون كاونتي لم يعكس بشكل كافٍ القيمة الحقيقية للشركة. أثار أيضاً مسائل تتعلق بتوزيع رأس المال مع أوريون بشأن استحواذها على جريدة جونج أنج إيلبو، وكشف أنه يراعي تعيين أعضاء مجلس إدارة مستقلين متخصصين في العلامات التجارية للمستهلكات وتوزيع الأصول في دونغا للأدوية.
بشأن احتمالية إنشاء مكتب محلي، ترك ألبرت الباب مفتوحاً لهذا الخيار. قال بشأن فتح مكتب كوري: «إذا كان التوقيت مناسباً، فيمكن بالتأكيد النظر في الأمر»، مضيفاً: «نحن نفكر بإيجابية في فتح مكتب كوري». إلا أنه أوضح أنه في الوقت الراهن، يفضل التركيز على تحقيق قيمة الشركات المستثمر فيها والحصول على تقييم عادل في السوق بدلاً من إنشاء مكتب محلي.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.