
أسبوع واحد أخير لاسترجاع رؤوس الأموال قبل الاستبعاد
غياب حدود تقييد الأسعار يعزز المضاربات والأوهام البصرية
تراجع المساهمين الأساسيين يترك المجال للمستثمرين الصغار فقط
ضرورة وضع آليات حماية لصغار المساهمين من خلال الإفصاحات المعلوماتية
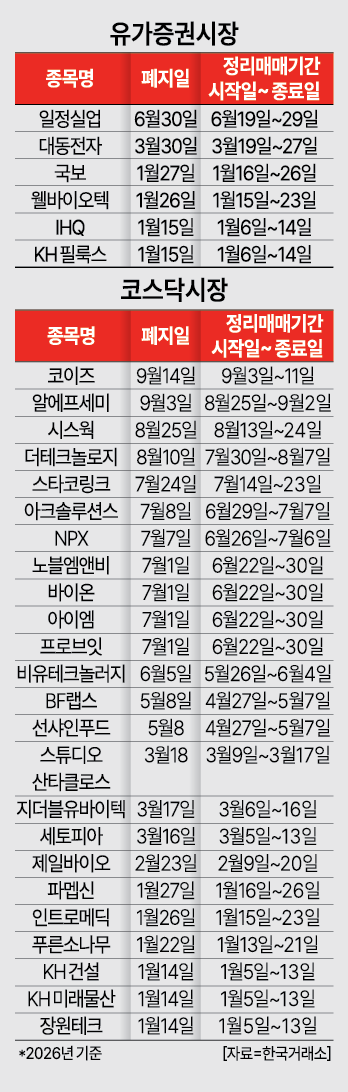
قررت بورصة كوسداك شطب إدراج الشركة المدرجة "كويز" في أوائل هذا الشهر بسبب "انخفاض القيمة السوقية عن 20 مليار وون". خضعت أسهم الشركة لعملية تصفية على مدى سبعة أيام عمل من الثالث إلى الحادي عشر من الشهر، ثم تم شطب إدراجها نهائياً في الرابع عشر. تمثل عملية التصفية، بمعناها الحقيقي، فرصة أخيرة للمساهمين لاسترجاع استثماراتهم قبل الشطب، وعادة ما يصحبها انخفاض حاد في أسعار الأسهم. انخفض سعر أسهم "كويز" بنسبة 35% تقريباً في اليوم الأول من التصفية، متبوعاً بانخفاضات متتالية لمدة أربعة أيام عمل. بيد أن السعر ارتفع فجأة بنسبة 140% في التاسع من الشهر، رغم عدم وجود أي أخبار إيجابية. أغلقت عملية التصفية في اليوم الأخير الحادي عشر بسعر 135 وون، لكن أسباب الارتفاع المفاجئ في التاسع لا تزال غير واضحة.
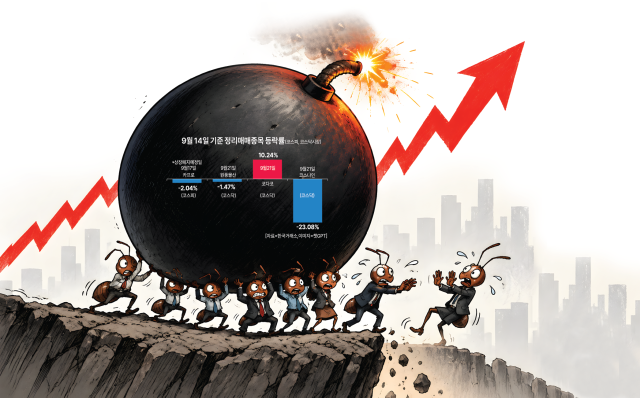
مع تسارع الحكومة في وتيرة تصفية الشركات الضعيفة، شهدت الأشهر الأخيرة من هذا العام زيادة حادة في قرارات شطب الإدراج. وتبعاً لذلك، تتسارع عمليات التصفية بوصفها الفرصة الأخيرة للتداول قبل استبعاد الشركات من السوق. غير أن ظاهرة الارتفاعات المفاجئة في أسعار الأسهم خلال فترات التصفية تتكرر بشكل متزايد، مما يثير قلقاً من تضخيم خسائر المستثمرين الأفراد. تسجل بعض الأوراق ارتفاعات تقترب من 200% في يوم واحد. يشير متخصصو القطاع المالي إلى أن "تمرير القنبلة الأخير" الناتج هو من تداخل ثلاثة عوامل: تخلي المساهمين الأساسيين عن حصصهم ومغادرة الشركة (مما يجعلها شركة بلا صاحب)، وحلول المستثمرين الصغار محلهم، بالإضافة إلى الضغط المضارب الذي يستفيد من غياب حدود تقييد الأسعار.
شطب إدراج مؤكد، لكن أسعار الأسهم تشهد قفزات حادة؟
وفقاً لبورصة كوريا الجنوبية في الرابع عشر من الشهر الجاري، من بين 30 ورقة مالية (6 في سوق كوسبي و24 في سوق كوسداك) خضعت لقرار شطب الإدراج وعملية التصفية منذ بداية هذا العام، تجاوزت 10 شركات (بنسبة 33.3%) حد الارتفاع المعمول به في السوق العام البالغ 30%. تمثل عملية التصفية سبعة أيام عمل من التداول توفر للمستثمرين الصغار فرصة أخيرة لاسترجاع السيولة قبل شطب الإدراج. بموجب النظام الحالي، لا تُطبَّق حدود تقييد الأسعار (بنسبة 30% يومياً للارتفاع والانخفاض) خلال فترة التصفية، مما يؤدي إلى تضخيم تقلبات الأسعار حتى مع تحرك كميات قليلة من التداول أو تغيرات طفيفة في العرض والطلب.على وجه الخصوص، شهدت شركة "جايل بايو" المدرجة في سوق كوسداك، التي خضعت لعملية تصفية في فبراير، حادثة غير عادية حيث بدت أسعار أسهمها قد ارتفعت بما يقارب 30000% خلال فترة التصفية، مما أثار التباسات في السوق. يُفسَّر هذا بأنه وهم بصري ناجم عن دمج أسهم بنسبة 1500 إلى 1 (تقسيم رأس مال بدون عوض) تم تنفيذه بالتزامن مع بدء عملية التصفية. انخفضت كمية الأسهم من 29.12 مليون سهم إلى 19419 سهماً فقط، مما أعطى انطباعاً خاطئاً بارتفاع السعر، بينما كان السعر الفعلي بعد احتساب نسبة الدمج قد انخفض فعلياً. أنتجت عملية التقسيم الرأسمالي المنفذة في سياق شطب الإدراج إشارات بصرية مشوهة للمستثمرين.
بعيداً عن هذه الأوهام البصرية، برزت عديد من الأوراق المالية شهدت فعلاً ارتفاعات حقيقية تجاوزت الضعف خلال فترة التصفية. منها: "بروبيت" في سوق كوسداك (بنسبة 177.78%)، و"كويز" (140.00%)، و"ويلبايوتك" في سوق الأوراق المالية المدرجة (114.29%)، وكلها شهدت قفزات يومية تجاوزت الضعف. كذلك أظهرت أوراق أخرى مثل "إنترومديك" (97.67%)، و"إيه آر إف سيمي" (75.68%)، و"بايون" (68.42%)، و"إن بي إكس" (48.94%)، و"كوك بو" (37.10%) تقلبات حادة تجاوزت بكثير حد الارتفاع المعياري البالغ 30%. في التاسع من سبتمبر الجاري، تسجل أيضاً "كوداكو" المدرجة في سوق كوسداك والخاضعة حالياً لعملية التصفية ارتفاعاً بنسبة 10.24% خلال الفترة.
"تمرير القنبلة الأخير بين صغار المستثمرين"
تتسم الأوراق المالية التي شهدت قفزات حادة في الأسعار خلال فترة التصفية بخاصية هيكلية مشتركة: أن نسبة حيازة المساهمين الأساسيين منخفضة للغاية أو غير موجود لديها مساهم أكبر على الإطلاق. بدلاً من ذلك، يشكل صغار المستثمرين الأفراد النسبة الأكبر. وفقاً للتقارير النصفية المنشورة من قبل الشركات الضعيفة قبل شطب الإدراج، يمثل صغار المستثمرين 98% إلى 99% من إجمالي المساهمين. وفي كثير من الحالات، يتحمل صغار المستثمرين أكثر من 70% من نسبة الأسهم المحتفظ بها.في حالة "كويز" التي أكملت عملية التصفية في سبتمبر، بلغت أسهم صغار المستثمرين 3.649 مليون سهم من إجمالي 5.056 مليون سهم مصدر، أي بنسبة 72.28%. كما يبلغ عدد صغار المستثمرين 9941 مساهماً من إجمالي 9948 مساهماً (نسبة 99.92%). وكذلك "جايل بايو" التي شهدت الفوضى البصرية، حيث شكل صغار المستثمرين 819 مساهماً من 827 مساهماً إجمالاً (98.92%).
في حالة "إنترومديك"، التي سجلت أعلى نسبة تذبذب بلغت 97.67% خلال فترة التصفية، يمثل صغار المستثمرين 11579 مساهماً من إجمالي 11586 مساهماً (99.94%) وفقاً للتقرير النصفي. وتصل نسبة الأسهم التي يحتفظون بها إلى 71.87% (309.04 مليون سهم).
"إيجاد آليات لحماية صغار المستثمرين"
تكمن المشكلة في أن صغار المستثمرين يتحملون وحدهم عبء "تمرير القنبلة". فمن يقعون في فخ الأوهام البصرية أو المضاربات خلال فترة التصفية، يجدون أنفسهم غير قادرين فعلياً على استرجاع السيولة أو الحصول على تعويضات بعد شطب الإدراج.يحذر المتخصصون من أن نظام التصفية بات يحيد عن هدفه الأصلي المتمثل في توفير السيولة، ويتحول إلى سوق للمضاربة قصيرة الأجل. يؤكدون على ضرورة مراجعة وتطوير النظام بالتوازي مع تسريع إجراءات استبعاد الشركات الضعيفة، بما في ذلك توفير معلومات شاملة لحماية صغار المستثمرين.
يقول الأستاذ في قسم الإدارة بجامعة سانغميونغ، سيو جي-يونغ: "عمليات التصفية تمثل فرصة البيع الأخيرة فعلياً قبل تأكيد شطب الإدراج، لكن لأن فترة التصفية (سبعة أيام عمل) تخلو من حدود تقييد الأسعار، فإن المضاربات قصيرة الأجل سهلة وسريعة للانهيار." ويضيف: "المستثمرون الذين فشلوا في البيع خلال هذه الفترة قد يعانون خسائر بسبب غياب السيولة والوصول للسوق في الحالة غير المدرجة. لذلك يجب إعلام المستثمرين مسبقاً بأسباب شطب الإدراج والحالة المالية للشركة وإمكانيات إعادة الهيكلة، لإتاحة وقت كافٍ لاتخاذ القرار." ويختم: "عندما تكون أسباب الشطب هي الإفصاحات الكاذبة أو تزييف الحسابات أو الخيانة الأمينة، فيجب وضع آليات لتوزيع المسؤولية والتعويضات على صغار المستثمرين بناءً على التمييز بين المسؤولية المالية والمسؤولية الإدارية."
يشير الأستاذ في قسم الإدارة بجامعة سيجونغ، كيم دايه-جونغ، إلى ضرورة التنبيه على مخاطر الاستثمار وتعزيز رقابة السوق وتطبيق إجراءات استبعاد متدرجة بناءً على المخاطر المكتشفة. يقول: "ظاهرة ارتفاع أسعار الأسهم بنسبة تزيد على 100% أو انخفاضها بنسبة تزيد على 90% قبل مباشرة شطب الإدراج لا تعكس تكويناً طبيعياً للأسعار بقدر ما تعكس مضاربة خالصة." ويتابع: "عمليات التصفية خالية من حدود تقييد الأسعار، لذا فإن تحركات طفيفة في العرض والطلب تسبب حركات أسعار قصوى."
ويوضح أيضاً: "المستثمرون الأفراد يواجهون صعوبات في تقييم الحالة المالية الفعلية للشركة أو القيمة المتبقية بعد الشطب، مما قد يؤدي إلى عمليات شراء متهورة عند الارتفاعات ثم خسائر فادحة عند الانهيار." ويؤكد: "بينما تظل سياسة تسريع استبعاد الشركات الضعيفة ضرورية، يجب وضع آليات حماية إضافية لضمان عدم معاناة صغار المستثمرين من أضرار مفرطة خلال عملية الاستبعاد ذاتها."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.