
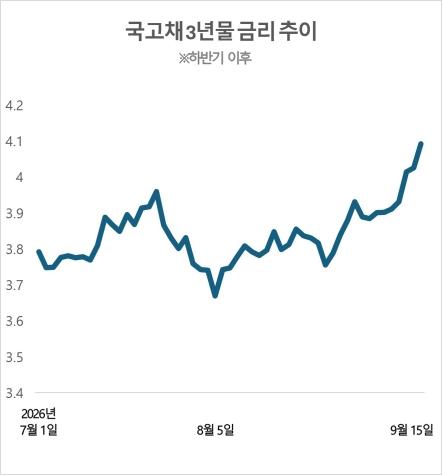
سندات الخزانة الكورية ذات الآجل 3 سنوات تحقق أعلى مستوى سنوي عند 4.091%
توقعات متزايدة بسياسة تقشفية في ضوء التضخم والعجز المالي الأمريكي
تجاوزت أسعار السندات الحكومية الأمريكية ذات الآجل 10 سنوات حاجز 5%، الذي يعتبر عتبة نفسية مهمة في الأسواق المالية العالمية. يأتي هذا التجاوز في سياق تصاعد المخاوف من التضخم وتوسع العجز المالي الأمريكي، مما يدفع أسعار الفائدة طويلة الأجل نحو الارتفاع الحاد. وتشهد أسعار السندات الحكومية الكورية ارتفاعاً متزامناً في ظل دخول البنك المركزي الكوري في دورة رفع أسعار الفائدة بشكل استباقي، فيما يزداد احتمال تحول الاحتياطي الفيدرالي الأمريكي نحو سياسة تقشفية.
وبحسب جمعية استثمار الأوراق المالية الكورية، سجل سعر السندات الحكومية الكورية ذات الآجل 3 سنوات ارتفاعاً بمقدار 6.6 نقطة أساس (النقطة الأساسية = 0.01 نقطة مئوية)، ليصل إلى 4.091% سنوياً، محققاً بذلك أعلى مستوى له خلال العام الحالي. وأغلقت السندات الحكومية ذات الآجل 10 سنوات عند مستوى 4.600%. وبعد أن شهدت أسعار السندات الحكومية الكورية ارتفاعاً حاداً في أعقاب تفجر النزاع في الشرق الأوسط مباشرة، عاودت الانخفاض حتى شهر أغسطس، قبل أن تواجه ضغوطاً صعودية جديدة منذ بداية الشهر الجاري.
وتسارع الارتفاع مؤخراً بشكل ملحوظ مع تزايد احتمالية قيام الاحتياطي الفيدرالي برفع أسعار الفائدة. وسجلت سندات الخزانة الأمريكية ذات الآجل 10 سنوات، والتي تعتبر المؤشر الدولي لأسعار الفائدة، في اليوم 14 من الشهر الحالي (بالتوقيت المحلي الأمريكي) مستوى 5.00% خلال جلسة التداول قبل أن تصعد إلى 5.012%. ويعد تجاوز سندات الخزانة الأمريكية ذات الآجل 10 سنوات لحاجز 5% الأول منذ أكتوبر 2023، والثاني تاريخياً منذ عام 2007 الذي سبق الأزمة المالية العالمية.
وتلعب أسعار السندات الحكومية ذات الآجل 10 سنوات دوراً محورياً في تحديد أسعار تمويل الشركات الراغبة في إصدار سندات استثمارية، كما تؤثر بشكل كبير على أسعار الرهون العقارية والقروض الطلابية في الولايات المتحدة.
وتحظى عتبة 5% بأهمية نفسية بالغة في الأسواق المالية، كونها تمثل علامة فارقة تاريخية. وباعتبار أسعار السندات الأمريكية مؤشراً عالمياً للفائدة الخالية من المخاطر على المدى الطويل، فإن تجاوزها قد يؤدي إلى ضغوط صعودية متزايدة على أسعار السندات الاستثمارية والرهون العقارية وسائر أسعار الفائدة في الأسواق.
ويعكس ارتفاع أسعار السندات الحكومية المخاوف من التضخم في الولايات المتحدة واحتمالية اتباع الاحتياطي الفيدرالي سياسة تقشفية. وفي ظل اشتداد الأزمات الأمنية بين الولايات المتحدة وإيران، أسهم ارتفاع أسعار النفط الخام العالمي إلى ما فوق 100 دولار في تصاعد المخاوف من التضخم، كما يساهم توسع العجز المالي الحكومي الأمريكي وزيادة عرض السندات الحكومية في رفع أسعار الفائدة طويلة الأجل.
ويشكل ارتفاع أسعار السندات الأمريكية عبئاً على أسواق السندات المحلية الكورية. فقد ارتفعت أسعار السندات الحكومية الكورية للآجلين القصير والطويل معاً، وتجاوزت أسعار السندات ذات الآجل 3 سنوات عتبة 4% في الحادي عشر من الشهر الحالي. ويعتبر تجاوز أسعار السندات الحكومية ذات الآجل 3 سنوات لمستوى 4% الأول منذ نوفمبر 2023، بعد فاصل يبلغ حوالي سنتين وعشرة أشهر.
ويؤدي ارتفاع أسعار السندات الحكومية إلى زيادة تكاليف التمويل لدى الشركات والأسر. فعندما ترتفع أسعار الفائدة طويلة الأجل، تزداد تكاليف تمويل الشركات عبر إصدار السندات الاستثمارية، كما تتعرض أسعار القروض العقارية والقروض الأخرى المرتبطة بأسعار السوق لضغوطات صعودية. وقد ينعكس هذا على الأصول الخطرة مثل الأسهم والعقارات من خلال تطبيق معاملات خصم أعلى نسبياً، مما يؤدي إلى ضغوط هبوطية على أسعارها.
كما يساهم احتمال رفع البنك المركزي الكوري لأسعار الفائدة في المزيد من الضغط على أسعار السندات الحكومية المحلية. فمنذ أن بدأ البنك المركزي الكوري دورة التقشف في يوليو الماضي، يتوقع نمواً اقتصادياً أقوى من المتوقع، مما يثير مخاوف من التضخم الناشئ عن جانب الطلب. وفي حالة استمرار ارتفاع أسعار النفط، قد تطول دورة التقشف المتوقعة، وهو ما قد ينعكس على أسعار السوق.
وبشكل خاص، يقوم البنك المركزي الكوري حالياً بإعادة حساب معدل النمو المحتمل (والذي يقدر حالياً بـ 1.8%)، وهذا قد يؤدي إلى ارتفاع معدل الفائدة المحايد. وإذا ارتفع معدل الفائدة المحايد، فإن قوة التقشف الحالية عند معدل الفائدة الأساسي الراهن ستضعف عما هو متوقع، مما يزيد احتمالية رفع البنك المركزي لأسعار الفائدة بشكل إضافي، الأمر الذي سيشكل ضغطاً صعودياً على أسعار السندات الحكومية.
وقال كيم مونغ-سيل، محلل بشركة آي إم للأوراق المالية: "إذا انتشرت الاستثمارات في أشباه الموصلات والذكاء الاصطناعي لتشمل تحسينات الإنتاجية والانتعاش المحلي، فسيرتفع معدل النمو المحتمل العام المقبل من أواخر التسعينات بالمائة إلى 2.1-2.2 بالمائة. وعندما نضيف إلى ذلك ارتفاع معدلات الفائدة الحقيقية العالمية، سيرتفع مركز معدل الفائدة المحايد الاسمي من 2.55 بالمائة الحالي إلى 2.8-3.1 بالمائة. وإذا ارتفع معدل الفائدة المحايد، فستضعف قوة التقشف عند معدل الفائدة الأساسي البالغ 3.50 بالمائة، مما قد يؤدي إلى جمود طويل الأجل للسعر حتى نهاية العام المقبل أو حتى عام 2028."
وينظر خبراء السوق إلى مستوى 3.50 بالمائة كمستوى نهائي متوقع لمعدل الفائدة الأساسي خلال دورة التقشف. وقال تشو يونغ-غو، محلل بشركة شينيونغ للأوراق المالية: "سيختار البنك المركزي الكوري الوصول إلى معدل الفائدة النهائي بسرعة أسرع من السابق، ثم الحفاظ على بيئة معدلات فائدة مرتفعة. ويتوقع أن يصل معدل الفائدة النهائي إلى 3.50 بالمائة في فبراير أو أبريل من العام المقبل، بعد رفع إضافي متوقع في نوفمبر."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.