
منتجات تقنيات الصرف متنوعة: حسابات العملات الأجنبية والأوراق المالية بضمان إعادة الشراء وصناديق الدولار المتداولة
في أسواق الاستثمار، يعتبر "التغيّر" مرادفاً للفرصة. فحيثما يتقلب شيء ما، ينجذب المال بشكل غريزي نحوه. ومن بين المجالات الاستثمارية التي شهدت تقلبات ملحوظة مؤخراً أسعار صرف العملات. مع إقدام البنك المركزي الكوري الجنوبي، تلاه البنك الاحتياطي الاتحادي الأمريكي وبنك اليابان المركزي على رفع أسعار الفائدة أو الإعلان عن نيتهما القطعية بذلك، اتسعت نطاقات تقلبات أسعار الصرف. وبناء عليه، يزداد الاهتمام بـ "تقنيات الصرف الاستثمارية" (الصرف + إعادة الاستثمار)، حيث يتجه المستثمرون نحو تجميع الدولارات والين مباشرة بدلاً من الأسهم أو حسابات التوفير والودائع الثابتة. فكيف يمكن إتقان هذه التقنيات الاستثمارية؟
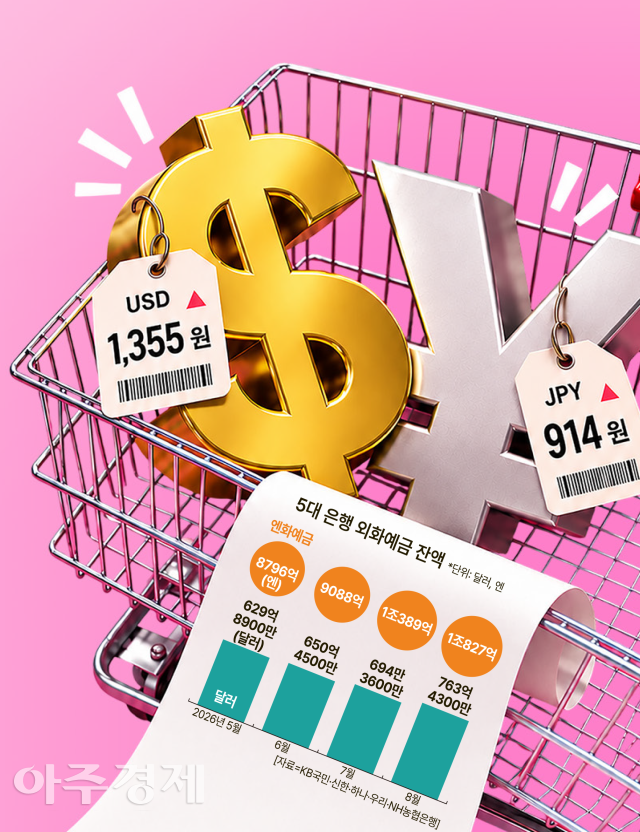
تقنيات الصرف الاستثمارية، بعبارة مبسطة، تعني شراء العملات الأجنبية عندما يكون سعر الصرف منخفضاً، ثم إعادة تحويلها إلى الوون الكوري بعد ارتفاع السعر لتحقيق أرباح من الفارق السعري. والاتجاه الرئيسي الحالي في هذا المجال هو تجميع الين الياباني. وحسب بيانات في الخمسة عشر من الشهر الجاري، بلغت أرصدة ودائع الين لدى خمسة بنوك تجارية كبرى (بنك كي بي الوطني وبنك شينهان وبنك هانا وبنك وري وبنك إن إتش كوب الزراعي) مليار و130.5 مليون ين، أي بزيادة قدرها 47.8 مليار ين عن نهاية الشهر السابق. وتجاوزت هذه الزيادة في أسبوعين ونصف الزيادة التي شهدتها الودائع خلال شهر أغسطس بكامله، والتي بلغت 43.8 مليار ين. يُعزى ذلك إلى تضاؤل فارق سعر الفائدة بين أمريكا واليابان، مما أدى إلى استمرار ضعف الين. وفي ظل هذا الضعف المستمر، يسعى المستثمرون إلى شراء كميات من الين توقعاً لارتفاعه مستقبلاً. وقد انخفض سعر صرف الوون مقابل الين إلى ما دون 850 وون لكل 100 ين في نهاية الشهر الماضي.
كيف يمكن البدء في تطبيق تقنيات الصرف الاستثمارية؟ أيسر طريقة هي استخدام حسابات العملات الأجنبية في البنوك. يكفي فتح حساب إيداع بعملة أجنبية عبر تطبيق البنك الذي تتعامل معه، ثم تحويل الوون الكوري إلى دولار أو ين وإيداعه في الحساب. يُطبّق على الفائدة المستقاة من ودائع العملات الأجنبية ضريبة دخل على الفائدة مثلها مثل ودائع الوون، إلا أن الأرباح الناشئة عن تقلبات أسعار الصرف لا تخضع للضريبة، وهي ميزة أساسية لهذا الاستثمار.
ظهرت مؤخراً منتجات جديدة تتيح تجميع العملات الأجنبية بمبالغ صغيرة. تطبيق توس بنك يوفر خدمة "صندوق التوفير بالعملات الأجنبية" التي تتيح، عند تفعيل التحويل الآلي، تحويل مبلغ لا يقل عن عشرة آلاف وون يومياً إلى دولار دون الحاجة لخطوات صرف إضافية. وتقدم كاكاو بنك خدمة "صندوق أمان الدولار" التي توفر معدل فائدة سنوي 2.1% حتى عند إيداع الدولار ليوم واحد فقط. كما تعفي كاكاو بنك من عمولات الصرف عند شراء العملات الأجنبية، بينما توفر خدمة "ودائع الصرف السفري" من بنك شينهان تحسيناً في سعر الصرف بنسبة 100% عند شراء العملات الأجنبية.
عند اختيار حساب العملات الأجنبية، يجب الانتباه أيضاً إلى عمولات الصرف. فحتى لو ارتفع سعر الصرف، فإن العمولات المستقطعة عند عمليات البيع والشراء تقلل من الربح الفعلي. وخاصة أن المنتجات التي تعفي من العمولة عند الشراء قد تفرض عمولات عند تحويل العملات مرة أخرى إلى الوون، مما قد يرفع تكاليف الصرف عن المتوقع. حالياً، يطبق توس بنك تحسيناً بنسبة 100% في سعر الصرف عند بيع العملات الأجنبية. بينما كاكاو بنك تطبق نسبة 70%، وبنك وري وبنك شينهان يطبقان نسبة 50%.
إذا كان المستثمر يرغب في الحصول على فوائد بدلاً من مجرد الاحتفاظ بالدولار، فإن أوراق العملات الأجنبية بضمان إعادة الشراء من شركات الوساطة قد تكون خياراً جيداً. تتمثل هذه الأوراق في بيع شركات الوساطة لسندات مرقومة بالدولار يحتفظون بها للمستثمرين، مع التزامهم بإعادة شرائها بسعر محدد بعد فترة زمنية معينة. تُعتبر هذه المنتجات من أكثر منتجات الدولار الموفرة من قبل شركات الوساطة استقراراً، كما أن معدلات الفائدة فيها أعلى من ودائع الدولار في البنوك. غير أنه يجب التنبه إلى أن هذه الأوراق، خلافاً لودائع العملات الأجنبية، لا تندرج ضمن حماية المودعين.
هناك أيضاً خيار الاستثمار المباشر في السندات الأمريكية أو الأسهم أو صناديق الدولار المتداولة. بخصوص السندات، يمكن عبر تطبيق شركة وساطة استخدام قائمة "السندات الدولية" لمراجعة آجال الاستحقاق والمعدلات المتاحة (سنة واحدة أو ثلاث سنوات أو عشر سنوات وما شابه) وشراء السندات المطلوبة. يتمتع الاستثمار في السندات الأمريكية بميزة الحصول على الفائدة مع الاحتفاظ بالأصول بالدولار. غير أنه يجب الانتباه إلى أن تغيرات أسعار الفائدة تؤثر على أسعار السندات، وأن البيع قبل تاريخ الاستحقاق قد يحقق خسائر.
صناديق الدولار المتداولة هي منتجات تتتبع تحركات قيمة الدولار وفقاً لسعر الصرف، ويمكن تداولها مثل الأسهم بما أن المستثمر يمتلك حساباً لدى شركة وساطة. غير أن الصناديق المتداولة بالدولار المدرجة محلياً غالباً ما تتضمن منتجات برافعة مالية أو عكسية، مما قد يزيد من مخاطر تذبذب الأسعار مقارنة بالاحتفاظ المباشر بالدولار. كما تخضع أرباح الاستثمار في هذه الصناديق لضريبة الدخل.
لا يجب على المستثمر أن يفترض أن السعر الحالي هو الحد الأدنى مجرد لأن الدولار والين قد انخفضا كثيراً. فسعر صرف الوون مقابل الدولار انخفض من 1549.4 وون في نهاية يونيو الماضي إلى ما دون 1350 وون في مطلع هذا الشهر. فلو قام المستثمر بشراء الدولار في نهاية يونيو، لكان قد تكبد خسارة صرفية تتجاوز 10% في غضون شهرين ونصف. من الصعب تعويض مثل هذا الانخفاض في سعر الصرف بالفائدة البسيطة المستقاة من ودائع العملات الأجنبية.
يُنصح الخبراء بعدم محاولة التنبؤ بالحد الأدنى لسعر الصرف، لأن ذلك صعب جداً. بدلاً من تحويل مبلغ كبير دفعة واحدة، يفضل تقسيم عملية الشراء على عدة مراحل. فعند تحويل مبلغ معين عدة مرات إلى دولار أو ين، يتم تقليل المخاطر المتمثلة في استثمار المبلغ الكبير في لحظة يكون سعر الصرف فيها مرتفعاً جداً مما يؤدي إلى خسائر.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.