
التوسع في أستراليا يتطلب التحقق من اللوائح قبل التعاقد وتصميم الهيكل الأولي يحدد مدى النجاح
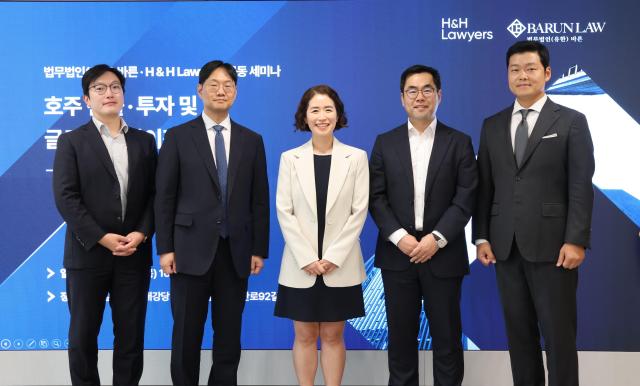
أعلنت شركة بارون للمحاماة (التي يرأسها المحامون إي دونج هون وإي يونج هي وكيم دو هيونج) عن تنظيمها ندوة مشتركة مع شركة H&H Lawyers (مكتب محاماة كوري استرالي متخصص) تحت عنوان "استراتيجيات الاستثمار والتوسع في أستراليا وتحويل الأصول العالمية" في مساء يوم 17 من الشهر الحالي في مبنى بارون.
مع تزايد توسع الشركات والمستثمرين الكوريين نحو أستراليا، تتسع نطاق القضايا التي تتطلب الفحص والدراسة، بما فيها تأسيس الشركات المحلية والهياكل الاستثمارية واللوائح المتعلقة بالاستثمار الأجنبي والاستثمار العقاري والإبلاغ الضريبي والصرف الأجنبي. تم تنظيم هذه الندوة لتحليل الاختلافات في القوانين والأنظمة الضريبية بين كوريا الجنوبية وأستراليا وتقديم استراتيجية شاملة تغطي من مرحلة ما قبل التعاقد حتى تحويل الأصول وخلافتها.
قدم هونج كيونج إيل، المحامي الرئيسي في H&H Lawyers، عرضاً بعنوان "اتجاهات التوسع والاستثمار في أستراليا واللوائح المتعلقة بالاستثمار الأجنبي"، حيث أشار إلى أن عدد الشركات الكورية التي توسعت نشاطها في أستراليا تجاوز 80 شركة، وأن التوسع تطور من التركيز على الشركات الكبرى إلى الشركات المتوسطة والصغيرة، وفي السنوات الخمس الأخيرة امتد إلى قطاعات الدفاع والبناء الأساسي. وقسّم طرق التوسع إلى تأسيس شركات محلية والاندماجات والاستحواذ والاستثمارات المشتركة والاستثمارات في المشاريع العقارية والفروع والعقود المباشرة، مؤكداً أن "اختيار الهيكل الأولي يؤثر على جميع المراحل اللاحقة بما فيها الجوانب الضريبية والتوظيف والخروج من الاستثمار".
فيما يتعلق بالمراجعة الاستثمارية للأجانب (FIRB)، أوضح أن تحديد مركز "أجنبي" يستند إلى هيكل الملكية والتحكم (بنسبة 20% على الأقل كمالك وحيد) وليس على الجنسية، وأن الشركات الفرعية الأسترالية التي تسيطر عليها شركة أم كورية قد تعتبر أيضاً أجنبية.
بخصوص اللوائح العقارية، أشار إلى أنه اعتباراً من أبريل 2025 وحتى يونيو 2029، سيكون حظر شراء الأجانب للمنازل القائمة نافذاً بشكل أساسي، مما يقتصر الشراء على المنازل الجديدة والعقارات غير المكتملة والأراضي البيضاء، وأضاف بخصوص الضرائب الإضافية على الأجانب مثل رسم الشقق الشاغرة: "يجب تقييم العائد على أساس الدخل الحقيقي بعد الضرائب وليس على أساس دخل الإيجار الظاهري". وأكد هونج على أن "الشركات المتوسطة والصغيرة غالباً ما تستشير بعد التعاقد، لكن موافقة FIRB والضريبة الإضافية لا يمكن التراجع عنها بعد التعاقد، لذا التحقق من اللوائح قبل التعاقد أمر حتمي"، مؤكداً ضرورة دمج تصميم التأشيرات والهجرة (تأسيس الشركة – الراعي – تأشيرة العمل – الإقامة الدائمة) منذ المراحل الأولى للعمل.
قدمت جو أوك أ، محامية في H&H Lawyers، عرضاً بعنوان "البيئة الضريبية في أستراليا وهياكل الاستثمار والأصول". حللت الاختلافات الضريبية مع كوريا الجنوبية، موضحة أنه بينما لا توجد ضرائب على الوراثة أو الهدايا في أستراليا، تنشأ ضرائب الاستحواذ وضرائب أرباح رأس المال عند تحويل الأصول، وأنه لا توجد ضريبة ملكية عقارية موحدة معاجة للمالكين متعددي العقارات. فيما يتعلق بضريبة أرباح رأس المال، شرحت أن المنزل الذي يشغله المالك معفى بشكل كامل بغض النظر عن القيمة أو فترة الحيازة (قاعدة المسكن الرئيسي)، والعقارات الاستثمارية تحصل على خصم بنسبة 50% إذا احتفظ بها المالك لأكثر من 12 شهراً، وفي حالة التحول من السكن إلى الاستثمار، هناك معفى كامل إذا تم البيع خلال 6 سنوات (القاعدة الستة سنوات). أشارت أيضاً إلى أنه بناءً على إعلان مايو 2026، سيتم تعديل السياسة اعتباراً من يوليو 2027 بحيث لا ينطبق الاقتراض السلبي (خصم خسائر الإيجار من دخل الراتب) على المنازل القائمة بل فقط على المنازل الجديدة. وأكدت جو على أن "هياكل الأصول الثلاثة (فرد وشركة وصندوق استئماني) تؤثر على مركز الإقامة الضريبي والغرض الاستثماري ونتائج تحويل الأجيال"، مؤكدة ضرورة اتخاذ قرار بشأن هيكل الملكية ومركز الإقامة فقط بعد استشارة متخصصة فردية.
قدم جو وونج كيو، محامي شريك في بارون، عرضاً بعنوان "إدارة الأصول العالمية واستراتيجيات خلافة الأصول". تناول مسألة "الوراثة المقيدة بالحدود الجغرافية"، حيث يختلف القانون الحاكم ونتائج الوراثة حسب الجنسية ومكان الإقامة. وفقاً لقانون الأحوال الشخصية الدولي المادة 77، تخضع الوراثة بشكل أساسي لقانون جنسية المورّث، لكن العقارات تخضع لقانون مكان الموجود، مما يعني أن وراثة واحدة قد تخضع لقوانين عدة دول اعتماداً على نوع الملكية والجنسية ومكان الإقامة. شرح ذلك بواسطة حالات فعلية وقارن بين طرق خلافة الأصول باستخدام توزيع الممتلكات والوصايا والصناديق الاستئمانية ومزايا وعيوب كل طريقة.
تابع بمعالجة موضوع الحصول على المواطنة والإقامة الدائمة وتخطيط الأصول "عبر الحدود الجغرافية" للجاليات الكورية في الخارج. أشار إلى أن تغيير القانون الحاكم بسبب الحصول على المواطنة قد يغير نتائج الوراثة مثل الأنصبة المحفوظة، وأن الحصول على الإقامة الدائمة وحده لا يغير تلقائياً المركز الضريبي. أكد على ضرورة تصميم شامل للتحويلات والخلافات قبل تغيير الجنسية ومكان الإقامة.
في الجلسة الأخيرة، قدم تشوي جين هيوك، محامي شريك في بارون، عرضاً بعنوان "اللوائح المحلية المتعلقة بالاستثمار الخارجي وتحويل الأصول". شرح أن التمييز بين المقيمين وغير المقيمين في قانون الصرف الأجنبي يختلف عن التصنيف الضريبي، وأشار إلى أن من يتركون أسرهم وأصولهم في كوريا الجنوبية ويخططون للعودة قد يصنفون كمقيمين ضريبياً حتى مع الإقامة الطويلة بالخارج، مما يعني خضوع دخلهم العالمي للضريبة.
حول طرق تحويل الأموال للخارج، حدّد التحويلات الاستثمارية المباشرة (الاستحواذ على حصة 10% على الأقل أو التأسيس الجديد مع الإبلاغ إلى البنك المصرح به)، والإبلاغ عن شركات التمويل البحرية (لدى البنك المركزي الكوري)، واستحواذ العقارات بالخارج (مع إبلاغ مسبق وتقرير لاحق)، وإجراءات دفع نفقات الهجرة بالخارج. أكد بشكل خاص على "ضريبة الخروج" (ضريبة نقل الأجانب)، حيث تُفرض الضريبة على الأسهم المحلية التي يمتلكها المقيم في وقت مغادرته، وأشار إلى أن هذه الضريبة ستطبق اعتباراً من 2027 على أسهم بالخارج تزيد قيمتها عن 500 مليون وون، مؤكداً أن واجب الإبلاغ ينشأ إذا تجاوزت الحسابات المالية الخارجية 500 مليون وون في أي يوم من أيام السنة.
أكد جميع المقدمين بشكل مشترك على أن "موافقة FIRB والضريبة الإضافية للأجانب لا يمكن التراجع عنها بعد التعاقد، لذا يجب تصميم التأشيرات والنظام الضريبي وهياكل الأصول والخطط العائلية بطريقة شاملة منذ بدء التوسع"، كما حذروا من الاعتماد على معلومات غير موثقة وأكدوا على ضرورة إجراء استشارات فردية متخصصة قبل اتخاذ قرارات بشأن تحديد مركز الإقامة واختيار هياكل الملكية وطرق تحويل الأموال.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.