
البنك المركزي الكوري يحلل ظاهرة التزامن بين أسعار الفائدة الطويلة الأجل الكورية والأمريكية
التضخم العالمي يساهم بنسبة 41% في التزامن بين أسعار الفائدة الطويلة الأجل
تبين أن التضخم العالمي يُعتبر السبب الأكثر أهمية لظاهرة التزامن بين أسعار الفائدة الطويلة الأجل في كوريا الجنوبية والولايات المتحدة، والتي تتميز بارتفاع معدلات الفائدة الأمريكية تزامنًا مع ارتفاع معدلات الفائدة الكورية. وعند تتبع انتقال التأثيرات العالمية إلى معدلات الفائدة المحلية، تبين أن التوقعات المتعلقة بالسياسة النقدية المستقبلية للبنك المركزي الكوري تؤثر بشكل أكبر من تعويضات المخاطر التي يطلبها المستثمرون.
وفقًا لدراسة نشرتها معهد البحوث الاقتصادية بالبنك المركزي الكوري في 20 من الشهر الحالي بعنوان "تحليل ظاهرة التزامن بين أسعار الفائدة الطويلة الأجل الكورية والأمريكية: هل يمكن إدارتها؟"، فإن درجة التزامن بين معدلات الفائدة الطويلة الأجل في البلدين ارتفعت بشكل كبير في أعقاب الأزمة المالية العالمية في عام 2008 وأثناء صدمة التضخم العالمي في عام 2021. لم تقتصر الظاهرة على تحرك معدلات الفائدة في البلدين في الاتجاه ذاته، بل امتدت أيضًا إلى التقلبات في نطاق التغيرات حيث تتسع وتنكمش معًا.
عند تحليل العوامل المساهمة في التزامن بين معدلات الفائدة الكورية والأمريكية، وجد الفريق البحثي أن التضخم العالمي يساهم بنسبة 41.0% وهي الأعلى، يليه معدل الفائدة الأمريكي الطويل الأجل بنسبة 22.7%، ثم السياسة النقدية للاحتياطي الفيدرالي الأمريكي بنسبة 18.3%، والنشاط الاقتصادي الأمريكي بنسبة 18.0%.
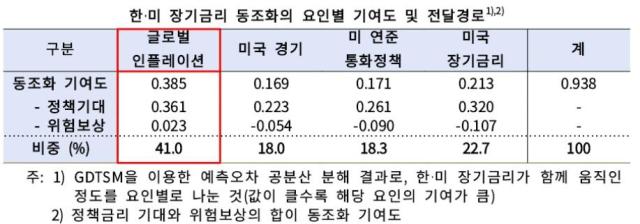
على وجه الخصوص، عند انتقال التأثيرات الخارجية بما فيها التضخم العالمي إلى معدلات الفائدة الطويلة الأجل في كوريا الجنوبية، يلعب المسار المتعلق بـ "التوقعات السياسية"، الذي يعكس توقعات المستثمرين بشأن معدل الفائدة السياسي المستقبلي للبنك المركزي، دورًا أساسيًا. وفي المقابل، كان تأثير مسار تعويضات المخاطر، الذي يؤثر على علاوة الاستحقاق في معدلات الفائدة الطويلة الأجل، نسبيًا محدودًا.
في الواقع، من بين المساهمة الإجمالية للصدمة الضخمة من التضخم العالمي في التزامن بين معدلات الفائدة الكورية والأمريكية البالغة 0.385، احتل مسار التوقعات السياسية 0.361، بينما بلغ مسار تعويضات المخاطر 0.023 فقط. هذا يعني أن توقعات السوق بشأن كيفية تحرك السياسة النقدية المحلية المستقبلية كان لها تأثير أكبر بكثير من التغيرات في تعويضات المخاطر التي يطلبها المستثمرون عند انتقال تأثيرات التضخم العالمي إلى معدلات الفائدة المحلية.
تؤكد الاتجاهات ذاتها على السياسات النقدية غير التقليدية مثل التيسير الكمي من جانب الاحتياطي الفيدرالي الأمريكي. عند تحليل حركات معدلات الفائدة في فترة خمسة أيام قبل وبعد إعلانات السياسات الرئيسية، انخفض معدل الفائدة الأمريكي لأجل 10 سنوات بمعدل 34.2 نقطة أساس (النقطة الأساسية = 0.01%نسبة مئوية)، بينما انخفض معدل الفائدة الكوري لأجل 10 سنوات بمعدل 17.9 نقطة أساس. من بين انخفاض معدل الفائدة الكوري، احتل مسار التوقعات السياسية 10.9 نقطة أساس، بينما احتل مسار تعويضات المخاطر 7.0 نقاط أساس.
ذكر البنك المركزي الكوري أنه بينما قد تكون ظاهرة التزامن بين معدلات الفائدة الكورية والأمريكية ظاهرة حتمية نتيجة التغييرات في الظروف العالمية، إلا أنه "في حالة الإدارة الفعلية لهذه التوقعات من خلال التواصل مع الأسواق، يمكن تخفيف ظاهرة التزامن إلى حد معين".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.