
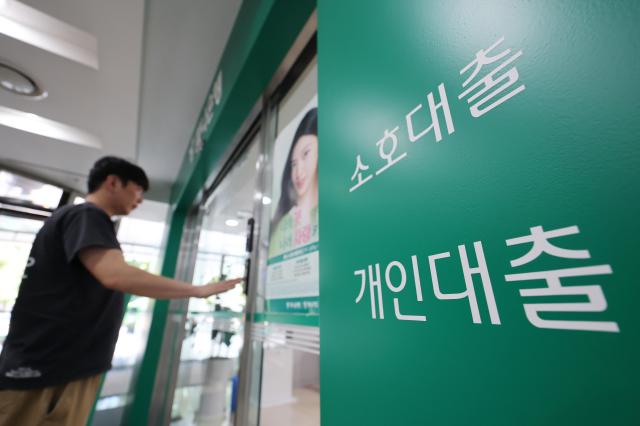
وسط تواصل ارتفاع أسعار الفائدة الأمريكية طويلة الأجل، تشهد أسعار الفائدة في السوق المحلية وأسعار الإقراض ارتفاعاً ملحوظاً، مما يزيد من معضلات البنك المركزي الكوري في مجال السياسة النقدية. فعلى الرغم من استمرار الحاجة إلى رفع أسعار الفائدة للحد من التضخم وأسعار المساكن وديون الأسر المعيشية، فإن أسعار الفائدة المرتفعة في السوق تزيد من أعباء التمويل على الأسر والشركات.
وفقاً لمصادر مالية في التاسع والعشرين من سبتمبر، سجلت أسعار الفائدة الثابتة لمدة خمس سنوات على القروض العقارية في البنوك الخمسة الكبرى (بنك كيه بي الوطني، بنك شينهان، بنك هانا، بنك وري، بنك إن إتش الزراعي والتعاوني) نسباً تتراوح بين 4.89% و6.88% سنوياً. وقاربت السقوف العليا 7% بينما اقتربت السقوف الدنيا من 5%.
وقد بلغ سعر الفائدة على أوراق البنك الحكومية (AAA) لمدة خمس سنوات، وهي المعيار المستخدم في تسعير القروض العقارية، 4.64% في هذا اليوم، محققاً أعلى مستوى منذ أكتوبر 2023. وفي بيئة كهذه، يمكن لأعباء الفائدة على المقترضين أن تتسع حتى دون أي تحرك إضافي في سعر الفائدة الأساسي، وذلك بفضل ارتفاع أسعار السوق وحدها.
قام البنك المركزي الكوري في الثاني والعشرين من سبتمبر بتقديم تقرير بعنوان "وضع الاستقرار المالي (سبتمبر 2026)" حلل فيه الأعباء التي تواجه مختلف العوامل الاقتصادية نتيجة ارتفاع أسعار الفائدة. وتبين من التحليل أنه في حالة ارتفاع سعر الفائدة الأساسي بمقدار 0.25 نقطة مئوية، فإن أعباء الفائدة على الأسر ستزيد بنحو 3.3 تريليون وون كوري، بينما ستزيد أعباء الشركات بحوالي 3.7 تريليون وون.
رفع البنك المركزي الكوري سعر الفائدة الأساسي من 2.75% إلى 3.00% بمقدار 0.25 نقطة مئوية في اجتماع لجنة السياسة النقدية والمالية المعقود في السابع والعشرين من أغسطس. وبحسب محضر الاجتماع، أخذ الأعضاء في الاعتبار ليس فقط اتجاهات التضخم وتحسن الأوضاع الاقتصادية، بل أيضاً وضع الاستقرار المالي والأعباء التي تواجهها القطاعات الضعيفة نتيجة رفع أسعار الفائدة. ويتوقع أن تتحدد السياسة النقدية المستقبلية أيضاً بعد النظر الشامل في هذه العوامل جميعها.
على الرغم من انخفاض نسبة ديون الأسر المعيشية إلى إجمالي الناتج المحلي إلى حوالي 81% بنهاية الربع الثاني، يرى البنك المركزي أنه من الصعب الاعتقاد بأن أعباء الديون على الأسر قد انحلت بشكل كاف بمجرد انخفاض هذه النسبة. وذلك لأن الانخفاض الأخير في نسبة الديون تأثر بشكل كبير بالنمو في الناتج المحلي الاسمي، والذي بدوره استفاد من تحسن صادرات أشباه الموصلات.
يبقى معدل نمو ديون الأسر المعيشية نفسها واتجاهات أسعار المساكن في منطقة العاصمة من المتغيرات الرئيسية للاستقرار المالي. وقد أشار الأعضاء الذين صوتوا لصالح رفع أسعار الفائدة إلى ارتفاع أسعار المساكن في منطقة العاصمة وتراكم ديون الأسر كعوامل تستحق الانتباه من منظور الاستقرار المالي.
وبعد الاستقرار المالي، تبدو أعباء أسعار الفائدة عاملاً آخر يجب أن تأخذه السياسة النقدية في الاعتبار من حيث النمو الاقتصادي. فارتفاع أسعار الفائدة يزيد من تكاليف تمويل القروض المصرفية والسندات الشركاتية وغيرها من مصادر التمويل، مما قد يدفع الشركات إلى تعديل خططها الاستثمارية أو تأجيل خطط تمويلها.
تستمتع الاستثمارات في صناعة أشباه الموصلات، التي تشكل دعامة للاقتصاد المحلي، بزخم قوي بدعم من توسع الاستثمارات العالمية في الذكاء الاصطناعي. وأشار البنك المركزي في تقرير السياسة النقدية والائتمانية المنشور في العاشر من سبتمبر إلى توقع ارتفاع الاستثمارات العالمية في الذكاء الاصطناعي بنسبة تتراوح بين 61% و95% هذا العام، مع احتمالية استمرار النمو ذي الأرقام المزدوجة حتى العام القادم.
إلا أن البنك المركزي أشار إلى أنه في حالة عدم كفاية التحقق من جدوى استثمارات الذكاء الاصطناعي أو تزايد الاعتماد على التمويل الخارجي، قد يؤدي تدهور الأوضاع المالية إلى مخاطر ائتمانية للشركات ذات الصلة. وبالتالي، يتوقف الأمر على مدى قدرة الصادرات والاستثمارات في قطاع أشباه الموصلات على امتصاص الصدمات الناجمة عن ارتفاع أسعار الفائدة.
تلعب درجة التزامن بين أسعار الفائدة الأمريكية طويلة الأجل وأسعار الفائدة المحلية طويلة الأجل دوراً مهماً في تحديد الأوضاع المالية المحلية. وأظهر التحليل الذي نشره معهد البحوث الاقتصادية التابع للبنك المركزي في العشرين من سبتمبر تحت عنوان "تحليل ظاهرة التزامن بين أسعار الفائدة الكورية والأمريكية طويلة الأجل" أن الصدمات العالمية في التضخم ساهمت بشكل كبير في هذا التزامن.
وبحسب التحليل، تنتقل الصدمات الخارجية إلى أسعار الفائدة المحلية طويلة الأجل من خلال توقعات السوق فيما يتعلق بالسياسات المستقبلية للبنك المركزي. ومع ذلك، يرى البنك المركزي أنه نظراً إلى أن توقعات السياسة تشكل القناة الأساسية للانتقال، يمكن للبنك المركزي من خلال التواصل مع السوق أن يخفف إلى حد ما من ظاهرة التزامن في أسعار الفائدة المحلية.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.