
أسعار الفائدة على القروض الشخصية تسجل أعلى مستوياتها منذ يناير 2024
«المؤشرات قصيرة الأجل ترتفع في سبتمبر... احتمالية ارتفاع مزيد من أسعار الفائدة على القروض»
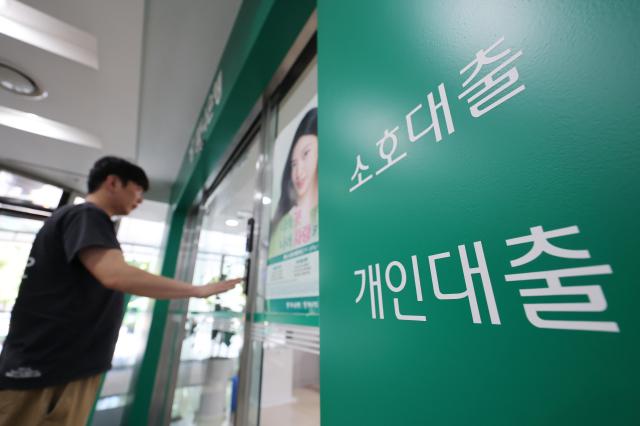
سجلت أسعار الفائدة على قروض الإسكان بضمان العقار أعلى مستوياتها منذ ثلاث سنوات وتسعة أشهر، بعد أن ارتفعت للشهر الرابع على التوالي. وفي الوقت ذاته، ارتفعت أسعار الفائدة على القروض الشخصية العامة إلى نسبة 6%. وترى البنك المركزي أن هناك احتمالية كبيرة لارتفاع مزيد من أسعار الفائدة على القروض في سبتمبر بما يعكس ارتفاع أسعار الفائدة في السوق.
وبحسب إحصائيات «متوسط أسعار الفائدة المرجحة للمؤسسات المالية» التي أعلنها البنك المركزي في الثلاثين من هذا الشهر، بلغ متوسط أسعار الفائدة على قروض الإسكان بضمان العقار التي تمنحها البنوك الإيدائية خلال أغسطس (على أساس المبالغ المستحدثة) 4.66% سنويًا، بارتفاع 0.18 نقطة مئوية عن الشهر السابق. وبعد أربعة أشهر متتالية من الارتفاع، سجل هذا المعدل أعلى مستوى له منذ نوفمبر 2022 (4.74%).
وارتفع إجمالي متوسط أسعار الفائدة على القروض الاستهلاكية إلى 4.76% بارتفاع 0.12 نقطة مئوية. وهذا يمثل أعلى معدل منذ نوفمبر 2024 (4.79%) بفارق سنة وتسعة أشهر. وبلغت أسعار الفائدة على القروض الشخصية العامة 6.33% بارتفاع 0.36 نقطة مئوية، ما يجعلها الأعلى منذ يناير 2024 (6.38%).
ويأتي تسجيل أسعار الفائدة على القروض الشخصية لنسبة 6% للمرة الأولى منذ ديسمبر 2024 (6.15%). وارتفعت أيضًا أسعار الفائدة على قروض إيجار المسكن بمقدار 0.16 نقطة مئوية إلى 4.35%.
وأرجع كيم سونغ جون، رئيس فريق الإحصائيات المالية بالبنك المركزي، هذا الارتفاع إلى «ارتفاع مؤشرات الأسعار قصيرة الأجل وأسعار القروض الحكومية، بالإضافة إلى انخفاض حصة القروض بأسعار فائدة متغيرة نسبيًا». وأضاف أن «الزيادة في حصة قروض الإسكان العامة ذات الأسعار الأعلى من القروض الحكومية الميسرة أسهمت في رفع الفائدة الإجمالية على قروض الإسكان».
وفيما يتعلق بالقروض الشخصية، فإن ارتفاع أسعار الفائدة على السندات البنكية قصيرة الأجل (المؤشر الرئيسي) وزيادة حصة المقترضين ذوي التصنيفات الائتمانية المتوسطة والمنخفضة، أدت جميعها إلى هذا الارتفاع.
ارتفعت حصة القروض بأسعار فائدة ثابتة من إجمالي قروض الإسكان إلى 35.3% بزيادة 3.4 نقاط مئوية عن الشهر السابق، في أول ارتفاع لها منذ نوفمبر 2025 بفارق عشرة أشهر. وزادت حصة القروض بأسعار فائدة ثابتة من إجمالي القروض الاستهلاكية إلى 23.5% بزيادة 2.5 نقاط مئوية، في أول ارتفاع لها منذ ثلاثة عشر شهرًا.
ارتفعت أسعار الفائدة على قروض الإسكان الثابتة بـ 0.12 نقطة مئوية إلى 4.88%، بينما ارتفعت الأسعار المتغيرة بـ 0.18 نقطة مئوية إلى 4.53%. وأوضح كيم أن «هناك اتجاهًا تاريخيًا يشير إلى أنه عندما ينخفض الفارق بين أسعار الفائدة الثابتة والمتغيرة، تزداد حصة القروض بأسعار ثابتة». وأضاف: «يبدو أن الارتفاع الأكثر حدة في الأسعار المتغيرة هذا الشهر أسهم في تضييق الفارق بين النوعين».
ارتفعت أسعار الفائدة على قروض الشركات في أغسطس إلى 4.30% بارتفاع 0.10 نقاط مئوية عن الشهر السابق. وارتفعت أسعار قروض الشركات الكبيرة بـ 0.03 نقاط مئوية إلى 4.21%، بينما ارتفعت أسعار قروض الشركات الصغيرة والمتوسطة بـ 0.16 نقاط مئوية إلى 4.38%. وانعكس في بيانات الشركات الصغيرة والمتوسطة تأثير الأساس بسبب انخفاض أسعارها في الشهر السابق نتيجة لبرامج سياسية لقروض منخفضة الفائدة من قبل بعض البنوك.
بقيت أسعار الفائدة على الودائع الادخارية عند 3.21% مقابل نفس مستوى الشهر السابق. وانخفضت أسعار الفائدة على الودائع الادخارية النقية مثل الودائع الآجلة بـ 0.02 نقاط مئوية إلى 3.14%، بينما ارتفعت أسعار الفائدة على المنتجات المالية السوقية مثل السندات المالية وشهادات الإيداع القابلة للتحويل بـ 0.05 نقاط مئوية إلى 3.53%.
توسع فارق الفائدة بين الودائع والقروض (على أساس المبالغ الجديدة) إلى 1.19 نقطة مئوية، بارتفاع 0.13 نقاط مئوية عن الشهر السابق، في أول ارتفاع له منذ سبعة أشهر. وانخفض فارق الفائدة على أساس الأرصدة القائمة إلى 2.20 نقطة مئوية بانخفاض 0.02 نقاط مئوية.
وبشأن التوقعات المستقبلية لأسعار الفائدة، قال كيم: «منذ بداية سبتمبر، ارتفعت أسعار الفائدة في السوق على جميع الآجال بمعدل يقارب 20 نقطة أساس (النقطة الأساسية = 0.01%)، وإذا استمر هذا الاتجاه حتى نهاية الشهر، فإن احتمالية ارتفاع أسعار الفائدة على القروض لتعكس هذا التطور عالية جدًا». وأردف: «غير أن حجم الارتفاع سيعتمد على استراتيجيات البنوك الإقراضية، لذا سيتعين علينا الانتظار حتى نشهد البيانات الفعلية».
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.