
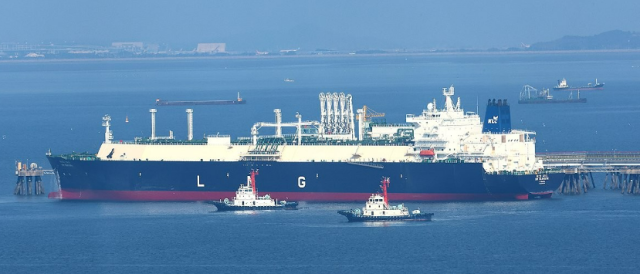
يثير مشروع تطوير الغاز الطبيعي المسال في ألاسكا الأمريكية جدلاً متزايداً حول جدواه التجارية، حيث يُعتبر من أهم أهداف الاستثمار الكوري الجنوبي في الولايات المتحدة. غير أن المشروع يواجه تحديات جسيمة تتمثل في الحاجة إلى بناء خط أنابيب جديد بطول يبلغ حوالي 1300 كيلومتر ومنشآت تسييل غاز، مما يستلزم استثمارات أولية ضخمة، فضلاً عن عدم استكمال عقود البيع طويلة الأجل والتمويل حتى الآن.
ومع ذلك، تُعتبر المسافة القصيرة إلى آسيا، وهي السوق الرئيسية للغاز الطبيعي المسال، من أبرز المميزات التنافسية لمشروع ألاسكا. كما يقلل المشروع من الاعتماد على نقاط الاختناق الجغرافية الرئيسية، مما يخفض مخاطر سلسلة الإمدادات ويضمن استقراراً أكبر في العرض والطلب.
يتمثل المشروع في نقل الغاز الطبيعي المُنتج في المناطق الشمالية إلى الجنوب ثم تسييله وتصديره. وبحسب معايير لجنة تنظيم الطاقة الفيدرالية الأمريكية (FERC)، يبلغ طول خط الأنابيب الرئيسي وحده حوالي 1300 كيلومتر. ويشمل المشروع بناء خط أنابيب بقطر 42 بوصة وثماني محطات ضاغطة ومنشآت معالجة الغاز ومصنع تسييل بطاقة إنتاجية سنوية تبلغ 20 مليون طن.
وقد وضعت الحكومة الكورية الجنوبية مبادئ توجيهية لاستثماراتها في الولايات المتحدة تتضمن إدارة إجمالي الاستثمار ضمن 200 مليار دولار وضمان أساس الجدوى التجارية للمشاريع. وقد أوردت التقارير الأخيرة المقدمة للبرلمان الكوري الجنوبي، بناءً على هذه المبادئ، مشاريع عديدة منها بناء محطة توليد كهربائية غازية في تكساس وبناء ثماني محطات نووية وتطوير مشروع الغاز الطبيعي المسال في ألاسكا.
وفي هذا السياق، تشير التقارير الإعلامية الدولية إلى احتمال تطور مشروع غاز ألاسكا الطبيعي المسال بقيمة 54 مليار دولار ضمن أهداف الاستثمار الكوري الجنوبي في الولايات المتحدة. وبالنظر إلى احتمال استثمار 22.3 مليار دولار في محطة توليد الكهرباء الغازية بتكساس وحوالي 120 مليار دولار في المحطات النووية، فإن مجموع المشاريع الثلاثة سيتوافق مع أهداف الاستثمار المشترك بين البلدين.
لكن المشكلة تكمن في عدم اليقين المحيط بالجدوى التجارية. قدمت شركة غلينبارن (GlennParn)، المشغِّل الرئيسي لمشروع ألاسكا، تقديرات في يونيو الماضي إلى لجنة الموازنة بالمجلس التشريعي في ألاسكا بشأن إجمالي تكاليف البناء تتراوح بين 44.5 مليار و54.5 مليار دولار. وقُدِّرت تكاليف المرحلة الأولى من بناء خط الأنابيب بـ 13.2 إلى 16.9 مليار دولار، وتكاليف منشآت التسييل في نيكيسكي بـ 23.6 إلى 28.4 مليار دولار، وتكاليف منشآت معالجة الغاز في الشمال بـ 7.7 إلى 9.2 مليار دولار.
يشكل خط الأنابيب الطويل عبئاً يثبط التوقعات الإيجابية حول نجاح مشروع غاز ألاسكا الطبيعي المسال. فبناء خط أنابيب جديد بهذا الحجم في بيئة القطب الشمالي القاسية يواجه صعوبات بناء كبيرة وقيوداً زمنية على فترات البناء الممكنة. وقد يؤدي ذلك إلى تأخيرات في التشييد وتجاوز الجدول الزمني وارتفاع تكاليف التمويل، مما قد يرفع إجمالي الاستثمار المطلوب.
من الصعب أيضاً القول إن التكلفة الإجمالية للمشروع قد تم تحديدها نهائياً. فقد أشارت معهد أبحاث الطاقة والاقتصاد الياباني (IEEJ) في مراجعته لتقديرات تكاليف شركة غلينبارن إلى أن هذه التقديرات ارتفعت من 38.7 مليار دولار عام 2022 إلى 44 مليار دولار عام 2023، ثم إلى 44.5 إلى 54.5 مليار دولار مؤخراً. وتبقى احتمالية تغيير إضافي للتكاليف قائمة مع تطور تصاميم منشآت التسييل ومعالجة الغاز بشكل أكثر تفصيلاً.
كما يعتبر تأمين عقود بيع كافية مسبقاً أمراً حاسماً لاسترجاع الاستثمار. تستهدف شركة غلينبارن تأمين 80 في المائة من طاقة الإنتاجية السنوية البالغة 20 مليون طن، أي ما يعادل 16 مليون طن، من خلال عقود طويلة الأجل. حالياً، أمّنت الشركة اتفاقيات عقود تمويلية مؤقتة بحجم حوالي 13 مليون طن سنوياً مع مشترين من كوريا الجنوبية واليابان وتايوان وتايلاند، لكن هذه الاتفاقيات لا تزال غير ملزمة نهائياً.
وفي النهاية، سيتوقف تحويل الاتفاقيات الموجودة إلى عقود شراء طويلة الأجل نهائية على شروط تمويل المشروع الضخم. فإذا لم يتم تأمين كميات بيع طويلة الأجل كافية، ستزداد مخاطر المؤسسات المالية، مما قد يرفع تكاليف التمويل. وهذا سيؤثر بدوره على التكلفة الأساسية للغاز الطبيعي المسال وفترة استرجاع الاستثمار.
بيد أن مشروع ألاسكا للغاز الطبيعي المسال يتمتع بمميزات جغرافية واضحة. فالمسافة البحرية من ألاسكا إلى آسيا أقصر بكثير منها من ساحل الخليج الأمريكي. كما أن عدم الحاجة للمرور عبر نقاط الاختناق البحرية الرئيسية مثل قناة بنما أو قناة السويس يقلل من تكاليف الشحن والوقت المستغرق في النقل.
بالإضافة إلى ذلك، يقع المشروع بالقرب من دول شرق آسيا التي تتمتع بطلب مرتفع على الغاز الطبيعي المسال، مثل كوريا الجنوبية واليابان، كما أنه نسبياً محمي من المخاطر الجيوسياسية المرتبطة بعدم الاستقرار في الشرق الأوسط والنقاط البحرية الحساسة. وتؤكد شركة غلينبارن أن اهتمام المشترين الآسيويين يتزايد خاصة مع تركيزهم على استقرار سلسلة الإمدادات الطاقية وسط تصاعد التوترات في الشرق الأوسط.
والسؤال الأساسي يتعلق بمدى قدرة هذه المميزات الجغرافية على تعويض الاستثمارات الأولية الضخمة وتكاليف التمويل. فحتى مع تقليل تكاليف الشحن إلى آسيا، قد تنخفض القدرة التنافسية للسعر الإجمالي للغاز الطبيعي المسال إذا ارتفعت تكاليف بناء خط الأنابيب ومنشآت التسييل عن المتوقع أو تأخر تأمين عقود البيع طويلة الأجل.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.