
قروض الاكتتاب العقاري لدى الخمس بنوك الكبرى تقترب من 4.5 تريليون وون.. زيادة بنسبة 13% خلال عام واحد
تحول الطلب على السيولة الفورية بسبب قيود الإقراض.. قروض عقود التأمين تسجل أيضاً معدلات نمو متزايدة
تراكم أسعار الفائدة المرتفعة وارتفاع أسعار العقارات.. عبء الأموال على الأسر لا يزال مستمراً
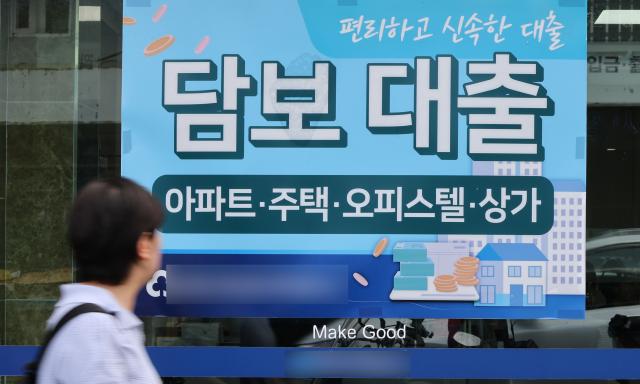
لوحة إعلانية عن قروض مرهونة في مؤسسة مالية بسيول. [الصورة: وكالة الأنباء المتحدة بكوريا]
تشهد قروض الاكتتاب العقاري وقروض عقود التأمين نمواً سريعاً في ظل التشديدات الحكومية الصارمة على القروض السكنية للأسر. وبينما تواصل أسعار العقارات في سيول ارتفاعها والفائدة على القروض عند مستويات مرتفعة، يواجه المقترضون عوائق إقراضية متزايدة، مما يدفعهم إلى الاستفادة من أصولهم المالية لتوفير احتياجاتهم من السيولة. وتشير التقارير إلى أن الطلب على الأموال من قبل الأسر لم يتراجع بشكل ملحوظ حتى مع تشديد القيود على حجم القروض الكلي.
وفقاً لتقرير صادر عن القطاع المالي بتاريخ الأول من الشهر الحالي، بلغت أرصدة قروض الاكتتاب العقاري لدى الخمس بنوك الكبرى (بنك كوريا الوطني وبنك سينهان وبنك هانا وبنك أوري وبنك إن إتش الزراعي) 4 تريليون و484.1 مليار وون في نهاية الشهر الماضي. وهذا يعكس زيادة قدرها 518 مليار وون (13.1%) مقارنة بنفس الفترة من السنة الماضية البالغة 3 تريليون و966.1 مليار وون. خلال هذا العام وحده، ارتفعت القروض بمقدار 404 مليارات وون (9.9%).
كما يتسع متوسط رصيد قروض الاكتتاب العقاري لكل حساب لدى الخمس بنوك الكبرى. وبلغ المتوسط حوالي 299 ألف وون في نهاية الشهر الماضي، مرتفعاً من حوالي 284 ألف وون في نفس الفترة من العام الماضي، أي بزيادة تناهز 150 ألف وون.
تمثل قروض الاكتتاب العقاري قروضاً مرهونة بالودائع، حيث يتم رهن الأموال المتراكمة في حسابات الاكتتاب العقاري. وعادة ما يتمكن المستقترضون من الاقتراض بما يصل إلى حوالي 90-95% من المبلغ المودع في حساب الاكتتاب. وبخلاف قروض الائتمان العامة، تُستثنى القروض المرهونة بالودائع من نطاق تنظيمات نسبة سداد الدين الكلي للأسر (نسبة الديون)، مما يجعلها ممراً جاذباً لتدفق الطلب على السيولة الفورية بشكل خاص عندما تتشدد القيود على الإقراض.
يفسر المتخصصون في القطاع المالي هذا التوجه بأن ارتفاع عوائق الإقراض في البنوك يدفع المستقترضين إلى الالتفات نحو قروض مرهونة بالأصول المالية التي يسهل الوصول إليها نسبياً.
يتجلى هذا الاتجاه أيضاً في قطاع التأمين. وبناءً على البيانات المقدمة من هيئة الإشراف المالي إلى عضو الحزب الحاكم بارك سيونج-هون في اللجنة الحكومية البرلمانية، شهدت قروض عقود التأمين زيادات قدرها 754.1 مليار وون في شهر أيار، و1 تريليون و14.5 مليار وون في حزيران، و696.1 مليار وون في تموز على التوالي. بلغ إجمالي الزيادة خلال الأشهر الثلاثة 2 تريليون و464.7 مليار وون. يقوم هيكل قروض عقود التأمين على اقتراض الأموال برهن مستحقات الاسترداد دون الحاجة إلى إلغاء العقد، مما يسمح، مثل حسابات الاكتتاب العقاري، بالحفاظ على الأصول المالية الموجودة مع تأمين السيولة.
يُفسر هذا الاعتماد على الأصول المالية لتوفير احتياجات الأموال بأنه انعكاس لاستمرار الطلب على الأموال من جانب الأسر والضغوط المالية المستمرة. لا سيما مع استمرار ارتفاع أسعار العقارات في سيول وبقاء أسعار الفائدة على المستويات المرتفعة، يظل العبء المالي على الأسر بدون تراجع ملحوظ. وفقاً لمعهد كوريا للعقارات، ارتفع متوسط أسعار شراء الشقق السكنية في سيول بنسبة 0.09% في 28 من الشهر الماضي مقارنة بالأسبوع السابق. وهذا يمثل ارتفاعاً متصلاً لمدة 86 أسبوعاً متتالياً منذ الأسبوع الأول من شباط من السنة الماضية. كما اقتربت الحدود العليا لأسعار الفائدة على قروض العقارات السكنية لدى الخمس بنوك الكبرى من 7% سنوياً.
مع استمرار الطلب على أموال الأسر في سياق ارتفاع أسعار العقارات والفائدة معاً، تزداد احتمالية انتقال المستقترضين إلى وسائل تمويل بديلة في حالة قيام السلطات بقصر العرض من القروض.
يؤكد الخبراء أن الاعتماد على كبح العرض من القروض وحده قد لا يكون كافياً لتخفيف الضغوط المالية على الأسر. فعندما تتمسك الحكومة بوسيلة واحدة لمنع القروض، في الوقت الذي يستمر فيه الطلب الفعلي على شراء المنازل ونفقات المعيشة، فإن الطلب قد ينتقل إلى صيغ قروض أخرى تخضع لتنظيمات أقل صرامة.
جو دونج-گن، أستاذ الاقتصاد الفخري في جامعة مونجي، قال: "قد يؤدي تشديد تنظيمات القروض السكنية إلى ظهور تأثير البالون، حيث ينتقل الطلب من نوع قرض إلى آخر. وتمثل الزيادة في قروض الاكتتاب العقاري وقروض عقود التأمين نتيجة تراجع الموارد المالية المتاحة للأسر وارتفاع اعتمادها على الاقتراض."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.