
التأمين الصحي من الجيل الخامس يقلل الأقساط ويعزز تغطية الأمراض الخطيرة... مع توسع الحماية للحمل والولادة
العلاج الطبيعي المتكرر يفضل التأمين القديم... وإذا كان استخدام المستشفيات قليلاً يتحتم النظر في الجيل الخامس
عادت فترة الفحوصات الصحية الدورية. في بعض الأحيان يتم اكتشاف أمراض غير متوقعة خلال فحص روتيني يُتوقع أن يكون طبيعياً، وأحياناً أخرى تتحول أعراض طفيفة لم تؤخذ على محمل الجد إلى مسار العلاج. عندما تبدأ النفقات الطبية بالظهور، ينقلب الاهتمام طبيعياً نحو التأمين الصحي الشامل الذي يغطي المصروفات الطبية. عند فتح وثيقة التأمين التي تم الاشتراك فيها منذ سنوات، نجد مصطلحات مثل "الجيل الأول" و"الجيل الثالث" و"الجيل الرابع". فما نسل التأمين الخاص بي بالفعل، وهل من الأفضل التحويل إلى منتج جديد؟
التأمين الصحي الشامل هو تأمين يغطي جزءاً من المصروفات الطبية الفعلية التي يتحملها المؤمن عليه عند الحصول على العلاج من جراء مرض أو إصابة. يجب أولاً فهم مفهومي "الخدمات المغطاة بالتأمين الصحي الحكومي" و"الخدمات غير المغطاة". الخدمات المغطاة هي بنود العلاج التي يغطيها التأمين الصحي الحكومي الوطني، بينما الخدمات غير المغطاة هي البنود التي لا يغطيها التأمين الحكومي ويتحمل المريض نفقاتها بالكامل أو بنسبة أكبر. يقوم التأمين الصحي الشامل بتعويض جزء من تكاليف المريض الشخصية والمصروفات الطبية غير المغطاة.
ينقسم التأمين الصحي الشامل إلى أجيال من 1 إلى 5 حسب فترة الاشتراك. بشكل عام، كلما انتقلنا إلى جيل أحدث، تنخفض أقساط التأمين لكن يزداد الجزء الذي يدفعه المؤمن عليه من جيبه. أولاً، التأمين من الجيل الأول الذي تم الاشتراك فيه قبل سبتمبر 2009 يتمتع بعدم وجود أو وجود حد أدنى جداً من الدفع الشخصي. إلا أن أقساط التأمين تكون أغلى نسبياً. التأمين من الجيل الثاني، الذي بيع من أكتوبر 2009 إلى مارس 2017، يُعتبر "تأميناً قياسياً" حيث بدأت هيكلية يتحمل فيها المؤمن عليه من 10 إلى 20 بالمائة من المصروفات الطبية مباشرة.
الجيل الثالث، الذي بيع من أبريل 2017 إلى يونيو 2021، استثنى العلاج الطبيعي والحقن غير المغطاة وفحوصات الرنين المغناطيسي والأنجيوغرافي من التغطية الأساسية ليصبح تغطية إضافية اختيارية. الجيل الرابع، الذي بيع من يوليو 2021 إلى 5 مايو من هذا العام، فصل كل الخدمات غير المغطاة كتغطية إضافية منفصلة. كما طبّق نظام خصم وإضافة رسوم يمكن بموجبه أن يواجه المؤمن عليه الذي تلقى الكثير من الخدمات غير المغطاة زيادة في قسط التأمين للسنة التالية.
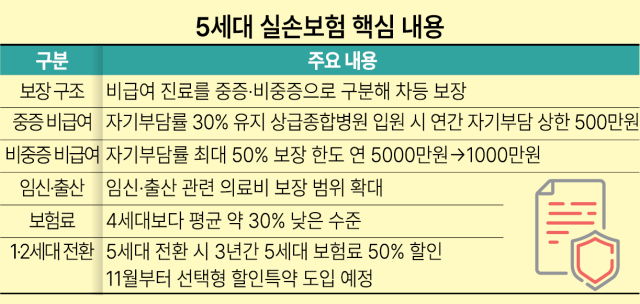
التأمين من الجيل الخامس، الذي أطلق في 6 مايو الماضي، يفرّق بين الخدمات الطبية غير المغطاة "الخطيرة" و"غير الخطيرة" ويوفر تغطية مختلفة لكل منها. بعبارة مبسطة، لا يتم توفير نفس مستوى الحماية للأمراض الكبرى التي تهدد الحياة مثل السرطان أو أمراض القلب والأوعية الدموية وللعلاجات الخفيفة نسبياً مثل العلاج الطبيعي والحقن غير المغطاة.
يتم تحديد ما إذا كانت الحالة خطيرة بناءً على ما إذا كانت مشمولة بنطاق التأمين الصحي الحكومي للحالات الخطيرة. تشمل الحالات الخطيرة السرطان وأمراض الدماغ والقلب والأوعية الدموية والأمراض النادرة والصعبة العلاج والحروق الشديدة والإصابات الشديدة، بينما تصنف معظم الحالات الأخرى كحالات غير خطيرة. بالنسبة للخدمات غير المغطاة الخطيرة، يتم الحفاظ على نسبة الدفع الشخصي بنسبة 30 بالمائة وتحديد الحد الأقصى للدفع السنوي الشخصي عند الإقامة في مستشفى متقدم بمليون و500 ألف ريال سعودي تقريباً. في المقابل، بالنسبة للخدمات غير المغطاة غير الخطيرة، تزيد نسبة الدفع الشخصي إلى 50 بالمائة وينخفض حد التغطية السنوي من 50 مليون إلى حوالي 10 ملايين ريال سعودي.
قد يكون الجيل الخامس مفيداً للمسنين وغيرهم ممن لديهم احتمالية عالية للإصابة بأمراض خطيرة. وذلك لأن هناك حد أقصى لمبلغ المريض الذي يتحمله في أثناء العلاج من مرض كبير. قد يكون الجيل الخامس أيضاً مفيداً للمؤمن عليهم الذين يخططون للحمل والولادة. التأمين التقليدي استثنى معظم المصروفات الطبية المتعلقة بالحمل والولادة، بما في ذلك الولادة الطبيعية والقيصرية والفحوصات ما قبل الولادة، واعتبرها ظاهرة فسيولوجية طبيعية وليست مرضاً. لكن ابتداءً من الجيل الخامس، تم إدراج المصروفات الطبية المتعلقة بالحمل والولادة ضمن نطاق التغطية للمرة الأولى.
المؤمن عليهم الذين لا يزورون المستشفيات تقريباً لكن أقساط التأمين لديهم تستمر في الارتفاع يستحقون أيضاً النظر في التحويل إلى الجيل الخامس. التأمين من الجيل الخامس منتج يقلل التغطية في المقابل لخفض الأقساط. أقساطه أقل بمعدل 30 بالمائة تقريباً من الجيل الرابع، وبعض المؤمن عليهم من الجيل الأول والثاني قد يتمكنون من تقليل أقساطهم إلى أقل من النصف.
على العكس من ذلك، قد يكون من الأفضل للمؤمن عليهم الذين يخضعون بانتظام لعلاجات غير مغطاة غير خطيرة مثل العلاج الطبيعي والحقن غير المغطاة أن يحتفظوا بالتأمين التقليدي. في الجيل الخامس، ترتفع نسبة الدفع الشخصي للخدمات غير المغطاة غير الخطيرة إلى 50 بالمائة، وقد يتم استثناء أو تقليل العلاج الطبيعي وعلاج موجات الصدمة خارج الجسم وبعض الحقن غير المغطاة بشكل كبير من نطاق التغطية. عندما تبلغ تكلفة العيادة الخارجية للخدمات غير المغطاة 500 ألف ريال سعودي، يمكن للمؤمن عليه الحصول على حوالي 350 ألف ريال من خلال الجيل الرابع بعد خصم الدفع الشخصي بنسبة 30 بالمائة، لكن في الجيل الخامس قد لا يحصل على أي تعويض حسب نوع العلاج.
إذا كان المؤمن عليه يفكر في إلغاء تأمينه من الجيل الأول أو الثاني بسبب عبء الأقساط، فهناك طريقة أخرى وهي فحص برامج الخصم أولاً قبل الانتقال مباشرة إلى الجيل الخامس. ابتداءً من نوفمبر القادم، من المقرر إطلاق "خطة خصم اختيارية" تقلل الأقساط من خلال استثناء بعض التغطيات غير المغطاة أو زيادة نسبة الدفع الشخصي. بالإضافة إلى ذلك، يمكن للمؤمن عليهم من الجيل الأول والثاني الاستفادة من "برنامج خصم تحويل العقد" الذي يوفر خصماً بنسبة 50 بالمائة على أقساط الجيل الخامس لمدة ثلاث سنوات.
في نهاية المطاف، من الصعب القول ببساطة أن جيلاً معيناً من التأمين الصحي هو الأفضل. قال متحدث من صناعة التأمين: "من الضروري إجراء مقارنة شاملة بين تكرار زيارات المستشفى الشخصية وأنواع العلاجات التي يتلقاها المؤمن عليه بشكل رئيسي وقسط التأمين الحالي قبل الاختيار".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.