
تُعتبر الأوراق المالية الرمزية (STO) من أكثر القضايا التي تحظى باهتمام القطاع البنكي والأوراق المالية مؤخراً. يُتوقع أن تزدهر هذه السوق، التي تُعرّف عادةً بـ "الاستثمار الجزئي"، بشكل كامل في بدايات السنة القادمة. تمثل الأوراق المالية الرمزية أوراقاً مالية تم رقمنتها باستخدام تكنولوجيا الدفاتر الموزعة (البلوكتشين). من الناحية النظرية، يفتح هذا الأفق سوقاً منتجة جديدة يمكن فيها تحويل تقريباً كل شيء إلى أوراق مالية - الأوراق المالية والعقارات والمحتوى الرقمي وغيرها - وتداولها وتوزيعها.
رغم أن الفهم العام للسوق لا يزال محدوداً، إلا أن الصناعات ذات الصلة تشهد بالفعل موجة من التحالفات والتعاونيات. مع بدء المنافسة على السيطرة على سوق الأوراق المالية الرمزية، ارتفعت "قيمة" الشركات التي تمتلك البنية التحتية والتكنولوجيا اللازمة. تصطف البنوك والشركات الوسيطة البارزة الآن للتعاون مع هذه الشركات.
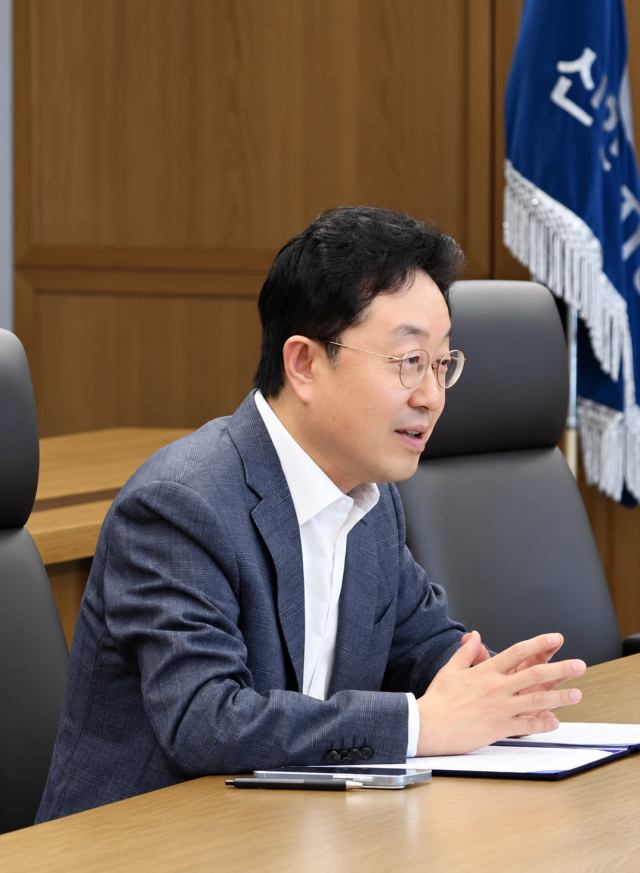
تُعتبر شركة بلوورد أيضاً من بين تلك الشركات التي شهدت ارتفاعاً حاداً في "قيمتها" مؤخراً. التقينا مع بايك مان يونغ، الرئيس التنفيذي لقطاع التمويل والعام في شركة بلوورد، للتعرف على الوضع الحالي والمستقبل لسوق الأوراق المالية الرمزية المحلية. بايك يُعتبر خبيراً في التمويل الرقمي، وقد قضى أكثر من 20 سنة في مجالات الاستشارات المالية وتكنولوجيا المعلومات، حيث عمل كمدير أول بقسم التمويل في بي دبليو سي للاستشارات، وشريكاً عالمياً ونائب رئيس في إيه تي كيرني كوريا، ورئيساً تنفيذياً في شركة ميتانت فينتك.
"الأوراق المالية الرمزية هي منتج مالي وليست تكنولوجيا"
بدأ بايك المقابلة بقوله إنه "لا يجب النظر إلى سوق الأوراق المالية الرمزية من منظور تكنولوجيا البلوكتشين". يرى أنه لكي تنمو سوق الأوراق المالية الرمزية بشكل حقيقي، من الضروري الابتعاد عن نهج "الاستثمار الجزئي" و"التركيز على البلوكتشين" الذي هيمن على السوق حتى الآن.
قال بايك: "في المراحل الأولى لسوق الأوراق المالية الرمزية، لم يتحدث أحد عن جوهر الأوراق المالية الرمزية، بل كانوا يتحدثون فقط عن البلوكتشين والاستثمار الجزئي". وأضاف: "كان الحديث يدور حول إمكانية الاستثمار الجزئي في الساعات والسلع الفاخرة، أو امتلاك جزء من مبنى في نيويورك". ثم أكد: "نقطة البداية في سوق الأوراق المالية الرمزية ليست التكنولوجيا، بل يجب أن ننظر إليها الآن من منظور مالي. يجب توسيع السوق التي كانت مقتصرة على بيع جزء من أصل واحد - مثل الأعمال الفنية أو لحم البقر الكوري - إلى عدد من المنتجات المالية ووسائل تمويل الشركات."
حالياً، تم الانتهاء من تعديلات القوانين الأساسية المتعلقة بالأوراق المالية الرمزية، ودخلت عملية تنظيم الأنظمة الفرعية. كما تتسع نطاق تطبيق الأوراق المالية الرمزية من التركيز على الأوراق المالية غير القياسية - مثل الأعمال الفنية والعقارات ولحم البقر - إلى الأوراق المالية القياسية مثل السندات والصناديق الاستثمارية. في هذا الصدد، أعلنت لجنة الخدمات المالية في 4 سبتمبر عن "الاتجاه السياساتي للأوراق المالية الرمزية"، حيث اقترحت توسيع نطاق الأوراق المالية الرمزية ليشمل ليس فقط الاستثمار الجزئي الحالي، بل أيضاً الأوراق المالية القياسية مثل السندات والصناديق. كما يجري العمل على تطبيق خطط لرقمنة صناديق سوق المال الخاصة (MMF)، والسندات، وترتيبات الثقة للأسهم غير المدرجة بشكل تدريجي بعد سريان تعديلات قانون سوق رأس المال والأوراق المالية الإلكترونية في فبراير المقبل.
قال بايك: "في الماضي، كان هناك اعتقاد كبير بأن أعمال رقمنة الأوراق المالية غير القياسية لن تجلب أرباحاً فورية، لكن الشركات الوسيطة بدأت مؤخراً تنظر نحو رقمنة الأوراق المالية القياسية". وأضاف: "أتوقع أن الشركات الكبرى في المراحل الأولى للسوق قد تركز على الأوراق المالية القياسية المسموحة حالياً."
"يجب تنشيط أوراق الاستثمار العقدية الموجهة نحو الأنشطة التجارية"
أكد بايك أيضاً على أن سوق الأوراق المالية الرمزية يجب أن تنشط أوراق الاستثمار العقدية الموجهة نحو الأنشطة التجارية لتنمو بشكل حقيقي. تتميز أوراق الاستثمار العقدية الموجهة نحو الأنشطة التجارية بهيكل يقوم على الاستثمار في نشاط معين بدلاً من امتلاك جزء مباشر من أصل حقيقي معين، ويتلقى المستثمرون العوائد بناءً على الأداء الناشئ عن هذا النشاط. حتى الآن، معظم أوراق الاستثمار العقدية المُصدرة محلياً هي من النوع "المملوكة بشكل مشترك"، حيث يمتلك المستثمرون حصة مشتركة في أصل أساسي محدد مثل الأعمال الفنية أو لحم البقر.
المشكلة تكمن في التداول. تتطلب أوراق الاستثمار العقدية المملوكة بشكل مشترك التعامل مع نقل ملكية الأصل الأساسي المشترك عند تحويل الورقة إلى شخص آخر. بسبب مسائل تحويل الملكية المشتركة بموجب القانون المدني، يكون هناك قيود على بناء سوق تداول حرة مثل تداول الأسهم. لذلك، تدرس السلطات المالية أيضاً طرق تداول أوراق الاستثمار العقدية المملوكة بشكل مشترك ومعايير فحص بيان التسجيل للأوراق الموجهة نحو الأنشطة التجارية.
قال بايك: "حتى الآن، كان على الشركات الصغيرة والشركات الناشئة إصدار سندات أو بيع حصصها الخاصة للحصول على استثمارات". وأضاف: "إذا تم تنشيط أوراق الاستثمار العقدية الموجهة نحو الأنشطة التجارية، يمكن للشركات الحصول على استثمارات بدلاً من التنازل عن حصصها وتقاسم الأرباح". واختتم بالقول: "بالنسبة للشركات الصغيرة والشركات الناشئة، يمكن أن تشكل وسيلة جديدة لتمويل رأس المال."
ومع ذلك، بما أن أداء الأعمال المستقبلية تؤثر على عوائد الاستثمار في أوراق الاستثمار العقدية الموجهة نحو الأنشطة التجارية، فإن حماية المستثمرين وتقييم القيمة أمران حاسمان. قال بايك: "بصراحة، التمويل لا يحتوي فقط على منتجات آمنة". وأضاف: "يجب أن تكون هناك منتجات ذات مخاطر عالية مقابل توقع عوائد عالية."
"الشركات الكبرى ستستخدم دفاتر خاصة، والشركات الصغيرة ستستخدم دفاتر مشتركة"
توقع أن تختلف استراتيجيات البنية التحتية للأوراق المالية الرمزية بين الشركات الوسيطة. قال بايك: "قد تكون هناك شركات مثل ميوتشوال فيوتشرز سكيوريتيز وهانا سكيوريتيز وهانوا إنفيستمنت سكيوريتيز التي تحاول بناء منصات الإصدار والدفاتر الموزعة بالكامل داخلياً، وهناك أخرى قد تستخدم دفاتر موزعة مشتركة مع الحفاظ على أنظمة داخلية خاصة بها، وهناك شركات قد لا تملك القدرة أو الموارد المالية لبناء دفاتر خاصة بها وستستخدم فقط الدفاتر المشتركة."
أضاف: "قد يكون اختيار الدفاتر الموزعة المشتركة أمراً منطقياً للشركات الصغيرة من حيث التكاليف". ومع ذلك، أشار: "إذا كانت الشركة، خاصة تلك الكبيرة أو التابعة لمجموعة مالية، تخطط للتوسع بشكل مستمر في أعمال الأوراق المالية الرمزية وغيرها من الأصول الرقمية، فقد يكون امتلاك دفاتر خاصة بها أكثر فائدة". لأنه قد يكون من المعقد جداً نقل المنتجات من دفاتر مشتركة إلى دفاتر خاصة لاحقاً.
"إصدار الأوراق المالية الرمزية ليس نهاية المطاف، يجب الوصول إلى التسوية الفورية"
بخصوص حجم سوق الأوراق المالية الرمزية بعد تطبيق القوانين ذات الصلة في بدايات السنة القادمة، رفع بايك سقف التوقعات. قال: "بصراحة، لم يتبقَ وقت طويل حتى سريان القوانين، والأنظمة الفرعية لم تُنظم بالكامل بعد". وأضاف: "إن مجرد تطبيق نظام الأوراق المالية الرمزية لن يفتح السوق على الفور". وتابع: "يجب أن تكتمل أيضاً تنظيم النظم الفرعية للأوراق المالية الجديدة التي سيتم إصدارها كأوراق مالية رمزية". واختتم بالقول: "لا تزال هناك مسائل يجب حلها، وقد يكون هناك بلبلة كبيرة في المراحل الأولى."
أكد بايك بشكل خاص على أن البنية التحتية لنظام الدفع يجب أن تتطور معاً لكي تتحقق مزايا الأوراق المالية الرمزية. قال: "لكي يتم تنشيط سوق الأصول على السلسلة بشكل صحيح، يجب أن تتم التسوية الفورية". وأضاف: "عندما يحدث التداول فعلياً 365 يوماً في السنة و24 ساعة في اليوم، وعندما تستطيع المحافظ الرقمية نقل الأموال من محفظة إلى أخرى، ستقل الأسئلة من قبيل 'لماذا نحتاج إلى رقمنة هذا؟'". وختم بالقول: "إذا تم رقمنة الأوراق المالية فقط بينما تبقى عمليات الدفع بالطرق التقليدية، سيكون من الصعب الاستفادة من مزايا تكنولوجيا البلوكتشين."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.