
مدة الاستحقاق من سنتين إلى 5 سنوات إلى 3 سنوات... نسبة دعم الحكومة من 2-4% إلى 12% كحد أقصى
حد الإيداع الشهري 500 ألف وون... حاملو حسابات القفزة يمكنهم أيضاً 'التحويل' إلى المنتج الجديد
بدأت فترة التقديم الثانية لحساب مستقبل الشباب في السابع من الشهر الجاري. وهو منتج مالي رئيسي للحكومة لتكوين الأصول لدى الشباب، يأتي بعد حساب أمل الشباب (الذي أُطلق عام 2022) وحساب قفزة الشباب (الذي أُطلق عام 2023). طوّرت الحكومة حساب مستقبل الشباب ردّاً على آراء من الواقع العملي بأن مدة الاستحقاق البالغة 5 سنوات لحساب القفزة الموجود تبدو ثقيلة، حيث اختصرت مدة الاشتراك إلى 3 سنوات، وزادت مساهمة الحكومة إلى 12% كحد أقصى من المبلغ المودع. بمعنى آخر، قصرت المدة وزادت الدعم الحكومي. فكيف تحديداً تختلف الفوائد التي يشعر بها الشباب طوال المسار من حساب الأمل إلى حساب القفزة وصولاً إلى حساب المستقبل؟
مدة الاستحقاق من 5 سنوات إلى 3 سنوات، الحد من 700 ألف وون إلى 500 ألف وون... نسبة الدعم تصل إلى 12% كحد أقصى
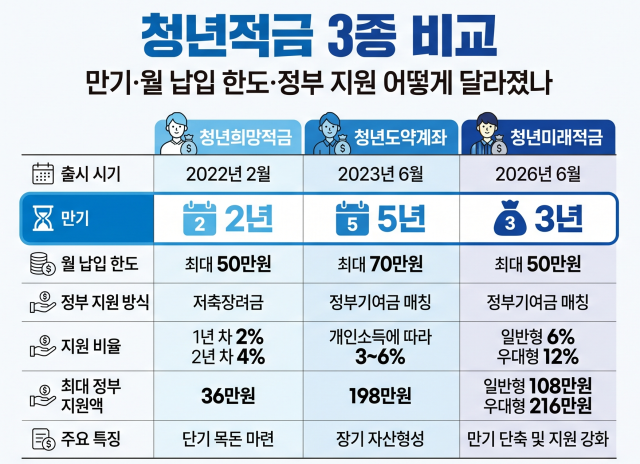
أكبر تغيير في حساب مستقبل الشباب هو تقصير مدة الاستحقاق إلى 3 سنوات. في حين أن حساب القفزة للشباب الموجود كان له مدة استحقاق 5 سنوات، أخذت الحكومة بعين الاعتبار الآراء الواقعية بشأن الضغط الناتج عن ربط الأموال لفترة طويلة، فاختصرت مدة الاشتراك في حساب المستقبل إلى 3 سنوات.
ظهر الضغط الناتج عن مدة الاستحقاق البالغة 5 سنوات فعلياً خلال عملية تشغيل حساب القفزة. وفقاً لمكتب البحوث التشريعية بالبرلمان، بلغت معدلات الإغلاق المبكر لحساب قفزة الشباب 8.2% في نهاية عام 2023، ثم ارتفعت إلى 15.9% في نهاية عام 2024، أي أنها ارتفعت بما يقارب الضعف في غضون سنة واحدة فقط.
طرحت الحكومة تدابير تكميلية أثناء تشغيل حساب القفزة لتقليل عبء الاشتراك الطويل الأجل. بالنسبة للمشتركين الذين احتفظوا بالحساب لمدة 3 سنوات أو أكثر، في حالة الإغلاق المبكر، تعترف الحكومة بمزايا الإعفاء الضريبي و60% من مساهمة الحكومة، وإذا احتفظوا به لمدة سنتين أو أكثر، تسمح بسحب جزئي ضمن نطاق معين من رأس المال المودع. طوّرت الحكومة حساب مستقبل الشباب بهدف تقليل عبء الاشتراك الطويل الأجل هذا بتقصير مدة الاستحقاق نفسها إلى 3 سنوات.
انخفض حد الإيداع الشهري من 700 ألف وون الموجودة في حساب القفزة إلى 500 ألف وون، وهي نفس حد حساب الأمل. وفي المقابل، ارتفعت نسبة دعم الحكومة. ينقسم حساب المستقبل إلى نسخة عادية توفر 6% من المبلغ المودع ونسخة مميزة توفر 12%. وبمقارنة هذا بحساب القفزة الذي طابق من 3% إلى 6% من المبلغ المودع كمساهمة حكومية حسب دخل الفرد، فإن نسبة الدعم الأقصى ارتفعت إلى الضعف. كان حساب أمل الشباب السابق يوفر 2% من مبلغ الإيداع في السنة الأولى و4% في السنة الثانية كحافز على الادخار عند الاستحقاق.
من حيث المبلغ، إذا أودع المشترك في حساب المستقبل 500 ألف وون شهرياً لمدة 3 سنوات كاملة، يمكنه الحصول على مساهمة حكومية بقيمة 1.08 مليون وون في النسخة العادية و2.16 مليون وون في النسخة المميزة. أما مساهمة الحكومة في حساب القفزة فتتراوح بين 21 ألف وون و33 ألف وون شهرياً كحد أقصى حسب فئة الدخل، والحد الأقصى للدعم الذي أعلنت عنه الحكومة على مدى 5 سنوات هو 1.98 مليون وون. وكان حساب الأمل يقدم حداً أقصى قدره 360 ألف وون على مدى سنتين. وبشكل خاص، فإن النسخة المميزة من حساب المستقبل توفر مساهمة حكومية على مدى 3 سنوات تزيد عن الحد الأقصى لحساب القفزة على مدى 5 سنوات. اختصرت الحكومة فترة الإيداع والحد الأقصى للإيداع الشهري مقارنة بحساب القفزة، لكنها زادت نسبة دعم الحكومة.
حاملو حساب القفزة يمكنهم أيضاً 'التحويل' إلى حساب المستقبل
تم فتح الطريق أيضاً للمشتركين الحاليين في حساب قفزة الشباب للتحويل إلى حساب المستقبل. على الرغم من أن المنتجين لا يسمح بالاشتراك المزدوج، فإنه في حالة إغلاق حساب القفزة من أجل الاشتراك في حساب المستقبل، يتم الاعتراف به كإغلاق مبكر خاص يسمح بالحفاظ على مساهمة الحكومة الموجودة ومزايا الإعفاء الضريبي. ستوفر السلطات المالية أيضاً فرصة تحويل إضافية لحاملي حساب القفزة في فترة المجموعة الثانية هذه.ومع ذلك، فإن حساب القفزة يسمح بإيداع حد أقصى 700 ألف وون شهرياً لمدة 5 سنوات، مما يتيح تكوين رأس مال أكبر، بينما حساب المستقبل له هيكل 500 ألف وون شهرياً لمدة 3 سنوات. يتطلب تحديد المزايا والعيوب دراسة المدة المتبقية من الاشتراك والقدرة على الادخار الشهري وما إذا كان المشترك مؤهلاً للنسخة المميزة من حساب المستقبل.
الأسر الشابة: الجيل الوحيد حيث الديون أكثر من المدخرات
بدأ دعم الحكومة لتكوين الأصول لدى الشباب بشكل جاد من خلال 'الخطة الخاصة للشباب' التي أعلنتها الجهات الحكومية المعنية في أغسطس 2021. طبقاً لهذه الخطة، أطلقت الحكومة حساب أمل الشباب في فبراير من العام التالي لدعم إدارة الأصول والقفزة المستقبلية للشباب، وواصلت الدعم من خلال حساب قفزة الشباب وحساب مستقبل الشباب. بخلاف حساب ادخار الشباب للغد، وهي مبادرة رعاية اجتماعية تساعد على إعادة تأهيل الشباب ذوي الدخل المنخفض، فإن هذه المنتجات هي منتجات مالية توفر الدعم لتكوين الأصول للشباب الذين يستوفون متطلبات دخل معينة.السبب في استمرار الحكومة بدعم تكوين الأصول للشباب هو أن الظروف الاقتصادية للشباب أضعف من الأجيال الأخرى. وفقاً لتحليل مكتب البحوث التشريعية بالبرلمان لمسح الرفاهية المالية للأسر عام 2025، بلغ متوسط أصول الأسر الشابة التي يبلغ عمر رب الأسرة فيها 39 سنة أو أقل 314.98 مليون وون، أي ما يمثل 55.6% فقط من المتوسط العام البالغ 566.78 مليون وون. وهذا هو أقل مستوى بين جميع الفئات العمرية. كما انخفضت أيضاً قيمة الممتلكات العقارية إلى 164.18 مليون وون، وهي فقط ثلث مستوى الفئة العمرية في الخمسينات البالغ 461.31 مليون وون.
عبء الديون أثقل. بلغ نسبة الدين إلى الأصول للأسر الشابة 30.3%، أي حوالي 1.8 مرة من المتوسط العام البالغ 16.8%. وبلغت نسبة الدين المالي إلى المدخرات 131.1%، وهي الوحيدة بين جميع الفئات العمرية التي تتجاوز 100%. هذا يعني أنها الفئة العمرية الوحيدة التي تكون فيها الديون المستحقة أكثر من المدخرات المجمعة.
وشرح مكتب البحوث التشريعية قائلاً: "إذا كان الدخل هو التدفق الذي يدعم الحياة اليومية، فإن الأصول هي الأساس الذي يسمح بالاستجابة للأزمات مثل البطالة والمرض والاستثمار في الفرص مثل التعليم والسكن وريادة الأعمال". السبب في استمرار الحكومة بسياسة تكوين الأصول من خلال إضافة حوافز أو مساهمات حكومية إلى المبالغ التي يودعها الشباب هو دعمهم لتكوين الأصول الأولية بشكل أسرع.
دعم الشباب الذين يفتقرون إلى القدرة على الادخار لا يزال تحدياً قائماً
الطريقة المستخدمة في جميع المنتجات الثلاثة هي نفسها: إضافة الحوافز أو المساهمات الحكومية إلى مبلغ الادخار الذي يودعه الفرد. أشار مكتب البحوث التشريعية إلى أنه "نظراً لأن جميع برامج الدعم الحالية تقوم على افتراض الادخار الذاتي، فإن الشباب الذين لا يملكون دخلاً كافياً للادخار من الأساس لا يمكنهم الاشتراك". في حالة الإغلاق المبكر، قد يخسر المشترك مساهمة الحكومة ومزايا الإعفاء الضريبي. وبالتالي، قد تتركز فوائد الدعم على الشباب الذين لديهم القدرة على الادخار.قام حساب مستقبل الشباب بتقليل عبء الاشتراك الطويل الأجل بتقصير مدة الاستحقاق من 5 سنوات إلى 3 سنوات. يبقى التحديان المتبقيان هما: جذب الشباب الذين يفتقرون إلى القدرة على الادخار إلى الحساب والتأكد من أن الشباب المشترك يحافظ على الحساب حتى نهاية المدة البالغة 3 سنوات.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.