
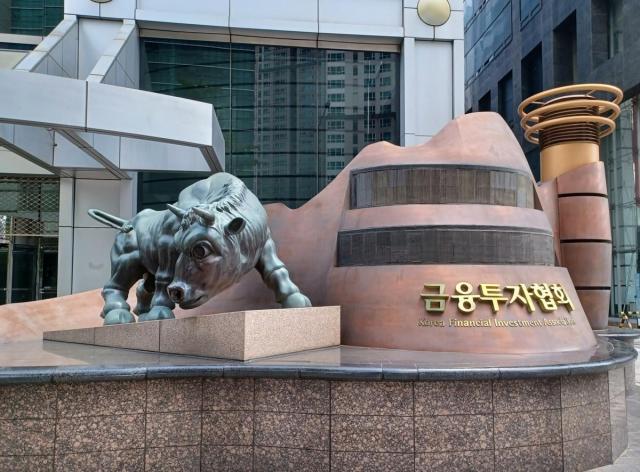
مقر جمعية الاستثمار المالي والأوراق المالية. [الصورة: وكالة يونهاب]
أظهرت البيانات أن قطاع الاستثمار المالي لم يشهد انتعاشاً في السوق منذ مضي ستة أشهر على تخفيف القيود المفروضة على التزام الاحتفاظ الإلزامي بشركات الاستحواذ ذات الأغراض الخاصة (SPAC). وتُرجع الأوساط الصناعية هذا إلى استمرار المشاكل الهيكلية مثل إطالة فترات فحص الاندماج وضعف الطلب الاستثماري، مما يستدعي المزيد من التحسينات النظامية.
بحسب جمعية الاستثمار المالي والأوراق المالية في الثاني عشر من الشهر الجاري، مضى ستة أشهر على إلغاء المعايير التي تقضي بإعطاء الأولوية لتخصيص جزء معين من الأسهم المرصودة للمؤسسات العامة للاستثمار إلى المؤسسات الملتزمة بالاحتفاظ الإلزامي في الطروحات العامة الأولية لشركات الاستحواذ ذات الأغراض الخاصة. وكان الهدف من هذا التعديل زيادة المرونة في تخصيص الأسهم للمؤسسات وتخفيف العبء على شركات الأوراق المالية التي تدير الطروحات، بهدف تنشيط السوق.
مع ذلك، لم تظهر تأثيرات واضحة للتحسين النظامي حتى الآن. خلال الفترة من إبريل إلى سبتمبر من هذا العام، زاد عدد الطروحات العامة الأولية لشركات الاستحواذ ذات الأغراض الخاصة بمقدار شركة واحدة فقط مقارنة بالفترة ذاتها من السنة الماضية، وارتفعت المبالغ المتوقعة للاكتتاب بنسبة 32.6 في المئة. غير أنه عند المقارنة بالفترة نفسها من عام 2024، انخفض عدد الطروحات بنسبة 55.0 في المئة والمبالغ المتوقعة بنسبة 44.7 في المئة.
قال مسؤول من قطاع الأوراق المالية: "بعد استبعاد شركات الاستحواذ ذات الأغراض الخاصة من القيود المتعلقة بالأولوية في التزام الاحتفاظ الإلزامي، ارتفعت المرونة في تخصيص الأسهم للمؤسسات وتخفف جزئياً عبء العملية الاكتتابية. لكن، نظراً لعدم وجود تغيير في العوامل الأساسية مثل فحص الاندماج والطلب الاستثماري، فإن التأثير الملموس للتحسينات النظامية حتى الآن لم يكن كبيراً".
يرى المحللون أن تنشيط سوق شركات الاستحواذ ذات الأغراض الخاصة يتطلب اتخاذ إجراءات إضافية. من بين أبرز هذه الإجراءات تسريع عملية فحص الاندماج. فالفترة المتوسطة لفحص عمليات الاندماج في شركات الاستحواذ ذات الأغراض الخاصة تبلغ حوالي 110 أيام، وهي لا تختلف كثيراً عن فترة فحص الطروحات العامة العادية في سوق ناسداك. الأمر الذي يُضعّف الميزة المعلنة لشركات الاستحواذ ذات الأغراض الخاصة في الوصول المتسارع نسبياً إلى سوق الأوراق المالية من خلال الاندماج.
يُضاف إلى ذلك أن تزايد طروحات شركات استحواذ جديدة ذات أغراض خاصة أدى إلى اقتراب آجال انتهاء الشركات التي عجزت عن العثور على أهداف للاندماج. المدة المسموحة لبقاء شركات الاستحواذ ذات الأغراض الخاصة حالياً هي ثلاث سنوات، وفي حالة عدم إتمام الاندماج خلال ثلاث سنوات من الطرح، تواجه الشركة الشطب من البورصة وإجراءات التصفية. وفي حالة اقتراب عدد كبير من شركات الاستحواذ التي طُرحت سابقاً من نهاية مدتها المسموحة في الوقت نفسه، سيزداد التنافس الشديد على الأهداف المتاحة للاندماج.
كما أُشير إلى تشديد معايير فحص الطرح كأحد أسباب الركود في السوق. قال مسؤول صناعي: "يبدو أن تشديد معايير فحص الطرح جعل إتمام الاندماج بحد ذاته أكثر صعوبة، وهو ما يؤثر بشكل مركّب على هبوط السوق".
في ضوء ذلك، يطالب جزء من القطاع بتوسيع نطاق السماح بتطبيق آلية PIPE (عملية زيادة رأس المال من خلال الاكتتاب الخاص من قبل المستثمرين المؤسسيين لدى الشركات المطروحة). تتضمن هذه الآلية قيام الشركة المطروحة بإصدار أسهم جديدة للمستثمرين المؤسسيين والمستثمرين المحترفين من خلال آلية الاكتتاب الخاص بهدف تمويل عملياتها.
بموجب النظام الحالي، تُعتبر عمليات الاكتتاب الخاص لزيادة رأس مال شركات الاستحواذ ذات الأغراض الخاصة المحلية من المسائل التي تتطلب قراراً خاصاً من الجمعية العامة للمساهمين، مما يجعل استخدام هذه الآلية عملياً غير سهل. يدعو المختصون إلى تيسير هذا النظام بحيث يصبح كافياً الحصول على قرار من مجلس الإدارة فقط، مما يسمح بتعبئة الموارد المالية المطلوبة خلال عملية الاندماج بمرونة أكبر.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.