
الولايات المتحدة تتجاوز الضوابط التنظيمية للعام 2021 وتسجل انتعاشاً في 2025-2026، حيث تجاوزت قائمة الإدراجات لهذا العام العدد المسجل في العام السابق
كوريا الجنوبية تشهد نهاية مرحلة الاندماج الخاص عام 2022 وتدخل فترة ركود حادة في 2025-2026 مع نقص حاد في فرص الاندماج
ارتفاع متطلبات شطب الإدراج وندرة فرص الاندماج يؤديان إلى انحدار حاد في إدراجات الشركات ذات الأغراض الخاصة الجديدة
ضرورة التخلي عن هيكل الشركات الوسيطة القائم على جني العمولات والتركيز على تعزيز المسؤولية
يشهد سوق الشركات ذات الأغراض الخاصة (SPAC) في كوريا الجنوبية انجماداً تدريجياً، بعد أن كانت بمثابة ممر رئيسي للإدراج البديل للشركات الواعدة غير المدرجة. تواجه عديد من الشركات ذات الأغراض الخاصة المدرجة بالفعل أزمة حل بسبب عدم توفرها على أهداف اندماج مناسبة. وتثير هذه الحالة مخاوف من احتمال توقف الإدراجات الجديدة للشركات ذات الأغراض الخاصة تماماً في السوق المحلية. يقف هذا الاتجاه في تناقض حاد مع سوق الشركات ذات الأغراض الخاصة الأمريكي، الذي تعافى بشكل واضح بعد تجاوزه الموجة التنظيمية الحادة من هيئة الأوراق المالية والبورصات الأمريكية (SEC). يجمع المتخصصون في القطاع على ضرورة اتخاذ تدابير إصلاحية شاملة للنظام.
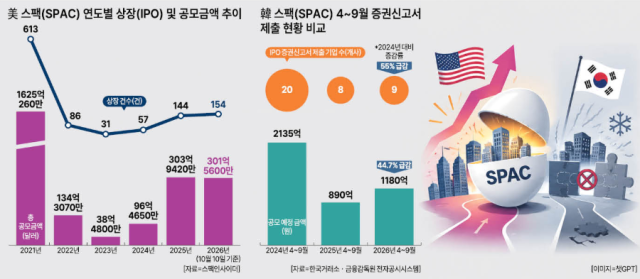
بحسب ما أفادت به الجهات العاملة في قطاع الخدمات المالية والاستثمارية في الـ 12 من الشهر الجاري، فإن عدد إدراجات الشركات ذات الأغراض الخاصة في الولايات المتحدة بلغ 154 إدراجاً (برأس مال مجموع قدره 30.156 مليار دولار) حتى الـ 10 من الشهر الجاري. وبما أن هناك حوالي ثلاثة أشهر متبقية حتى نهاية العام، فقد تجاوزت هذه الأرقام بالفعل إجمالي عدد الإدراجات للعام الماضي كاملاً والبالغ 144 إدراجاً.
بلغ سوق الشركات ذات الأغراض الخاصة الأمريكي ذروته في عام 2021 برقم قياسي بلغ 613 إدراجاً (بقيمة 162.5 مليار دولار)، لكنه انكمش بحدة إلى 31 إدراجاً فقط (بقيمة 3.8 مليارات دولار) عام 2023 بعد أن فرضت هيئة الأوراق المالية والبورصات الأمريكية معايير تنظيمية صارمة تشمل معاقبة التنبؤات المبالغ فيها بشأن الأداء وتشديد متطلبات الإفصاح. غير أنه مع بدء تطبيق اللوائح النهائية في يوليو 2024، تلاشت حالة عدم اليقين في السوق، وبدأ المستثمرون الأساسيون الموثوقون بإعادة تنظيم السوق بسرعة، مما أدى إلى نجاح انتعاشه.
على النقيض من ذلك، يواجه سوق الشركات ذات الأغراض الخاصة في كوريا الجنوبية أزمة حادة. شهدت كوريا الجنوبية في فبراير 2022، وسط ازدهار سوق الاكتتابات العامة الأولية خلال جائحة كورونا، إقرار نموذج اندماج جديد يسمح بـ «اندماج الشركات ذات الأغراض الخاصة الاستحلاقي»، حيث تحتفظ الشركة غير المدرجة بالوجود القانوني بينما تحل الشركة ذات الأغراض الخاصة. أدى هذا الإجراء إلى موجة غير مسبوقة من الإدراجات، لأنه في الماضي كانت الشركة ذات الأغراض الخاصة هي التي تحتفظ بوضعها كشركة دائمة، مما كان يسبب تعقيدات في الحصول على الموافقات والترتيبات الإدارية للشركة غير المدرجة. لكن الإجراء الجديد اختصر هذه العمليات بشكل كبير، مما جعل الشركات ذات الأغراض الخاصة خياراً جاذباً كبديل للاكتتابات العامة التقليدية.
إلا أن هذه الموجة لم تستمر طويلاً. بدءاً من العام الماضي، شهدت السوق انخفاضاً حاداً متزامناً في الإدراجات الجديدة ومحاولات الاندماج، واليوم تكتظ السوق بشركات أُدرجت لكنها تنتظر انقضاء المدة القانونية البالغة ثلاث سنوات دون أن تجد شركات موثوقة للاندماج معها.
تعزو الأسواق الأسباب الكامنة وراء هذه الأزمة الحادة في سوق الشركات ذات الأغراض الخاصة إلى عوامل هيكلية في السوق المحلية. أولاً، استمرار أسعار الفائدة المرتفعة لفترة طويلة أدى إلى تراجع العائدات المتوقعة (مثل التخفيضات المطبقة عند الاكتتاب الأولي)، وهي إحدى المزايا الرئيسية للاندماج عبر الشركات ذات الأغراض الخاصة. كما أدى ارتفاع معدل الموافقة على الاكتتابات العامة التقليدية إلى تراجع كبير في الطلب من الشركات على طرق الإدراج عبر الشركات ذات الأغراض الخاصة.
كانت الضربة الأخيرة والأقسى هي تدابير «رفع متطلبات شطب الإدراج بناءً على القيمة السوقية» التي اتخذتها السلطات المالية وبورصة كوريا الجنوبية. عادة ما تكون الشركات غير المدرجة التي تسعى للاندماج عبر الشركات ذات الأغراض الخاصة ذات حجم رأس مال صغير نسبياً. وحينما ارتفعت متطلبات القيمة السوقية بشكل كبير، بدأت الشركات الصغيرة والمتوسطة غير المدرجة تفضل الاكتتابات العامة التقليدية على طرق الإدراج البديلة، أو تؤجل عملية الإدراج برمتها. ومع نضوب قائمة الشركات المحتملة للاندماج، بدأت الشركات الوسيطة تفقد الحافز على إنفاق رؤوس أموال لإدراج شركات ذات أغراض خاصة جديدة.
سعياً من جانب جمعية الخدمات المالية والاستثمارية لحل مشكلة ضعف الإدراجات، قررت من الأول من أبريل أن تستثني اكتتابات الشركات ذات الأغراض الخاصة من قائمة «الأولوية في التخصيص مع التزام الاحتفاظ الإجباري»، مما يخفف عبء تعبئة المؤسسات الاستثمارية على الشركات الوسيطة. نتيجة هذا، زاد عدد الشركات ذات الأغراض الخاصة التي قدمت طلبات تسجيل أولي في الفترة من أبريل إلى سبتمبر من العام الحالي إلى 9 شركات (برأس مال مجموع قدره 118 مليار وون)، بزيادة طفيفة عن نفس الفترة من العام السابق. غير أن هذا الرقم يمثل انخفاضاً حاداً بنسبة 55 في المائة من حيث عدد الشركات و 44.7 في المائة من حيث رأس المال المقترح مقارنة بنفس الفترة من عام 2024، حين كانت السوق تشهد حالة من الانتعاش الكبير.
تعمل أيضاً البنية الفريدة للسوق المحلية المتمركزة حول «الشركات الوسيطة» كعامل محدّد. في الأسواق العالمية مثل الولايات المتحدة، يكمن جوهر الصفقات في شبكات الرؤساء التنفيذيين والراعين وقدراتهم على التنقيب عن الشركات الموثوقة بشكل مستقل. لكن في السوق المحلية، قامت الشركات الوسيطة بإدراج شركات ذات أغراض خاصة بلا تمييز لجني العمولات وتحقيق أرقام في خدمات الاستثمار المصرفي، بينما تفتقر إلى الكفاءة الفعلية في البحث والتنقيب عن الشركات الموثوقة بعد الإدراج.
قال أحد المسؤولين في قطاع الخدمات الاستثمارية المصرفية: «في حال فشلت شركة ذات أغراض خاصة مدرجة في إيجاد هدف اندماج خلال ثلاث سنوات، سيتم شطب إدراجها وسترجع أموال الاستثمار الأساسية مع فائدة محددة، ثم يتم حلها»، مضيفاً: «إذا تحققت حالات الحل الجماعي بسبب عدم إيجاد أهداف اندماج، فإن ذلك سيؤدي حتماً إلى انهيار الثقة في السوق برمتها».
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.