
نسبة القروض برسوم 5% فأكثر تبلغ 21.8% وتجاوز الخمس من قيمة القروض الجديدة
الرسوم الإضافية للمشاريع منخفضة الجدارة الائتمانية ترتفع 1.25 نقطة مئوية عن نفس الفترة من العام الماضي
ضغط الأعباء الفائدية على رأس المال العامل وتراجع متوقع في التوظيف والبحث والتطوير
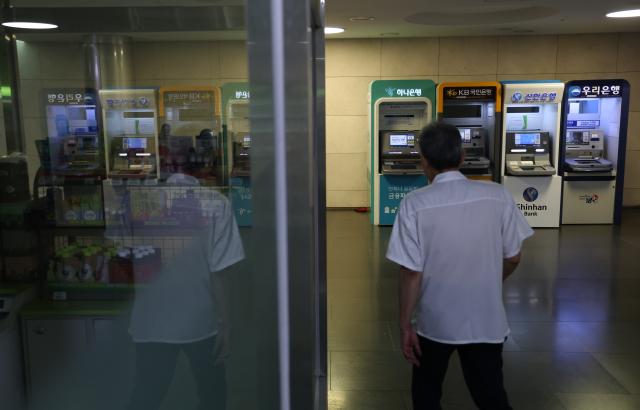
آلة صراف آلي في مبنى بوسط سيول. [الصورة: وكالة الأنباء المتحدة الكورية]
ارتفعت نسبة القروض البنكية الجديدة الممنوحة للمشاريع الصغيرة والمتوسطة برسوم سنوية بنسبة 6% فما فوق إلى أكثر من الضعف خلال عام واحد. وتثير هذه الزيادة، المصحوبة بارتفاع أسعار السوق وتصاعد الرسوم الإضافية على المشاريع منخفضة الجدارة الائتمانية، مخاوف من تدهور ظروف تمويل المشاريع الصغيرة والمتوسطة.
وبحسب نظام الإحصاءات الاقتصادية لبنك كوريا في الخامس عشر من الشهر الجاري، بلغت نسبة القروض الجديدة للمشاريع الصغيرة والمتوسطة برسوم 6% فما فوق لدى المصارف التجارية 5.7% في أغسطس الماضي، مرتفعة 3.2 نقطة مئوية عن نفس الشهر من العام السابق البالغة 2.5%. وتعتبر هذه النسبة الأعلى منذ ديسمبر 2024 حين بلغت 6.8%، أي منذ 20 شهراً.
أظهرت البيانات منذ بداية العام تذبذباً مستمراً مع اتجاه صعودي عام. فارتفعت النسبة من 3.4% في يناير إلى 4.8% في أبريل و5.0% في يونيو، قبل أن تنخفض إلى 3.9% في يوليو، ثم ارتفعت مجدداً في أغسطس بمقدار 1.8 نقطة مئوية. وتوسعت نسبة القروض برسوم 5% فأكثر من 11.7% في أغسطس 2025 إلى 21.8% في أغسطس 2026، أي أن أكثر من خمس قيمة القروض الجديدة للمشاريع الصغيرة والمتوسطة تخضع لرسوم سنوية بنسبة 5% فما فوق.
وتعاظم الفارق بين المشاريع الصغيرة والمتوسطة والمشاريع الكبيرة. فارتفعت نسبة القروض برسوم 6% فما فوق للمشاريع الكبيرة من 0.5% إلى 0.9% خلال نفس الفترة، مما عنى توسع الفجوة بين النوعين من 2.0 نقطة مئوية إلى 4.8 نقطة مئوية.
يُعزى ارتفاع نسبة القروض برسوم مرتفعة بالأساس إلى صعود أسعار السوق المرجعية للقروض التجارية. فقد أرفع بنك كوريا سعر الفائدة الأساسي مرتين متتاليتين في يوليو وأغسطس، مما أدى إلى ارتفاع أسعار السوق. وارتفع سعر سندات البنك لمدة سنة واحدة - أحد الأسعار المرجعية الرئيسية لقروض المشاريع - إلى 3.776% في نهاية أغسطس، مقارنة بـ 2.509% في نفس الفترة من العام السابق، بفارق 1.267 نقطة مئوية.
واجهت المشاريع منخفضة الجدارة الائتمانية أعباء رسوم إضافية متزايدة. فبلغت متوسط أسعار الفائدة على القروض الائتمانية للمشاريع الصغيرة والمتوسطة للمؤسسات الخمس الكبرى للفئات من 1 إلى 3 من حيث الجودة 3.8% سنوياً من يونيو إلى أغسطس 2026، أعلى بـ 0.12 نقطة مئوية عن نفس الفترة من السنة السابقة، في حين ارتفعت أسعار الفئات من 7 إلى 10 إلى 10.31% سنوياً، بزيادة 0.39 نقطة مئوية. وبينما انخفضت الرسوم الإضافية للفئات من 1 إلى 6 بمتوسط 0.29 نقطة مئوية خلال نفس فترة المقارنة، ارتفعت الرسوم الإضافية للفئات من 7 إلى 10 بمقدار 1.25 نقطة مئوية.
يستمر الضغط على أسعار الفائدة للمشاريع الصغيرة والمتوسطة في سوق الإقراض الحالي. قال مسؤول في أحد المصارف التجارية الرئيسية: "حتى المشاريع الصغيرة والمتوسطة ذات الجدارة الائتمانية العادية تشهد مؤخراً أسعار فائدة تبدأ من أواخر الـ 5% سنوياً، وفي بعض الحالات التي نفذتها اليوم، بلغ السعر 6.31% سنوياً".
قال بارك جونغ-أون، أستاذ إدارة الأعمال بجامعة إيوا النسائية: "عندما ترتفع أسعار الفائدة، تواجه المشاريع الصغيرة والمتوسطة التي تعاني من نقص رأس المال زيادة في الأعباء الفائدية، مما يقلل من الموارد المتاحة لرأس المال العامل اللازم لشراء المواد الخام ودفع الأجور. وهذا قد يؤدي إلى حلقة مفرغة من تراجع التوظيف والبحث والتطوير والاستثمار، مما يضعف القدرة التنافسية للمشاريع".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.