
متوسط أسعار البنوك الخمسة الكبرى 3.57%... البنوك الرقمية 3.67% وبنوك الادخار 3.78%
من بين 315 منتج في بنوك الادخار، فقط 25 منتجاً يتجاوز سعر الفائدة فيها 4% سنوياً
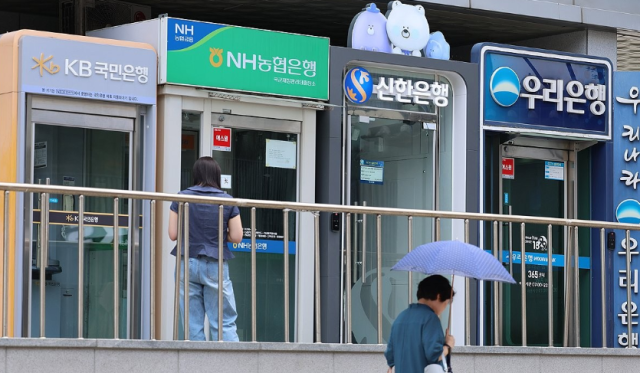
ترتفع أسعار فائدة الودائع في البنوك التجارية مع ارتفاع سعر الفائدة الأساسي، مما يؤدي إلى ضعف القدرة التنافسية للبنوك الرقمية المتخصصة وبنوك الادخار بشكل نسبي. وفي الوقت ذاته، تظهر منتجات ودائع ثابتة تقدم أسعار فائدة تصل إلى 4% سنوياً من البنوك التجارية، مما يوسع خيارات المستهلكين الماليين الذين يبحثون عن معدلات فائدة عالية.
وفقاً لاتحاد البنوك في الخامس عشر من الشهر الجاري، فإن أعلى أسعار الفائدة لمدة عام واحد في منتجات الودائع الثابتة الممثلة للبنوك الخمسة الكبرى (بنك كي بي الوطني وبنك سينهان وبنك هانا وبنك وري وبنك إن إتش الزراعي والسمكي) تبلغ متوسطاً بنسبة 3.57% سنوياً. يقدم بنك سينهان منتجاً محدود البيع يصل فيه سعر الفائدة إلى 4.0% سنوياً كحد أقصى، بإضافة 0.4 نقطة مئوية إلى سعر الفائدة الأساسي البالغ 3.6% عند تحقق شروط الأفضلية مثل التسجيل الجديد وتحويل الرواتب. وتمثل دخول أسعار الفائدة على الودائع الثابتة لمدة عام إلى مستوى 4% في القطاع البنكي حدثاً لم يحدث منذ يونيو 2024، أي بفاصل زمني يناهز سنتين وأربعة أشهر.
تظهر أيضاً منتجات عالية الفائدة حول سعر 4% سنوياً من بنوك تجارية أخرى بشكل متتالي. يقدم بنك بي إن كي كيونغنام "منتج الودائع الموثوق" أعلى سعر فائدة بنسبة 4.10% سنوياً، بينما يوفر بنك إس سي الأول "وديعة الادخار الرقمية الخضراء" بسعر 4.05% سنوياً. يطبق بنك جيجو "الوديعة الثابتة جيه" وبنك إس إتش للصيادين "وديعة الترحيب الأولى" أسعار فائدة تبلغ كحد أقصى 3.99% و3.91% على التوالي.
يعود ارتفاع أسعار فائدة الودائع في البنوك التجارية إلى ارتفاع أسعار السوق بتأثير من ارتفاع سعر الفائدة الأساسي. رفعت البنك المركزي الكوري سعر الفائدة الأساسي مرتين على التوالي في يوليو وأغسطس من هذا العام، مما أدى إلى ارتفاع تكاليف تمويل البنوك. يُفسّر هذا بأن البنوك تسعى إلى زيادة أسعار فائدة الودائع بشكل متتالي من أجل تأمين الأموال المستقبلة.
تتقلص الفجوة في أسعار الفائدة بين البنوك الرقمية المتخصصة وبنوك الادخار، التي كانت تعتمد على معدلات فائدة نسبياً أعلى لاستقطاب العملاء. بحسب إحصائيات هذا الشهر، يبلغ متوسط أسعار الفائدة على الودائع الثابتة لدى البنوك الرقمية الثلاثة 3.66% سنوياً. يتصدر بنك كيه "وديعة الفائدة حسب رغبتي" بأعلى معدل فائدة عند 3.71% سنوياً، تليه وديعة بنك كاكاو بنسبة 3.70% سنوياً، وبنك توس "وديعة الفائدة المبكرة" بنسبة 3.60% سنوياً. بهذا المعنى، فإن بعض منتجات الفائدة العالية من البنوك التجارية تفوق أسعار فائدة الودائع الثابتة للبنوك الرقمية.
تتقلص أيضاً الفجوة في أسعار الفائدة مع بنوك الادخار. وفقاً لاتحاد بنوك الادخار المركزي، يبلغ متوسط أسعار الفائدة على الودائع الثابتة لمدة اثني عشر شهراً لدى 79 بنك ادخار، بحسب إحصائيات هذا الشهر، نسبة 3.78% سنوياً. رغم أن بنوك الادخار مثل بنك أو كيه للادخار وبنك جويون للادخار توفر أسعار فائدة تصل إلى 4.10% سنوياً كحد أقصى، إلا أن من بين 315 منتجاً في المجموع، لم يتجاوز سعر الفائدة 4% سنوياً سوى في 25 منتجاً فقط.
لكن بنوك الادخار تظهر حذراً فيما يتعلق بارتفاعات الفائدة الإضافية. أوضح مسؤول من القطاع المالي: "بنوك الادخار رفعت أسعار الفائدة على الودائع قبل ارتفاع سعر الفائدة الأساسي، وبالتالي قد أمنت الأموال المستقبلة بالفعل، وليس لديها متسع كبير لتشغيل الأموال المؤمنة عن طريق القروض، لذا فإن الحافز لديها لرفع أسعار الفائدة على الودائع بشكل إضافي منخفض نسبياً."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.