
تثبيت سعر الفائدة بعد رفعتين متتاليتين في يوليو وأغسطس لتقييم تأثيرات التشديد النقدي
مراعاة اتجاهات التضخم والنمو والديون الأسرية مع متابعة توجه السياسة النقدية في نوفمبر
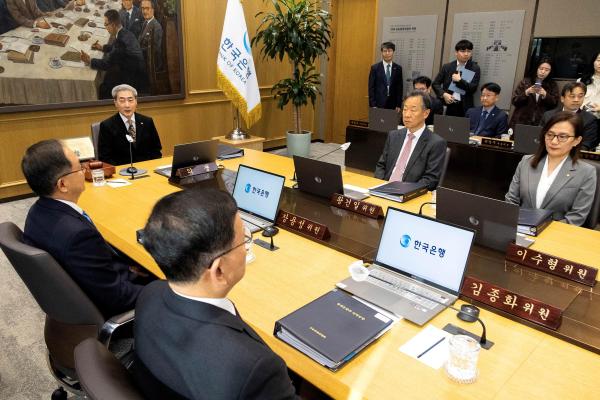
قررت لجنة السياسة النقدية والمالية بالبنك المركزي الكوري في الثاني والعشرين من أكتوبر تثبيت سعر الفائدة الأساسي عند مستوى 3.00% سنويًا. وجاء هذا القرار بعد رفعتين متتاليتين للمعدل في يوليو وأغسطس، في خطوة توصف بـ «استراحة استقرائية» لتقييم التأثيرات. وأشارت اللجنة في بيانها إلى أنه «تم الحكم بضرورة استقراء تطور العوامل الخطرة المحلية والخارجية وآثار الرفعتين السابقتين».
أفادت اللجنة في بيان توجهات السياسة النقدية بأن «الاقتصاد المحلي يحافظ على معدل نمو مرتفع بقيادة الصادرات والاستثمار، في حين يستمر التضخم في الارتفاع بمعدلات مرتفعة حول 3% تقريبًا، وتوجد مخاطر من جانب الاستقرار المالي». وأضافت: «غير أن الشكوك المتعلقة بتطورات الأوضاع في الشرق الأوسط والسياسات النقدية والمالية للدول الرئيسية ازدادت حدة».
وأوضحت اللجنة أن «الاقتصاد المحلي سيواصل معدل نمو مرتفع بدعم من استمرار أداء الصادرات والاستثمار وتوسع تعافي الاستهلاك، بينما يتوقع أن يستمر التضخم في الارتفاع فوق المستوى المستهدف لفترة طويلة بسبب انتقال ضغوط التكاليف المتراكمة وضغوط الطلب من جانب الاقتصاد الحقيقي». وتابعت: «ستقوم اللجنة بمراقبة معدل النمو الاقتصادي والعمل على استقرار معدل التضخم عند المستوى المستهدف في الآفاق المتوسطة الأجل، مع إعارة الاهتمام الواجب لاستقرار القطاع المالي في إدارة السياسة النقدية».
وجاء قرار تثبيت سعر الفائدة بإجماع جميع أعضاء لجنة السياسة النقدية والمالية.
فيما يلي النص الكامل لبيان توجهات السياسة النقدية:
قررت لجنة السياسة النقدية والمالية الحفاظ على سعر الفائدة الأساسي للبنك المركزي الكوري عند مستواه الحالي البالغ 3.00% حتى القرار التالي بشأن توجهات السياسة النقدية. يحافظ الاقتصاد المحلي على معدل نمو مرتفع بقيادة الصادرات والاستثمار، والتضخم مرتفع حول 3%، وتوجد مخاطر متعلقة باستقرار القطاع المالي. غير أنه نظرًا لازدياد الشكوك المرتبطة بتطورات الأوضاع في الشرق الأوسط والسياسات النقدية والمالية للدول الرئيسية، تحكم اللجنة بضرورة الحفاظ على سعر الفائدة عند مستواه الحالي مع استقراء تطور العوامل الخطرة المحلية والخارجية وتقييم آثار الرفعتين السابقتين.
يستمر الاقتصاد العالمي في تحقيق نمو إيجابي بدعم من استثمارات الذكاء الاصطناعي القوية، رغم توسع التوترات في منطقة الشرق الأوسط. يتوقع أن يستمر التضخم العالمي في الارتفاع لفترة في المدى القريب بسبب ارتفاع أسعار الطاقة وانقطاعات سلاسل التوريد. شهدت أسواق المالية الدولية ارتفاعًا حادًا في العوائد على السندات الحكومية طويلة الأجل بسبب توقعات تسارع التضخم وزيادة التوقعات برفع الفائدة من قبل الدول الرئيسية وقلق من تدهور الموازنة العامة وزيادة المعروض من السندات ذات الصلة بشركات الذكاء الاصطناعي. تحول الدولار الأمريكي إلى قوة نسبية. شهدت الأسهم تقلبات متزايدة بسبب استمرار الأرباح العالية للشركات لكن مع قلق من تباطؤ الاستثمار في الذكاء الاصطناعي. يتوقع أن تتأثر الاقتصاديات العالمية والأسواق المالية الدولية بتطورات الأوضاع في الشرق الأوسط وآفاق استثمارات الذكاء الاصطناعي وتغيرات السياسات النقدية والمالية في الدول الرئيسية.
حافظ الاقتصاد المحلي على معدل نمو مرتفع يزيد عن التوقعات بدعم من أداء قوية للصادرات والاستثمار. استمر نمو التوظيف بوتيرة معتدلة يقوده قطاع الخدمات. من المتوقع أن يستمر الاقتصاد المحلي في تحقيق معدل نمو مرتفع بسبب استمرار الزيادة القوية في الصادرات والاستثمار مع تأثر ذلك بتحسن أعمال قطاع أشباه الموصلات، وسيتسع تعافي الاستهلاك بدعم من تحسن ظروف الدخل. وبناءً على ذلك، من المتوقع أن يتجاوز معدل النمو الاقتصادي لهذا العام والعام القادم الإسقاطات السابقة الصادرة في أغسطس (بمعدلات 3.3% و2.9% على التوالي) بشكل كبير. غير أن مسار النمو المستقبلي ينطوي على شكوك تتعلق بتطورات الأوضاع في الشرق الأوسط ومدى استمرار التوسع في قطاع أشباه الموصلات والتأثيرات الثانوية على الطلب المحلي وتغييرات الظروف المالية المحلية والدولية.
بشأن التضخم، حافظ كل من مؤشر أسعار المستهلك والتضخم الأساسي (مستبعدًا السلع الغذائية والطاقة) على معدلات ارتفاع مرتفعة في أواخر سبتمبر عند 2.9% و2.8% على التوالي. ظل معدل التضخم المتوقع قصير الأجل (من قبل الجمهور العام) عند مستويات أواخر 2%. من المتوقع أن يستمر التضخم في الارتفاع فوق المستوى المستهدف لفترة طويلة بسبب انتقال ضغوط التكاليف المرتفعة واتساع ضغوط الطلب تدريجيًا. معدل التضخم المتوقع لأسعار المستهلك والتضخم الأساسي لهذا العام سيكون متوافقًا نسبيًا مع الإسقاطات السابقة (2.7% و2.5% على التوالي)، غير أنه من المتوقع أن يتجاوز الإسقاطات السابقة للعام القادم (2.3% و2.5%). ينطوي مسار التضخم المستقبلي على شكوك عالية تتعلق بتحركات أسعار النفط الدولية وسعر الصرف ومدى سرعة التحسن في الطلب المحلي ودرجة انتشار ارتفاع الأجور.
شهدت أسواق المالية والصرف الأجنبي توسعًا في تقلبات المتغيرات السعرية الرئيسية. انخفض سعر صرف الوون مقابل الدولار بشكل كبير رغم قوة الدولار الأمريكي بسبب تحسن العرض والطلب من العملات الأجنبية نتيجة لفائض ضخم في الحساب الجاري. ارتفعت عوائد السندات الحكومية بشكل حاد بتأثر من تفاقم الأوضاع في الشرق الأوسط وارتفاع أسعار النفط الدولية والارتفاع الحاد في عوائد السندات الحكومية للدول الرئيسية، لكن الارتفاع تراجع جزئيًا بسبب توقعات تحسن المعروض من السندات الحكومية. انخفضت الأسهم بشكل حاد بسبب القلق من تراجع الربحية في قطاع أشباه الموصلات. انخفضت القروض الأسرية مع عودة القروض الأخرى للانخفاض، لكن القروض المتعلقة بالسكن استمرت في الارتفاع، وتوسع الارتفاع في أسعار العقارات السكنية في منطقة العاصمة.
ستقوم لجنة السياسة النقدية والمالية بمراقبة معدل النمو الاقتصادي والعمل على استقرار معدل التضخم عند المستوى المستهدف في الآفاق المتوسطة الأجل، مع إعارة الاهتمام الواجب لاستقرار القطاع المالي في إدارة السياسة النقدية. من المتوقع أن يواصل الاقتصاد المحلي معدل نمو مرتفع بسبب استمرار أداء قوية للصادرات والاستثمار وتوسع تعافي الاستهلاك، وسيستمر التضخم في الارتفاع فوق المستوى المستهدف لفترة طويلة بسبب انتقال ضغوط التكاليف المتراكمة والزيادة في ضغوط الطلب. من جانب الاستقرار المالي، يلزم استمرار الحذر من مخاطر الاختلالات المالية المتعلقة بسوق العقارات السكنية في منطقة العاصمة والديون الأسرية. وبناءً على ذلك، ستحدد السياسة النقدية المستقبلية توقيت وسرعة أي رفعات إضافية للفائدة من خلال المراقبة الدقيقة لمسار التضخم والنشاط الاقتصادي والأوضاع المالية.
صوت جميع أعضاء لجنة السياسة النقدية والمالية السبعة لصالح قرار تثبيت سعر الفائدة الأساسي.
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.