
زيادة الأرصدة بنسبة 95.2% في عام واحد... 3.6 تريليونات وون فقط في هذا العام
الحد الأدنى للمساهمة 10 ملايين وون... تخفيض الحواجز أمام كبار السن
السكان فوق سن 65 عاماً يشكلون 21.6% من السكان... توسع الطلب على إدارة الأصول في التقاعد
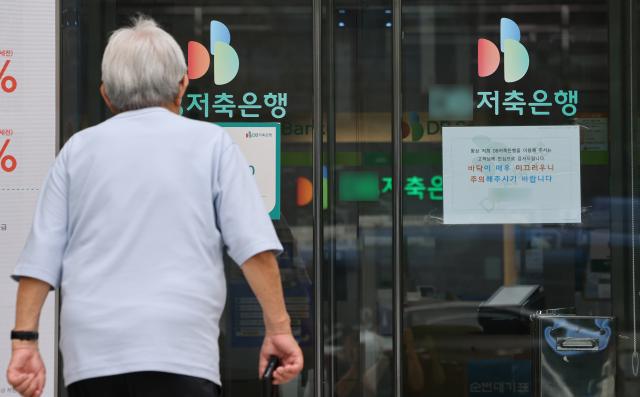
صورة لفرع رئيسي لبنك توفير في سيول. [الصورة=وكالة الأنباء الكورية المتحدة]
مع ارتفاع الطلب على تحديد طرق نقل الثروة قبل الوفاة بهدف منع نزاعات الإرث، تجاوزت أصول الوصايا الاستئمانية لدى البنوك الخمسة الرئيسية علامة 8 تريليونات وون، محققة رقماً قياسياً في التاريخ. وقد تضاعفت الأصول تقريباً في عام واحد فقط. يعزز هذا الاتجاه ارتفاع الاهتمام بإدارة الأصول بعد الوفاة بسبب الشيخوخة السكانية، بالإضافة إلى ظهور منتجات بحواجز دخول منخفضة، الأمر الذي يوسع قاعدة العملاء أيضاً.
ووفقاً للمصادر المالية بتاريخ 22 من هذا الشهر، بلغ رصيد الوصايا الاستئمانية لدى بنك كيه بي كوك مين وبنك شينهان وبنك هانا وبنك وووري وبنك إن إتش الزراعي والتعاوني في نهاية شهر سبتمبر 8 تريليونات و909 مليارات وون. وهذا يمثل زيادة قدرها 3 تريليونات و946 مليار وون أي 95.2% مقارنة بـ 4 تريليونات و144 مليار وون في نفس الفترة من العام السابق. أما الزيادة في الأصول خلال تسعة أشهر فقط من هذا العام فقد بلغت 3 تريليونات و588 مليار وون.
تعتبر الوصايا الاستئمانية منتجاً مالياً يقوم فيه العميل بتسليم النقود والأوراق المالية والعقارات وغيرها إلى مؤسسة مالية، حيث يتم تحديد طريقة إدارة وتوريث الأصول قبل وبعد الوفاة عن طريق عقد. وأثناء حياة العميل، يتم إدارة الأصول لصالحه، وبعد وفاته، يتم نقل الأصول إلى المستفيدين المحددين مسبقاً وفقاً للعقد. بعبارة أخرى، فإن الوصايا الاستئمانية تعتبر بديلاً عن كتابة الوصية التقليدية، حيث يتم الإعداد لتوريث الأصول من خلال عقد مع مؤسسة مالية.
لهذا السبب، اعتُبرت الوصايا الاستئمانية في الماضي حكراً على الأفراد ذوي الثروات الكبيرة. لكن في الآونة الأخيرة، بدأت حواجز الدخول تنخفض. المنتج المسمى "الوصايا الاستئمانية الميسرة" الذي أطلقه بنك كيه بي كوك مين في العام السابق يتطلب حداً أدنى من 10 ملايين وون للمساهمة. بينما أطلقت بنك شينهان في نفس العام منتجاً بدون أي حد أدنى للمساهمة. وحيث أصبح بإمكان الأفراد الإعداد لنقل أصولهم بعد الوفاة برأس مال أقل نسبياً، يُفسَّر توسع الطلب بشكل أساسي بين كبار السن وعملاء الفئات العمرية الأكبر سناً.
علاوة على ذلك، يُشار إلى زيادة نزاعات الإرث كأحد العوامل الدافعة للإقبال على الوصايا الاستئمانية. وفقاً لمحكمة الاستئناف العليا، بلغ عدد قضايا تقسيم الأصول الموروثة المسجلة في المحاكم في العام السابق 3612 قضية، محققة رقماً قياسياً في التاريخ. كما ارتفعت القضايا التي تقل قيمتها عن 100 مليون وون من 2604 قضايا في عام 2024 إلى 3051 قضية في العام السابق، بزيادة قدرها 17.2%. وهذا يشير إلى أن نزاعات الإرث لا تقتصر على النزاعات المتعلقة بثروات ضخمة.
تدعم الشيخوخة السكانية أيضاً هذا الطلب. وفقاً لـ "إحصائيات المسنين 2026" التي أصدرتها هيئة البيانات الوطنية في الأول من هذا الشهر، بلغ عدد السكان البالغين 65 سنة فأكثر في هذا العام 11 مليون و125 ألف نسمة، أي ما يمثل 21.6% من إجمالي السكان. ومن المتوقع أن تتجاوز نسبة السكان المسنين 30% بحلول عام 2036 و40% بحلول عام 2050. وبناءً على هذا، يرى المحللون أن الطلب على إدارة الأموال المخصصة للاستخدام خلال التقاعد والإعداد المسبق لتوريث الأصول المتبقية قد يزداد بشكل أكبر.
قال مسؤول في القطاع المالي: "يتضح أن الاتجاه نحو تفضيل الوصايا الاستئمانية كبديل لملء الفجوات في إدارة الأصول بسبب الشيخوخة السكانية وزيادة الأسر وحيدة السكان يصبح أكثر وضوحاً. ومع انضمام العملاء الأصغر سناً من فئة المسنين الذين يرغبون في الإعداد للتوريث في وقت مبكر، من المتوقع أن يزداد الطلب بشكل أكبر."
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.