
استمرار قوة هوامش التكرير وسط الحرب في الشرق الأوسط
تحسن أداء زيوت التزييت والطلب الشتوي المتوقع
تقلبات أسعار النفط والتسويات المتعلقة بسقف الأسعار كمتغيرات
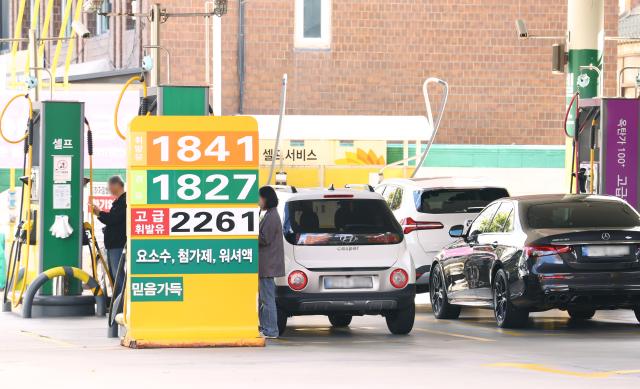
وفقًا لبيانات إف إن جايد الصادرة في 25 أكتوبر، فإن مجموع توقعات الأرباح التشغيلية للربع الثالث لكل من قسم التكرير في إس كيه إينوفيشن وجي إس كالتكس وإتش دي هيونداي أويل بانك وإس أويل يبلغ 5.31 تريليون وون.
توقع قسم التكرير في إس كيه إينوفيشن أرباحًا تشغيلية بقيمة 1.37 تريليون وون للربع الثالث، مما يمثل زيادة بنسبة 139.4% مقارنة بنفس الفترة من العام السابق. أما جي إس كالتكس، فتتوقع أرباحًا تشغيلية بقيمة 1.375 تريليون وون، أي زيادة بنسبة 269.6%. وتتجاوز التوقعات لكل من إتش دي هيونداي أويل بانك وإس أويل 1 تريليون وون، حيث تبلغ 1.19 تريليون وون و1.37 تريليون وون على التوالي.
يعود تحسن الأداء إلى استمرار عدم الاستقرار في إمدادات منتجات البترول نتيجة الحرب المستمرة في الشرق الأوسط. فقد أدى تأثير الحرب إلى اضطرابات متكررة في تشغيل منشآت التكرير، مما أدى إلى شحة العرض والطلب على منتجات البترول الرئيسية واستمرار هوامش التكرير عند مستويات مرتفعة. وحتى لو زادت إمدادات النفط الخام، فإن عدم تطبيع المنشآت المسؤولة عن معالجة هذا النفط إلى منتجات مثل البنزين والديزل سيجعل من الصعب توسيع إمدادات المنتجات بسرعة. وهذه القيود المفروضة على الإمدادات تدعم الربحية لدى شركات التكرير المحلية.
كما تساهم زيوت التزييت في توسيع الأرباح. فبالنسبة لجي إس كالتكس، يُتوقع أن تبلغ الأرباح التشغيلية من قطاع زيوت التزييت وحده 423 مليار وون في الربع الثالث. وسيعمل هذا إلى جانب توقع الأرباح التشغيلية من قطاع التكرير البالغ 951 مليار وون على قيادة الأداء الإجمالي.
يراقب السوق بانتباه ما إذا كان هذا الاتجاه سيستمر حتى فصل الشتاء. فمع استمرار الحرب في الشرق الأوسط وانخفاض المخزونات العالمية من البنزين والديزل بحوالي 10% عن نهاية شهر فبراير، قد يؤدي ارتفاع الطلب الشتوي على التدفئة إلى شح أكبر في العرض والطلب على المنتجات.
غير أن عدم الاستقرار في الإمدادات الناجم عن الحرب يشكل فرصة وعبئًا في نفس الوقت لقطاع التكرير. فهو يرفع هوامش منتجات البترول في الوقت الذي يزيد فيه من أعباء تكاليف استيراد النفط الخام ومصروفات النقل. وفي حالة انهيار حاد في أسعار النفط، قد تتأثر الربحية أيضًا. نظرًا لوجود فارق زمني بين شراء النفط الخام وبيع المنتجات، فإن إذا كانت تكاليف شراء النفط الخام مرتفعة وأفضت إلى خسائر متعلقة بالمخزون، فإن تأثير تحسن هوامش التكرير سيتقلص.
هناك أيضًا مسألة تعويض الخسائر المتعلقة بسياسة سقف الأسعار المحلية. فبينما عرضت الحكومة سياسة تسوية تركز على التكاليف، تؤكد الصناعة على ضرورة عكس الفرق بين أسعار منتجات البترول العالمية والأسعار المحلية. وحيث أن نطاق التعويض يختلف تبعًا لمعايير التسوية، فإن مدى تعويض الخسائر الناشئة عن السيطرة على الأسعار يبقى غير مؤكد حتى في ظل تحسن الظروف الاقتصادية.
قال أحد المسؤولين بالصناعة: "من الصحيح أن الأداء تتحسن مع استمرار قوة هوامش التكرير نتيجة الحرب المستمرة في الشرق الأوسط، لكن من الصعب الاستسلام للتفاؤل بناءً على الأداء الحالي الجيد فقط، خاصة مع وجود إمكانية حدوث تأثير عكسي بعد انتهاء الحرب وسط سياسات سقف الأسعار والقيود على الصادرات".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.