
قروض الأسر لدى البنوك الخمسة الكبرى ترتفع بـ 2.6 تريليون وون... انعكاس العملة في غضون شهر
تبعات رفع أسعار الفائدة... فترة حرجة للمقترضين الضعفاء في النصف الأول من العام المقبل
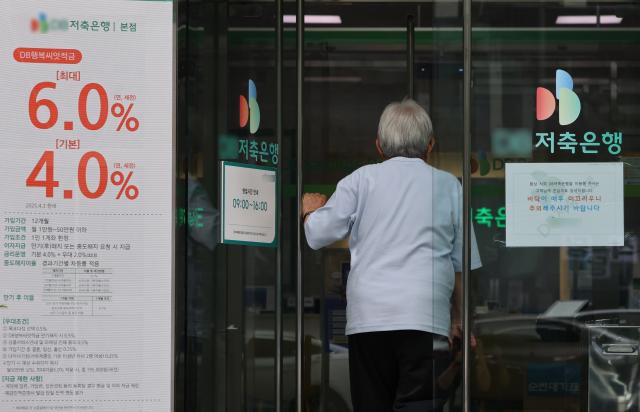
مقر أحد بنوك الادخار الرئيسية في سيول. [الصورة: وكالة الأنباء المتحدة الكورية]
شهدت القروض الاستهلاكية عودة قوية بنحو تريليون وون خلال شهر واحد، بعد فترة من الركود، وذلك بالتزامن مع استمرار ارتفاع القروض السكنية في منطقة العاصمة. ويرجح المحللون أن يكون السبب وراء هذه الزيادة عودة الطلب على "الاستثمار برأس مال مقترض"، حيث يسعى المستثمرون للاستفادة من انخفاض أسعار الأسهم والشراء بأسعار منخفضة. غير أن المخاوف تزداد بشأن تفاقم أعباء السداد على المقترضين وسط احتمالية حدوث رفع إضافي لأسعار الفائدة وتباطؤ الأداء في سوق الأسهم.
وبحسب المصادر المصرفية، بلغ رصيد القروض الأسرية لدى البنوك الخمسة الكبرى (KB كوريا الوطنية، وسينهان، وهانا، وووري، وإن إتش كوريا الزراعية) في 22 أكتوبر/تشرين الأول الحالي 783 تريليون و439.7 مليار وون، بزيادة قدرها 2 تريليون و605.8 مليار وون عن نهاية الشهر الماضي. وتمثل هذه الزيادة انعكاساً للاتجاه الذي شهده سبتمبر/أيلول الماضي، عندما انخفضت القروض الأسرية بمقدار 1 تريليون و285.2 مليار وون، ما جعل الانخفاض الأول منذ ستة أشهر.
وبلغ رصيد القروض الاستهلاكية 109 تريليون و351.3 مليار وون، بزيادة قدرها 1 تريليون و121 مليار وون عن نهاية الشهر الماضي، متفوقة بذلك على حجم الزيادة في القروض السكنية. وتمثل هذه الزيادة عودة للنمو بعد تراجع استمر لمدة ثلاثة أشهر، كما تشكل ما يقرب من 43 في المئة من إجمالي الزيادة في القروض الأسرية. ويرجح المحللون أن يكون السبب هو لجوء المستثمرين إلى الاقتراض للاستفادة من انخفاض مؤشرات الأسهم. وفي الأسبوع الماضي، انخفض مؤشر كوسبي بنسبة 2.08 في المئة مقارنة بالأسبوع السابق، وانخفض مؤشر كوسداك بنسبة 5.42 في المئة.
وارتفع رصيد القروض السكنية إلى 622 تريليون و397.8 مليار وون، بزيادة قدرها 999.5 مليار وون عن نهاية الشهر الماضي. وفي المقابل، بلغت زيادة سبتمبر الماضي 125.2 مليار وون فقط، ما يشير إلى توسع جديد في الطلب على القروض. ويعزو المحللون هذا الارتفاع إلى استمرار ارتفاع أسعار العقارات في منطقة العاصمة، مما زاد من الطلب على تمويل شراء المساكن. وبحسب تقرير اتجاهات أسعار المساكن الوطنية الصادر عن KB للعقارات في أكتوبر/تشرين الأول، ارتفعت أسعار الشقق في سيول بنسبة 0.61 في المئة مقارنة بالشهر السابق.
إلا أن المشكلة تكمن في توافق زيادة القروض مع ضغوط رفع أسعار الفائدة. فقد أبقت البنك المركزي الكوري على سعر الفائدة الأساسي عند 3 في المئة في 22 أكتوبر/تشرين الأول الحالي، لكن محافظ البنك المركزي شين هيون-سونغ أشار إلى نمو اقتصادي أسرع من المتوقع وارتفاع الأسعار، مما جعل السوق تتوقع احتمالية رفع إضافي للأسعار في نوفمبر/تشرين الثاني القادم.
وقد تظهر آثار رفع أسعار الفائدة بسرعة أكبر لدى المقترضين الضعفاء. وفقاً لتقرير "حالة الاستقرار المالي" الذي أصدره البنك المركزي الكوري الشهر الماضي، يظهر رد فعل سعر التأخر عن السداد في البنوك بعد حوالي 15 شهراً من رفع سعر الفائدة الأساسي بالنسبة للأسر والشركات، وبعد حوالي 9 أشهر بالنسبة للمقترضين الضعفاء. وهذا يعني أن تبعات رفع سعر الفائدة مرتين في يوليو/تموز وأغسطس/آب الماضيين قد تزيد من ضغوط التأخر عن السداد لدى المقترضين الضعفاء في النصف الأول من العام المقبل.
وتشير المؤشرات الأولية إلى بداية ارتفاع معدلات التأخر عن السداد في القطاع المصرفي. ففي نهاية أغسطس/آب الماضي، بلغت نسبة التأخر عن السداد للقروض الأسرية 0.45 في المئة، بزيادة قدرها 0.03 نقطة مئوية عن الشهر السابق. كما ارتفعت نسبة التأخر عن السداد في القروض السكنية إلى 0.31 في المئة، بزيادة قدرها 0.02 نقطة مئوية.
كيم سانغ-بونغ، أستاذ الاقتصاد في جامعة هانسيونغ، قال: "نظراً لأن المقترضين يجدون صعوبة في بيع منازلهم على الفور عند ارتفاع أسعار الفائدة، فإن أعباء الفائدة عليهم قد تستمر لفترة طويلة. وعندما تزداد أعباء الفائدة، قد يضطر المقترضون إلى تقليل النفقات والاستهلاك".
* تمت ترجمة هذا المقال تلقائيًا بواسطة الذكاء الاصطناعي.